
本記事は「AIエコシステムのキャッシュフロー分析」の速報版です。14プレイヤーの資金循環の全体像と、モデルの前提・考察は本体記事「AIエコシステムのキャッシュフロー分析」にまとめています。あわせてご覧ください。
NVIDIAのジェンスン・ファン氏がCEOを辞任しました。AIエコシステムのお金の流れはどう変わるのでしょうか。結論を先に書きます。復帰の確率は約15%と見ています。復帰しない場合、最も注目すべきなのは「胴元の縮小」シナリオ(確率40%)で、エコシステム全体への影響は約2,360億ドルに上ります。最初に資金が尽きるのはNVIDIAでもソフトバンクグループでもなく、CoreWeaveのようにGPUを借入で持つプレイヤーです。
1. 何が起きたのか:確認できた事実と未確認の情報
確認できている事実は次のとおりです。
- NVIDIAは11月12日、ファン氏が社長、CEO、取締役を即日辞任したと発表しました。暫定CEOはCFOのコレット・クレス氏で、初代の会長にハーベイ・ジョーンズ氏が就きました。発表文は辞任の理由に触れていません(NVIDIA発表)。
- ファン氏は11月8日に私生活上の問題を認め、社員に謝罪していました(Al Jazeera)。
- シンガポールのMegaspeed社は、2年間で48億ドル超のNVIDIA製チップを購入したとして、米商務省とシンガポール当局の調査を受けています(Fortune)。
一方、「交際相手が中国の工作員だった」という点は未確認です。米情報機関がそうみていると一部で報じられましたが、司法省は結論に至っておらず、中国外務省は否定しています。NVIDIAの取締役会も、機密が損なわれたと考える理由はないと表明しています。本稿はこの点を分析の前提にしていません。
2. 分析の枠組み:14プレイヤーとお金の流れ
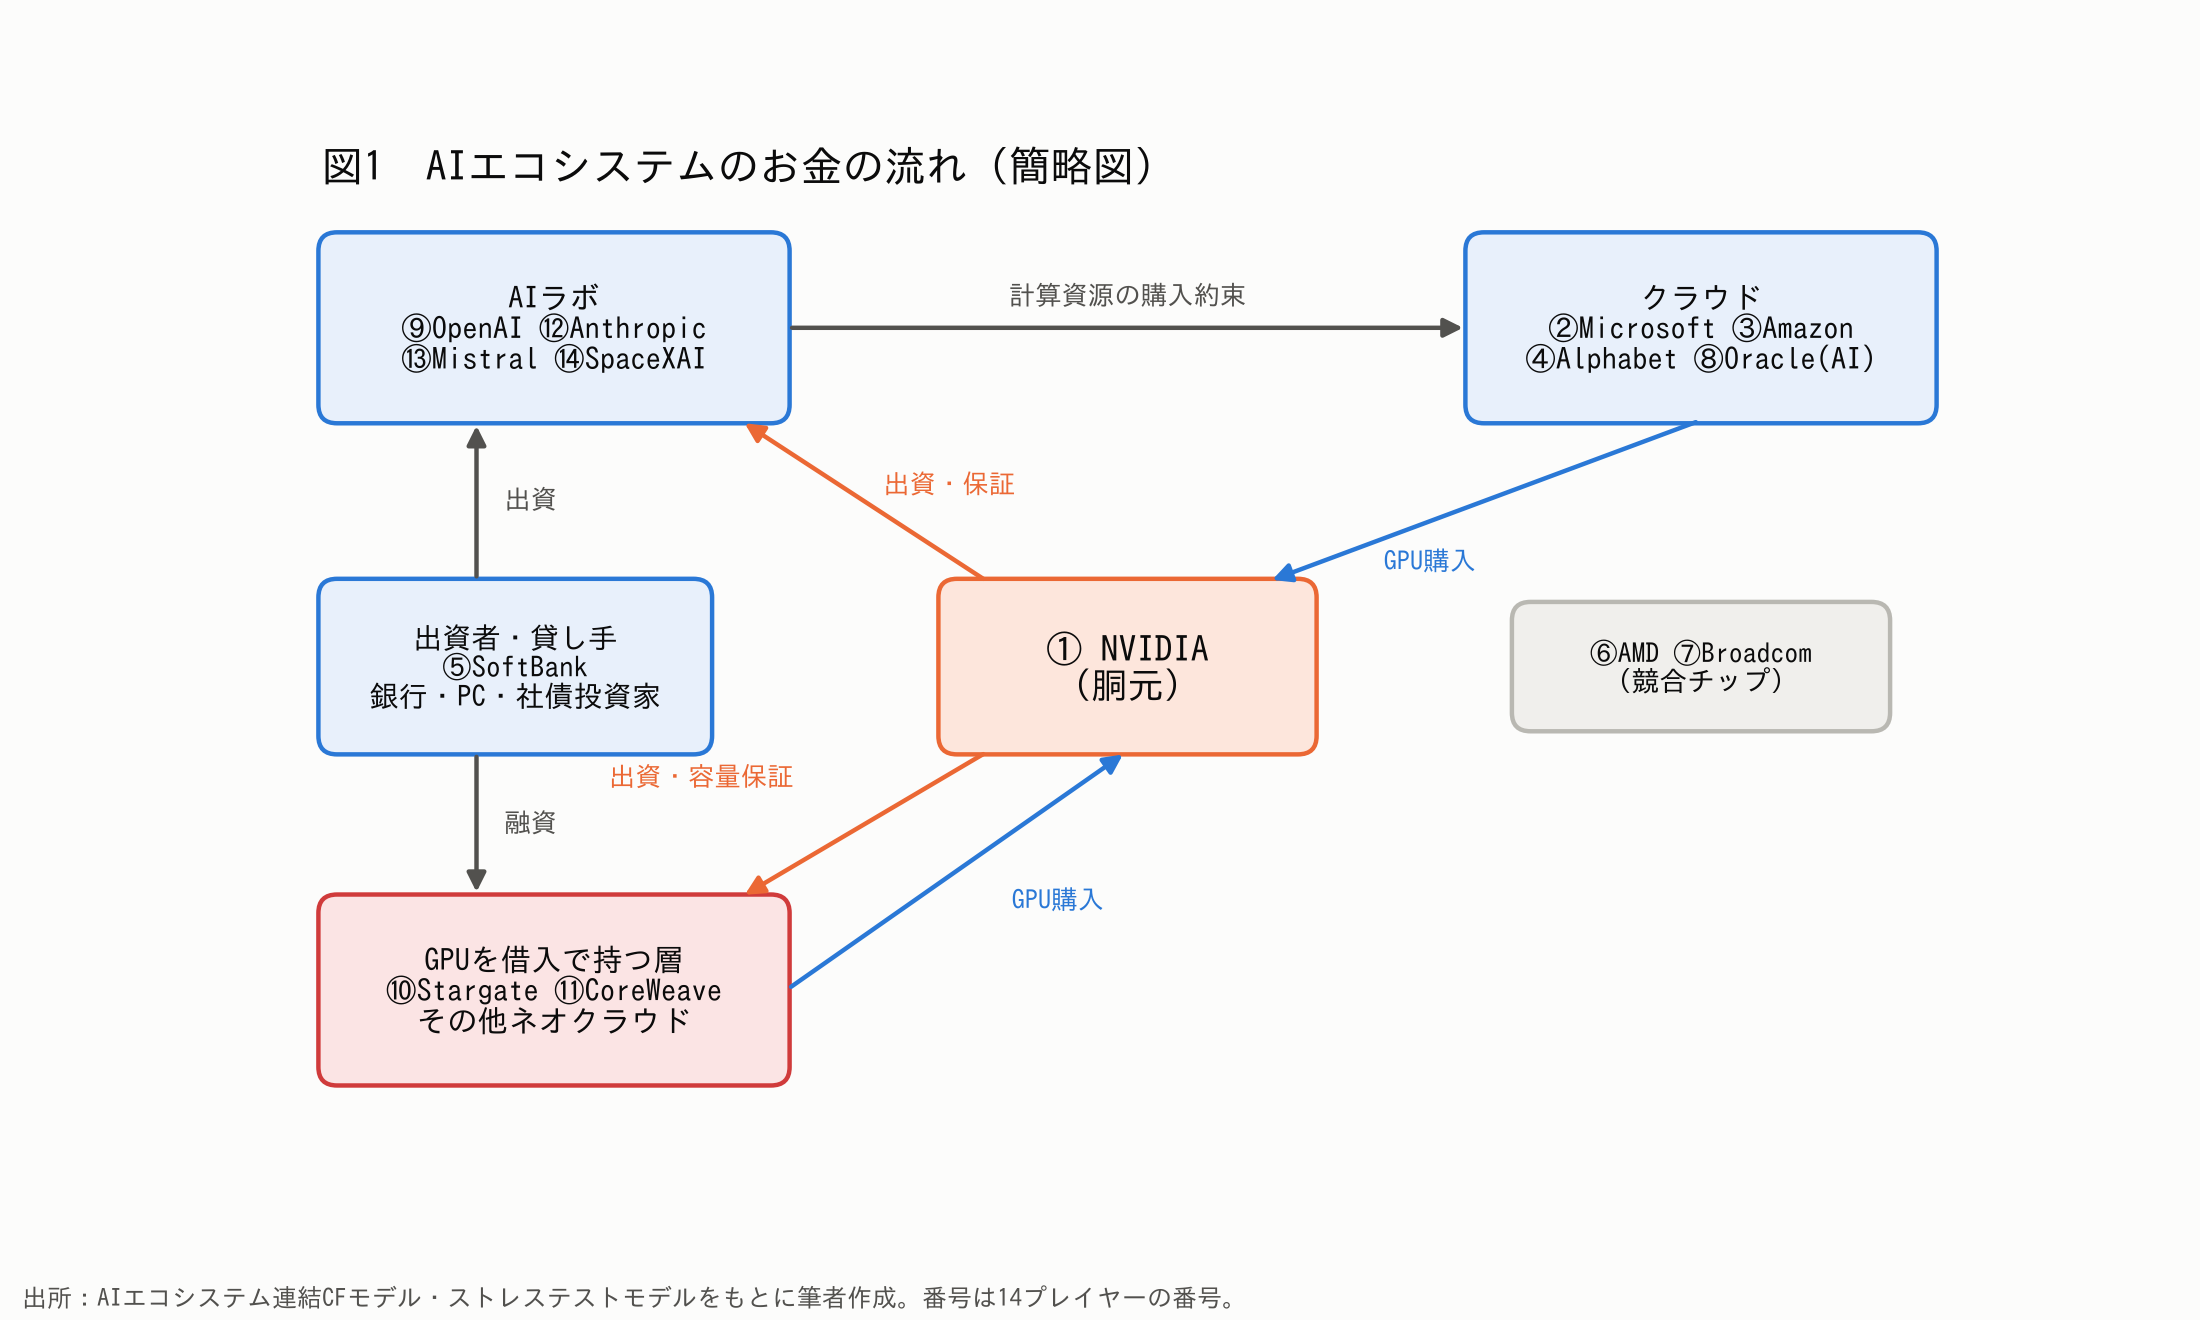
本分析では、AIエコシステムを14のプレイヤーに分け、その間のお金の流れを追っています。中心にいるのがNVIDIAです。NVIDIAはOpenAIやCoreWeaveに出資し、データセンターのリースや計算資源の容量を保証しています。それを支えに各社は借入を増やし、そのお金でNVIDIAのGPUを買います。NVIDIAはお金を送り出し、GPUの代金として回収する「胴元」の役割を果たしてきました。
ファン氏の辞任で問われているのは、NVIDIAの製品力ではありません。後任の経営陣がこの胴元の役割を続けるかどうかです。影響の大きさは、ストレステストモデルで「追加の資金需要」と「出資・融資の損失」の合計として測り、規模をM1(250億ドル未満)からM5(3,000億ドル超)の5段階で示します。
3. 復帰しない場合の3つのシナリオ
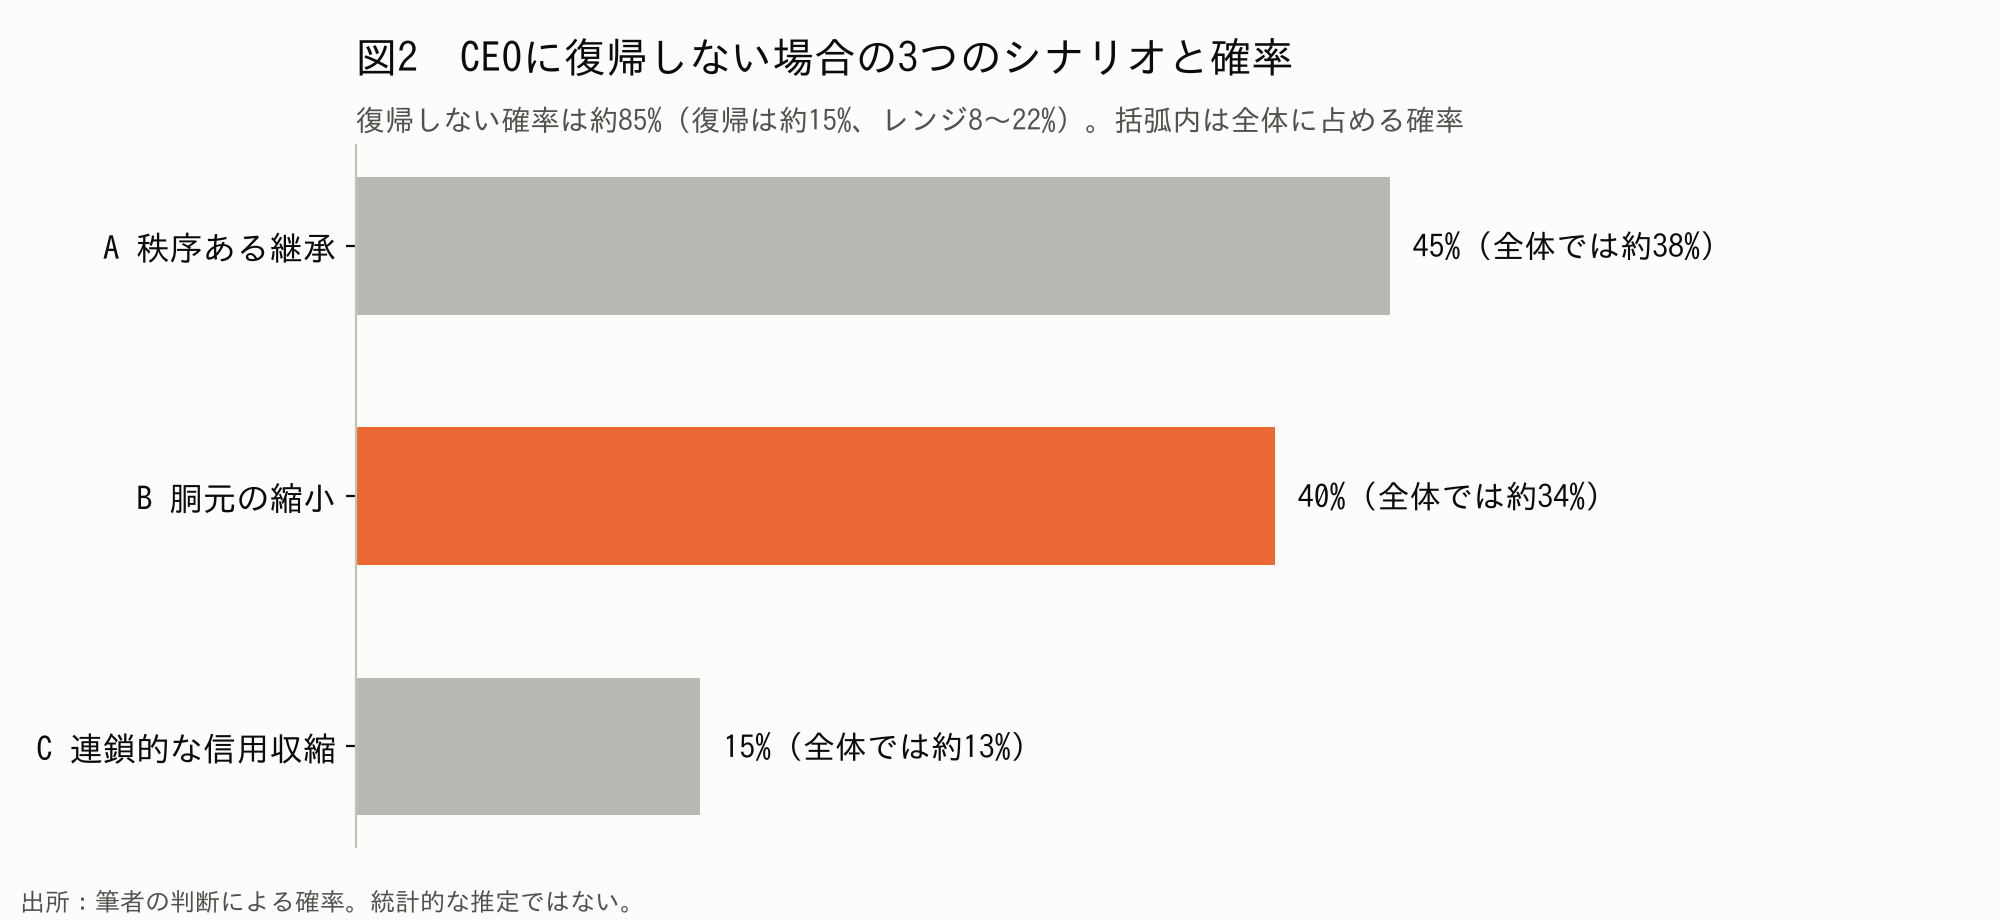
ファン氏がCEOに復帰する確率は約15%(レンジ8〜22%)と見ています。そこで本稿では、復帰しない場合(約85%)の3つのシナリオを扱います。
- A 秩序ある継承(45%):2027年半ばまでに後任が決まります。成長はやや鈍りますが、資金循環は維持されます。
- B 胴元の縮小(40%):後任選びと調査が長引き、NVIDIAが新規の出資と保証を絞ります。ネオクラウドとAIラボの資金調達が細ります。
- C 連鎖的な信用収縮(15%):会社として輸出規制違反を認定されたり、保証の履行が起きたりして、AI投資が縮小に転じます。
本稿はシナリオBを掘り下げます。確率がAに近く、しかも資金の流れが実際に変わるシナリオだからです。もう一つの火種は幹部の流出です。上位15人ほどの幹部のうち3人以上が1年以内に辞める確率は35〜40%と見ています。後任の発表時とその後半年から1年が要注意の時期で、相次ぐ退社はシナリオCに傾く兆候になります。なお、これらの確率は報道と試算を踏まえた筆者の判断です。
4. シナリオBの全体像:影響は約2,360億ドル
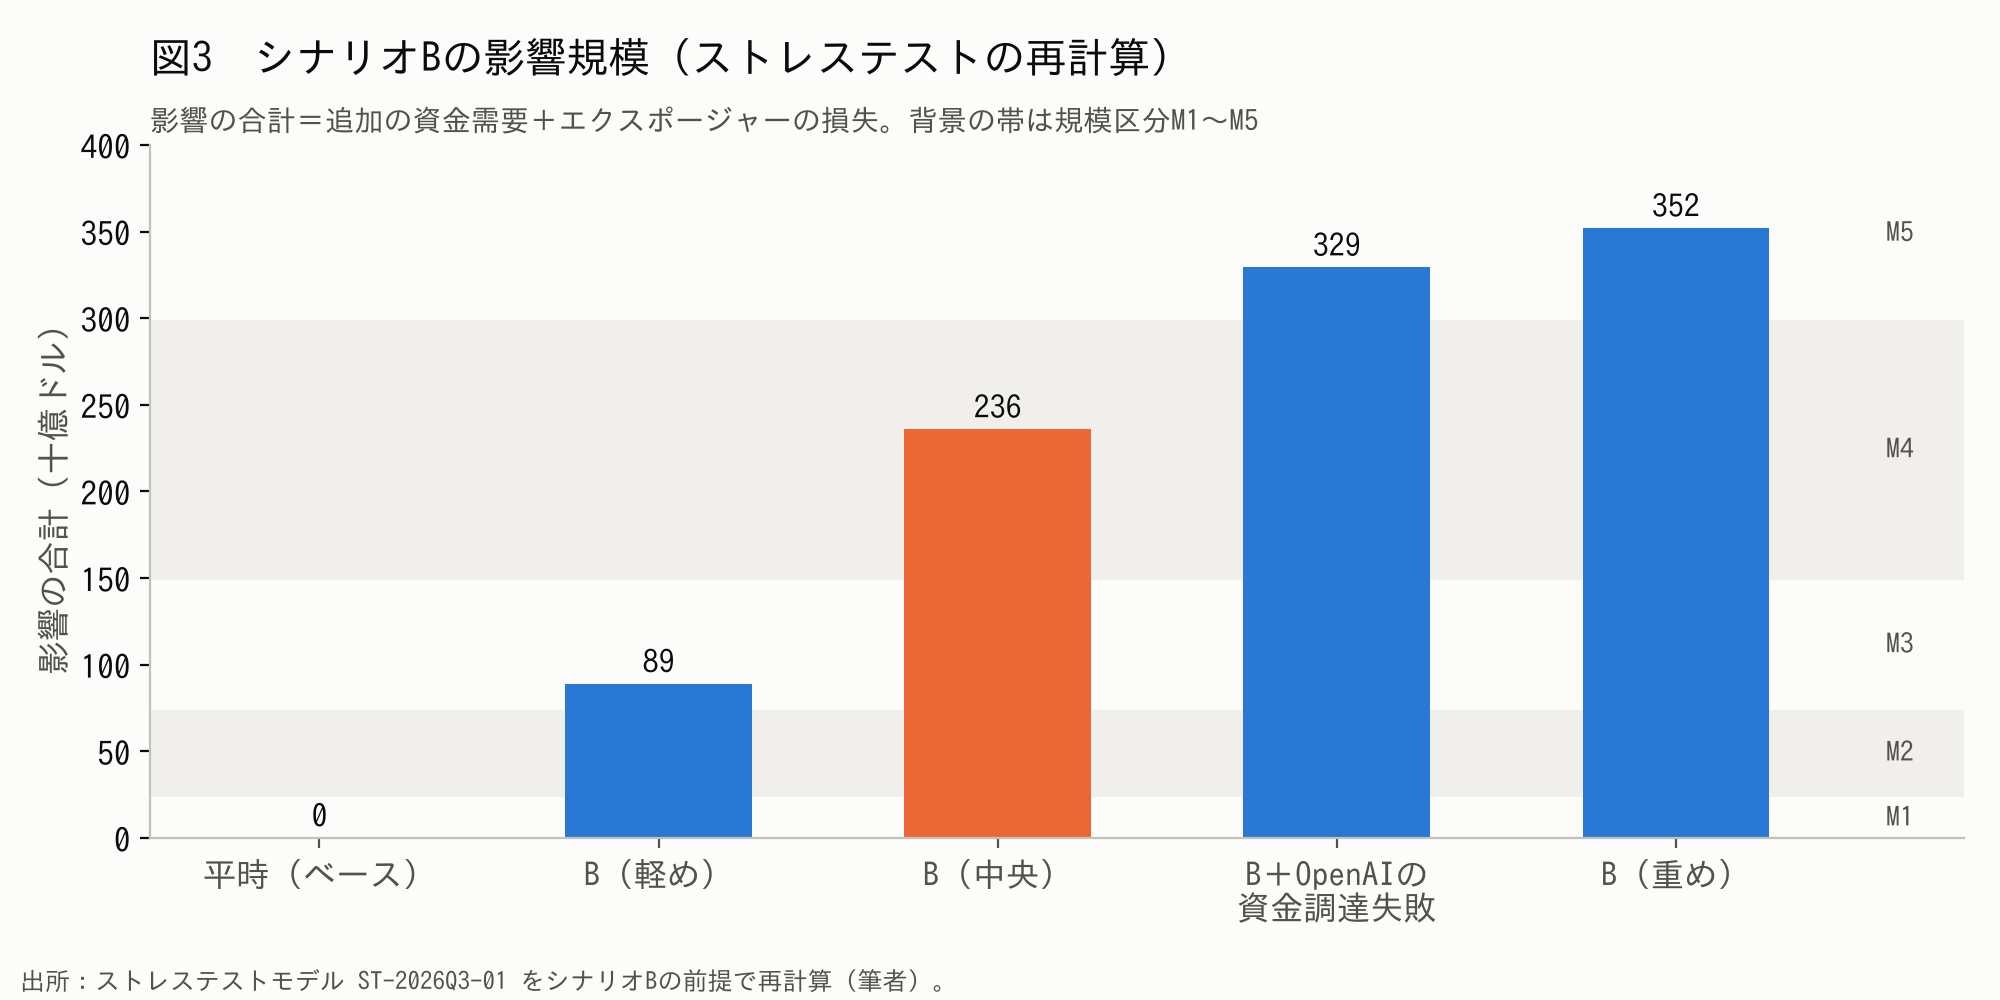
シナリオBの前提でストレステストを再計算すると、影響の合計は約2,360億ドルで、規模はM4でした。内訳は、追加の資金需要が約1,190億ドル、出資・融資の損失が約1,170億ドルです。
注意すべき分岐が一つあります。2027年に予定されるOpenAIの大型資金調達が失敗すると、影響は約3,290億ドル(M5)まで膨らみます。資金循環の要であるOpenAIの手元資金が細り、取引先への支払い余力が落ちるためです。この場合、OpenAI自身も黄信号に転じます。オラクル、Microsoft、Amazon、CoreWeaveはいずれもOpenAIとの大型契約を抱えているため、影響は一社にとどまりません。シナリオBの中でも、OpenAIの資金調達の成否が最大の分かれ目です。
5. 資金不足が迫るプレイヤー
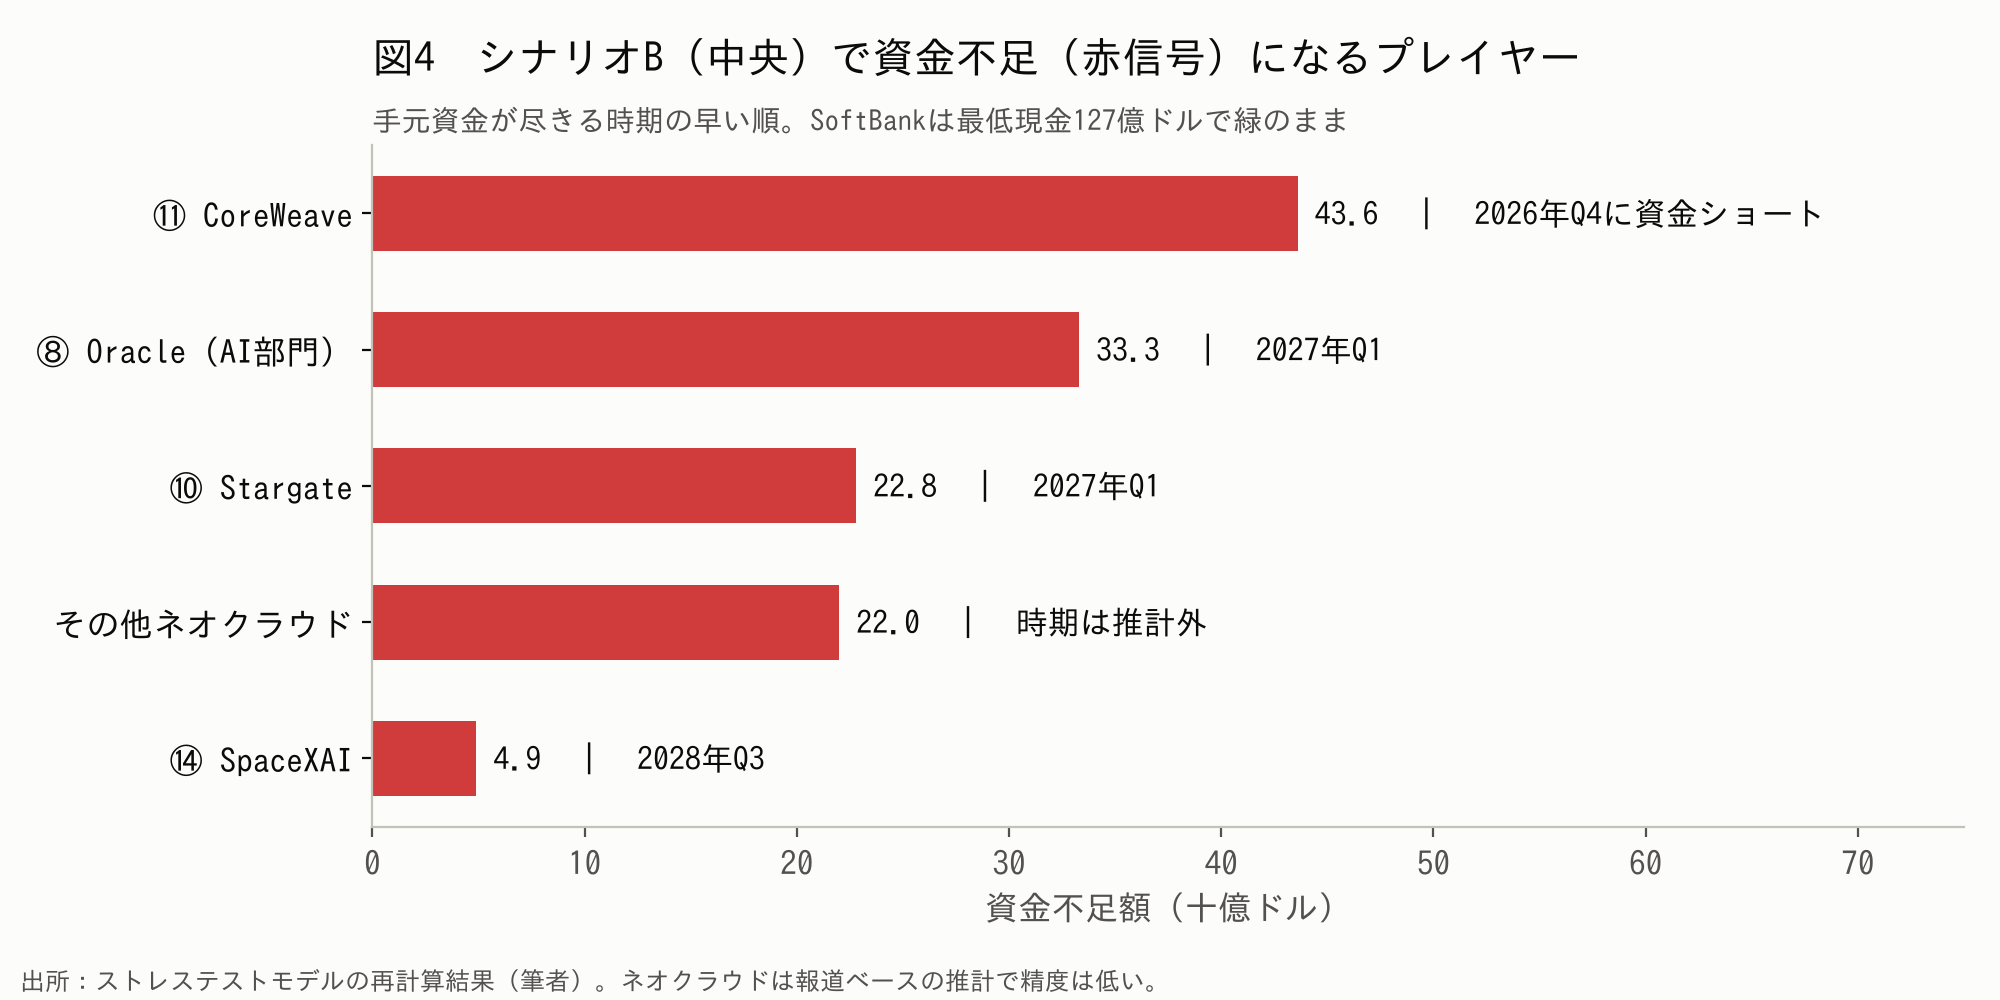
シナリオBで資金不足(赤信号)になるのは5つのプレイヤーです。ここでいう「資金不足額」は、今の計画を続けるために新たに調達しなければならない金額を指します。調達できなければ、投資計画を削るか、資産を手放すことになります。
5-1. CoreWeave:最も早く、最も大きい
不足額は約436億ドルで、手元資金が尽きるのは最も早い2026年Q4です。CoreWeaveはGPUを担保に借り入れて設備を増やしてきました。総債務は約516億ドル(2026年6月末)で、その多くをプライベートクレジットから借りています。この借入を支えてきたのが、NVIDIAによる出資と容量保証でした。シナリオBでNVIDIAが新規の保証を絞ると、貸し手は条件を厳しくし、借り換えの利回りが上がります。売上の柱であるOpenAIとの契約(最大224億ドル)も、OpenAI側の資金繰りに左右されます。最も先に市場の試練を受けるプレイヤーです。波及の経路は三つあります。一つ目はプライベートクレジットの貸し手で、損失は約180億ドルと試算しました。二つ目は保証人であるNVIDIA自身で、容量保証の履行を求められれば、胴元の縮小をさらに強める悪循環になります。三つ目は他のネオクラウドで、CoreWeaveの借り換え条件が業界全体の目安になるため、同業他社の資金調達も一斉に厳しくなります。
5-2. オラクル(AI部門):巨大契約の裏側の投資負担
不足額は約333億ドルです。オラクルはOpenAIと5年で約3,000億ドルの計算資源の契約を結び、そのためのデータセンター投資を先行させています。資金は社債(約180億ドル)と、拠点ごとの銀行ローン(約380億ドル)で賄っています。OpenAIの支払い能力に疑問符が付けば、契約の価値と借入の担保価値が同時に揺らぎます。オラクル本体には既存事業の稼ぐ力があり、すぐに破綻するわけではありません。ただし、AI部門の投資ペースは見直しを迫られます。銀行ローンの損失は約130億ドル、社債投資家の損失は約60億ドルと試算しています。オラクルの格付けが下がれば、データセンター向けの資金調達全体のコストも上がります。
5-3. Stargate:出資者への追加出資の要請
不足額は約228億ドルで、2027年Q1に資金が尽きます。StargateはソフトバンクグループとOpenAIが約4割ずつを出資する事業体です。拠点の建設資金は銀行融資(約280億ドル)とメザニン融資(約150億ドル)で賄っています。不足が生じれば、まず出資者に追加出資が求められます。ソフトバンクの負担は約90億ドルになりえます。応じられなければ、建設の延期や拠点の売却が選択肢になります。
5-4. その他のネオクラウドとSpaceXAI
その他のネオクラウドの不足額は合計約220億ドルです。ただし報道ベースの推計で、精度は低い数字です。SpaceXAIの不足額は約49億ドルで、資金が尽きるのは2028年Q3と遅めです。社債(約250億ドル)とGPUリース(約400億ドル)を抱えますが、親会社の支えがあるため時間的な余裕があります。
5-5. 損失は誰が負うか
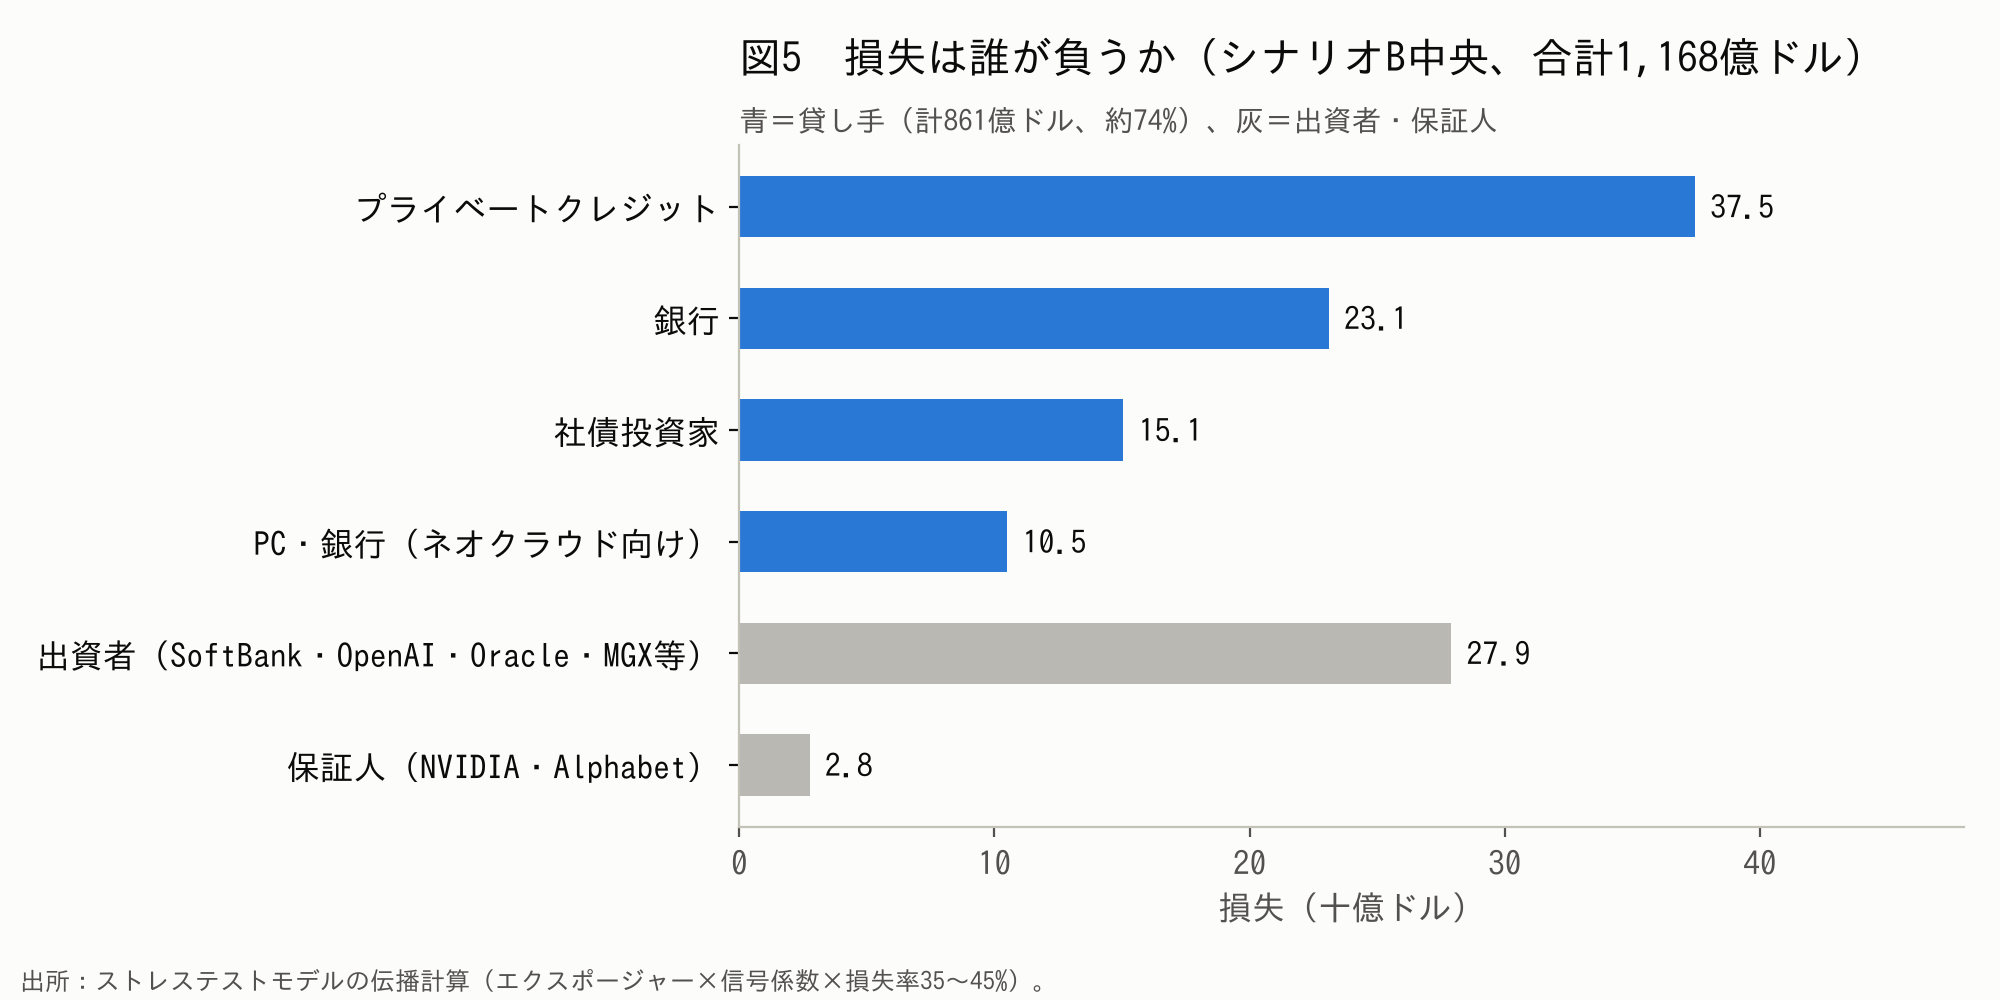
出資・融資の損失約1,170億ドルのうち、約74%にあたる約860億ドルを貸し手が負います。最大の負担者は、CoreWeaveやStargateに貸し込んでいるプライベートクレジットです。AIインフラへの資金の担い手が、銀行から規制の緩いプライベートクレジットに移ってきたことが、ここで表に出ます。
6. ソフトバンクグループ:資金繰りではなく「出し手から売り手へ」
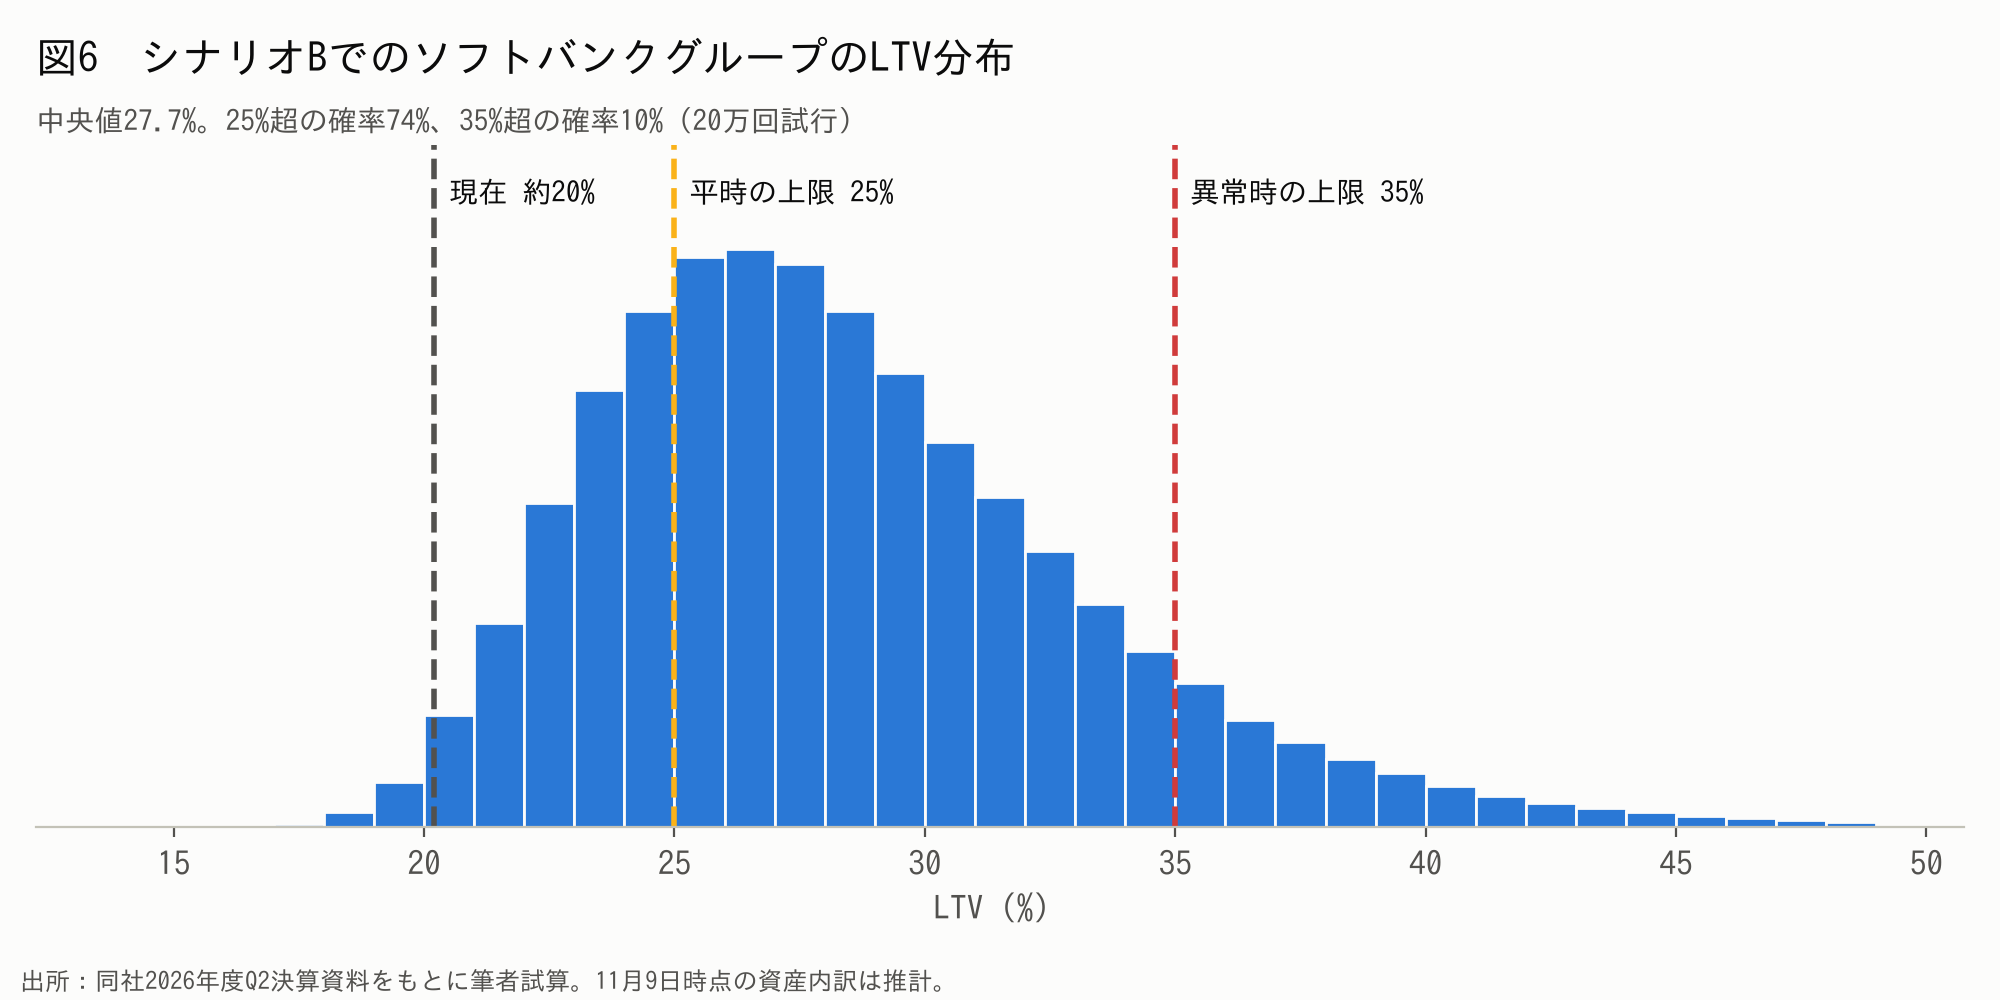
ソフトバンクグループは、ストレステストでは最後まで緑(資金不足なし)のままです。手元資金は約5.0兆円あり、今後2年の社債償還約1.6兆円を大きく上回ります。一方で、保有株の評価が下がるため、LTV(保有資産に対する純負債の比率)は約20%から中央値で27.7%に上がります。会社が平時の目安とする25%を超える確率は74%、異常時の上限である35%を超える確率は10%と試算しました。
LTVが25%を超えれば、Arm株の売却や株担保ローンの増額などで現金化に動くとみられます。ソフトバンクはAIへの資金の出し手から、資産の売り手に変わります。その結果、OpenAIとStargateへの資金の流れが細ることのほうが、ソフトバンク自身の信用より大きな論点です。なお、税金や売却時の割引を差し引いた企業価値は中央値で約25兆円と試算され、時価総額約19兆円を上回ります。
7. 日本のメガバンクへの波及
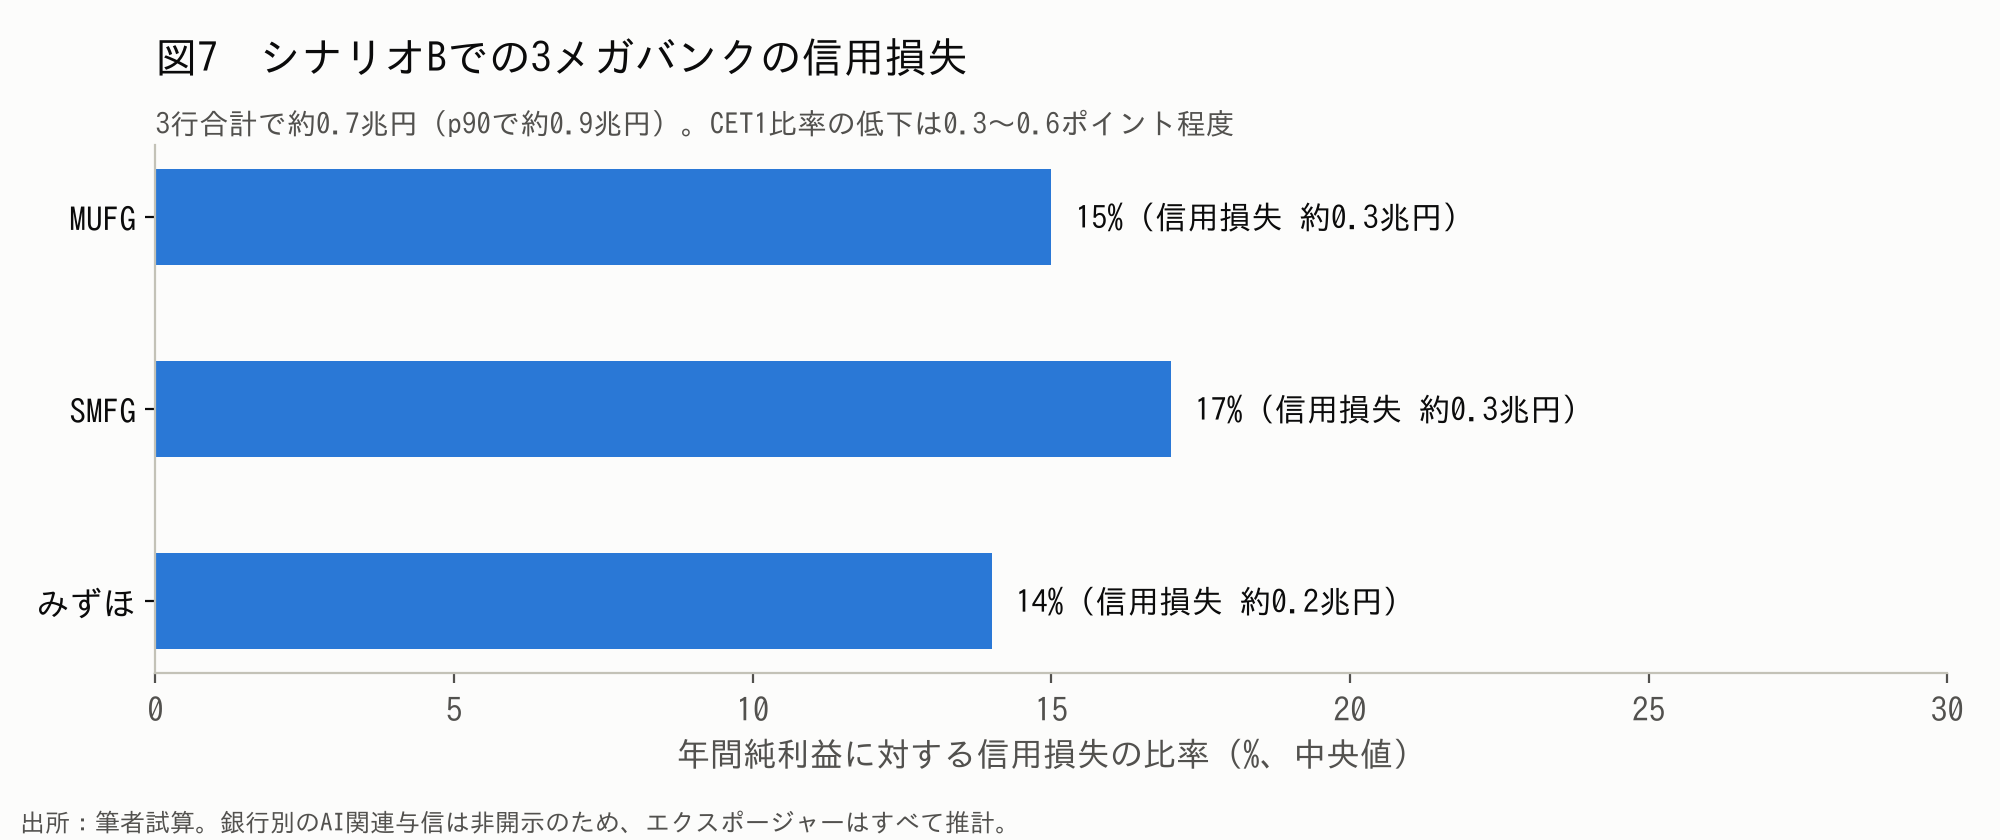
3メガバンクは、ソフトバンクグループ向けの融資や、Stargate、オラクル関連のデータセンター向け融資を通じてAIエコシステムとつながっています。AI関連の与信を3行合計で約14兆円と推計し、シナリオBでの信用損失を試算しました。結果は中央値で約0.7兆円で、各行の年間純利益の14〜17%にあたります。経営の安全性を揺るがす水準ではありません。ただし、成長分野と位置づけてきたAIインフラ融資の見通しが後退する影響は、株価に出やすいと考えます。なお、銀行別のAI関連与信は開示されておらず、金額はすべて筆者の推計です。
8. AnthropicとOpenAIの上場への影響
両社への影響は対照的です。Anthropicは11月19日に取引開始の予定で、シナリオが分かれる前に資金を確保できる見込みです。計算資源の調達先もAmazon、Google、Broadcomが中心で、NVIDIAへの依存は相対的に小さい構造です。一方、OpenAIはNVIDIAから出資と保証を受けており、方針転換の影響を直接受けます。シナリオBでは、OpenAIの上場は2028年にずれ込むか、評価額を下げての実施になるとみています。これは、OpenAI株を約13%持つソフトバンクの現金化のタイミングにも響きます。
9. 今後注視するチェックポイント
- CoreWeaveの資金調達:借り換えの条件と利回り。最初の警報になります。
- Stargateの追加出資要請:出資者への資本要請や、建設延期の発表。
- OpenAIの2027年の資金調達:調達額の縮小や評価額の引き下げは、M5への分岐点です。
- NVIDIAの保証と出資の方針:決算や後任人事で、新規の約束が続くかどうか。
- 復帰の兆候:取締役会の構成の変化や、調査の早期終結。
おわりに
本稿は辞任直後の速報段階の試算です。シナリオの確率や各社の数値の一部は、公開情報をもとにした筆者の判断と推計を含みます。状況の進展に応じて、本体記事「AIエコシステムのキャッシュフロー分析」で更新していきます。本稿は特定の銘柄の売買を推奨するものではなく、投資判断はご自身の責任で行ってください。

コメント