AIエコシステムの全体像 2/4
AIエコシステムのキャッシュフローモデル
循環図の14社のAI事業を一つのグループとして連結すると、エコシステムのキャッシュフローは現時点では自力で成立していません。成立するかどうかは「外部のエンドユーザー売上が今後9年間、年率約37%で伸び続けるか」にかかっています。中心シナリオ(Base、年率28%成長)では10年以内に投資を回収できず、成立する見込みはまだ明確になっていないというのが試算の答えです。
- 2026年の姿:グループの外から入る現金は、エンドユーザーのAI支出約1,500億ドルとグループ外へのチップ販売の粗利約1,200億ドル。外へ出る設備投資は約4,500億ドル(グループ内のチップマージンを除いた額)で、年約3,200億ドルの現金不足です。
- Base(年率28%成長):単年黒字化は2033年、累積赤字の底は2032年の約1.5兆ドル、回収は2038年。
- Bull(各社の事業計画並み):2030年のエンドユーザー売上が約9,500億ドルに達しても、設備投資も増えるため、回収は2035年ちょうど。
- Bear(売上が伸び悩み設備投資を削減):2040年まで回収できず、約1兆ドルの外部債務が残る。
- 穴埋めの実態:2035年までの不足の大半を、Microsoft・Alphabet・Amazon・Oracleの既存事業(検索広告、Office、小売、従来型クラウド)の利益が約9,000億ドル、外部借入がピーク約1.1兆ドルで埋める構造です(Base)。
- 被投資家6社:新規の調達なしで黒字化まで現金が持つのはAnthropicだけです。他の5社は2027〜28年に追加の資金調達が必要になります。
IMFの「1.4兆ドルの収益約束」は連結すると消えます。しかしその約束で建てた設備の代金と、そのための借入は消えません。
本ページの数値は、公開情報に基づく当社の推計と仮定によるモデル試算です。将来の業績や市場動向を予測・保証するものではありません。各項目の「事実」「推計」「仮定」の区分は表中に明記しています。単位は特記のない限り米ドル、名目、暦年です。
連結すると何が消え、何が残るか
14社を一つの企業グループとみなして連結すると、IMF図1.2の3つの流れのうち出資と収益約束は相殺されて消えますが、債務はほぼ全額が残ります。貸し手が銀行・社債投資家・プライベートクレジットというグループの外側にいるためです。
| IMF図の流れ | 金額(IMF) | 連結後 | 理由 |
|---|---|---|---|
| 株式出資(青) | 約3,000億ドル | 消える | 出資者も出資先もグループ内。グループの手元資金は増えない |
| 将来の収益約束(緑) | 約1.4兆ドル | 消える | OpenAI・Anthropicの支払いはOracle・Microsoft・NVIDIAなどの売上になり、グループ内で相殺 |
| 債務(赤) | 約6,500億ドル | 残る | 貸し手は外部。投資家側の保証(NVIDIAのリース保証など)は、連結すれば単にグループの借入になる |
連結後に意味を持つのは、グループの外との現金の出入りだけです。
- 外から入る現金:エンドユーザーのAI支出(個人のサブスク、企業のAPI・Copilot・エージェント利用、AI由来の広告収入)と、グループ外の買い手(Meta、各国政府、一般企業、他のネオクラウド)へのチップ販売。
- 外へ出る現金:データセンターの建設・電力設備・メモリ・TSMCへの製造委託費、電気代と運営費、人件費、グループ外の計算資源の購入(Nscale、Lambdaなど)、外部債務の利払い。
- 消える内部取引の例:NVIDIAがOpenAIに出資 → OpenAIがOracleに支払い → OracleがNVIDIAのGPUを購入。連結すると、残るのはNVIDIAがTSMCやメモリ会社に払った製造原価と、Oracleが払った建設費・電気代だけです。NVIDIAの約75%の粗利は、グループ内の値付けにすぎなくなります。
この試算では、14社のうちAIに関わる部分だけを一つの「AI連結グループ」として切り出します。Microsoft・Amazon・Alphabet・Oracleの検索広告、Office、小売、従来型クラウドの利益はグループの外側の「親会社の財布」として扱い、AIの赤字をどれだけ補っているかを別に示します。
同じ1ドルが何度も売上になる
2026年に14社が単体で計上するAI関連売上は合計約7,100億ドルですが、連結するとグループの外から入るのは約3,300億ドルです。残りの約3,800億ドルは、グループ内でチップやクラウドを売り買いした分です。
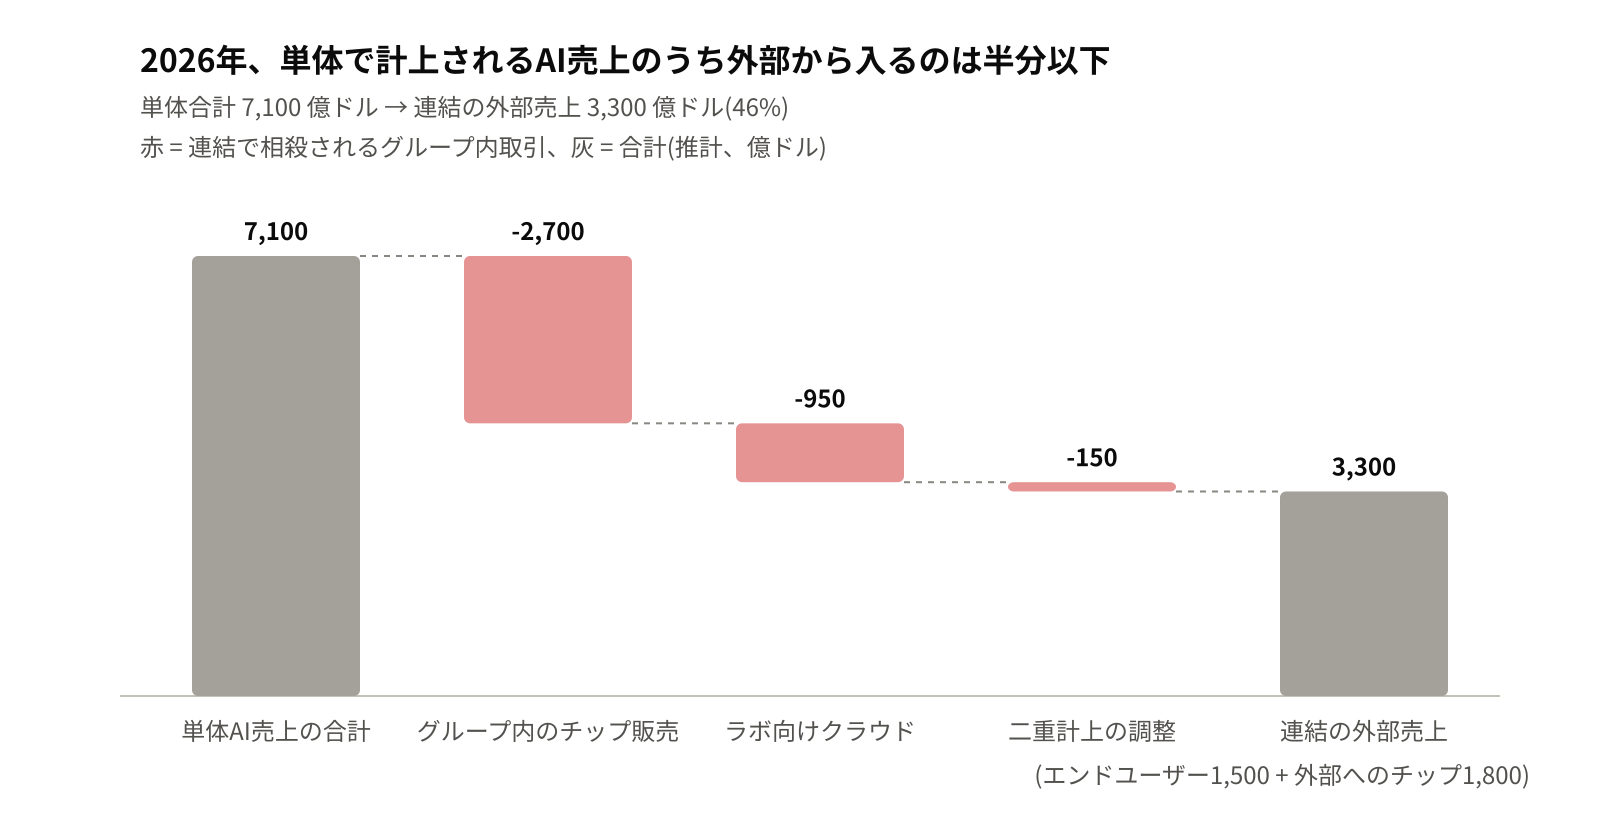
外部売上3,300億ドルのうち1,800億ドルは、Meta・各国政府・一般企業へのチップ販売です。これも結局はグループ外のAI投資ブームに支えられた需要で、最終的なAIの利用者が払っているのは約1,500億ドルにとどまります。
シナリオの前提
シナリオを分けるのは、エンドユーザー売上の成長率と設備投資のペースの2つです。2026年の出発点は全シナリオ共通で、決算・開示からの推計です。単位は十億ドル。
| 前提 | Base | Bull | Bear | 区分と根拠 |
|---|---|---|---|---|
| 2026年 エンドユーザーAI売上 | 150 | 150 | 150 | 推計。OpenAI 36(会社予測)、Anthropic約50(上期16.3を基に)、ハイパースケーラーの外部顧客向けAI約75。Bedrock経由などの二重計上を控除 |
| 売上成長率 2027→30→35年 | 70%→30%→10% | 90%→35%→12% | 45%→15%→6% | 仮定。Bullは2030年にOpenAI単独3,500億ドルという会社計画と整合する水準 |
| 2030年 エンドユーザー売上 | 696 | 952 | 390 | 上の成長率から計算 |
| 2026年 総AI設備投資 | 670 | 670 | 670 | 推計。Microsoft約170、Amazon約220、Alphabet 195〜205(いずれも事実)のAI分に、Oracle、CoreWeave、xAI、Stargate系SPVを加算 |
| 設備投資の伸び 2027→30年 | +25%→0% | +35%→+8% | +15%→−10% | 仮定。Alphabet・Amazonは2027年の大幅増を表明(事実)。Bearは2028〜30年に削減 |
| 相殺されるチップマージン | 設備投資の32.5% | 同 | 同 | 仮定。設備投資の半分がグループ内のチップ会社向け、その粗利率65%。NVIDIAの粗利率75%は事実 |
| グループ外へのチップ販売 | 180、粗利率65% | 同、より高成長 | 同、粗利率55%、2028年から減少 | 推計。NVIDIAのデータセンター売上の約4割(Meta・各国政府・一般企業など) |
| 外部運営費 | 売上の30%→25% + 設備の4% | 30%→20% + 4% | 35%→32% + 4% | 仮定。人件費・販売費・グループ外の計算資源購入と、電力・運営費 |
| 外部債務(期首)と金利 | 650、6.5% | 同 | 同 | 650はIMF(事実)。金利は仮定 |
| 親会社の既存事業から回せる現金 | 年150、+3%/年 | 同 | 同 | 仮定。非AIの営業キャッシュフローから配当・自社株買いを差し引いた余力 |
| それでも足りない分の調達 | 借入65%、出資35% | 同 | 同 | 仮定 |
計算式:FCF = エンドユーザー売上 + 外部チップ粗利 − 外部運営費 − 外部支払ベースの設備投資 − 外部債務の利払い。税金、運転資本、為替は含めていません。
累積キャッシュフローのギャップ
どのシナリオでも、2030年までの5年間に累計1.4兆ドル前後の現金不足が生じます。シナリオの差が開くのは2031年以降で、そこまでは「売上が伸びれば投資も増える」ため、強気シナリオでも不足はほとんど縮みません。
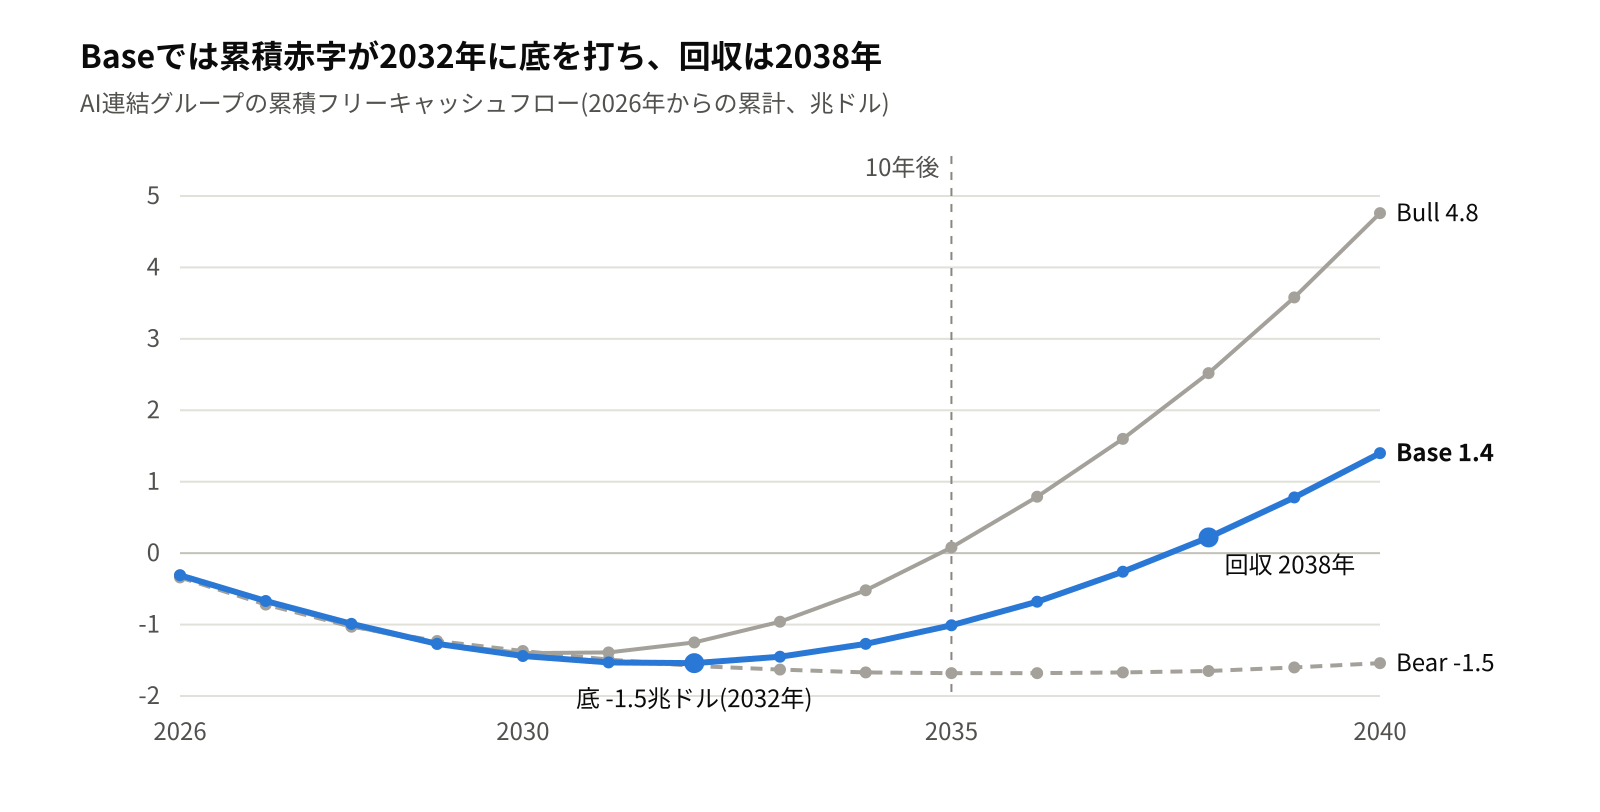
10年後の2035年時点で累積がプラスに戻るのはBullだけです。Bearでは設備投資を削減して単年の赤字は縮みますが、建てた設備の借入が残り、累積赤字は2040年でも約1.5兆ドルにとどまります。その場合、投資した設備の多くは減損の対象になります。
損益分岐の条件
エコシステムが自力で回るための条件は、外部のエンドユーザー売上が2026年の約1,500億ドルから年率37%で伸び続け、2035年に約2.6兆ドルに達することです(Baseの設備投資を前提に、2035年までに累積をゼロに戻す条件)。2030年に単年黒字にするには年率58%が必要です。
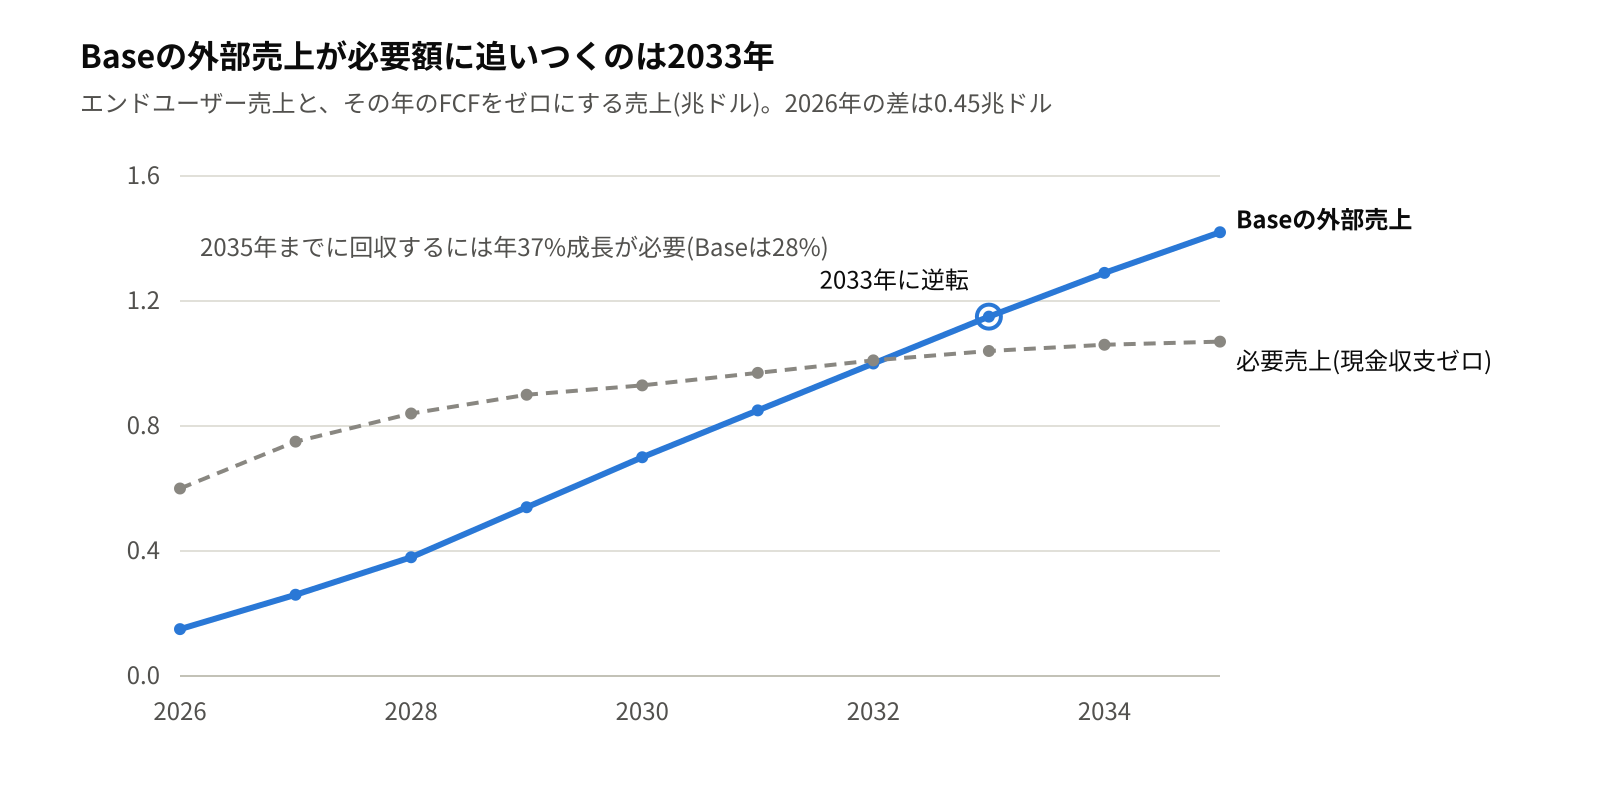
| 条件(Baseの設備投資パス) | 2030年に必要な外部売上 | 2035年に必要な外部売上 |
|---|---|---|
| その年の現金収支がゼロ | 約9,300億ドル | 約1.07兆ドル |
| 減価償却と資本コスト10%まで賄う | 約9,300億ドル | 約1.22兆ドル |
参考までに、Bainは2030年に世界で年2兆ドルの新規売上が必要と試算しています。本試算は14社に絞ったぶん小さいものの、「2030年に現在の6倍の外部売上が必要」という構図は同じです。OpenAIの会社計画(2030年に3,500億ドル)は、この必要額の約4割にあたります。
不足を誰が埋めるか
Baseでは、2032年までの不足約1.5兆ドルのうち約6割をMicrosoft・Alphabet・Amazon・Oracleの既存事業の利益が、残りを外部の借入と出資が埋めます。AIのキャッシュフローは、検索広告やOffice、小売といった「旧来の稼ぎ」に支えられて成り立っている、というのが連結して見える姿です。
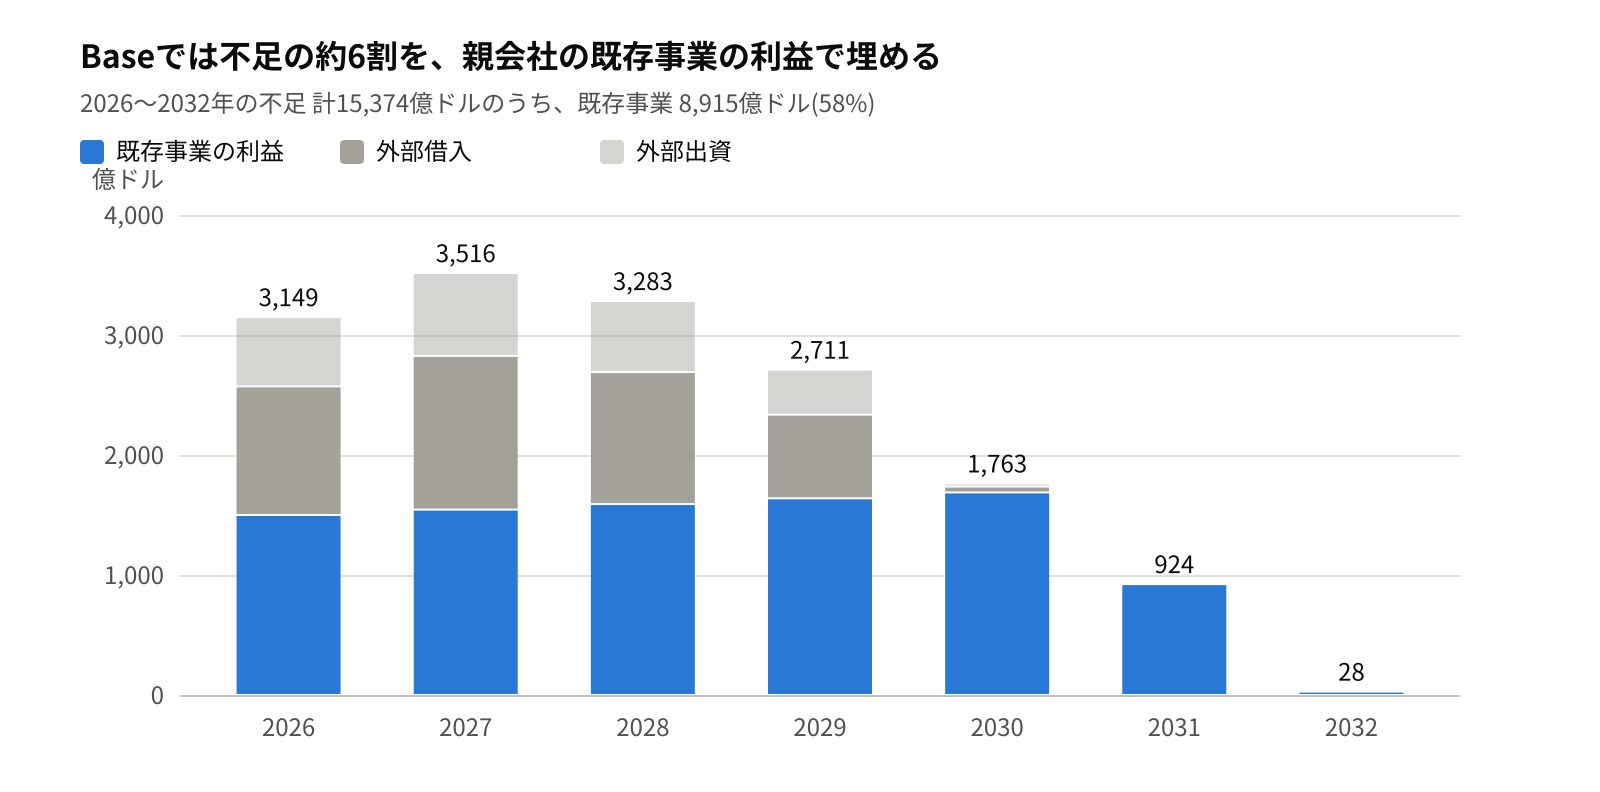
外部債務は2026年期首の約6,500億ドル(IMF)から2030年に約1.07兆ドルまで増え、完済は2037年です。Bearでは約1兆ドルのまま減らず、利払いだけで年約700億ドルかかります。既存事業を持たないOpenAI、Anthropic、CoreWeave、xAI、そして借入で出資するSoftBankは、このクッションの外にいます。連結では平均されて見えないものの、資金繰りの弱い企業に負担が偏っている点には注意が必要です。
透明性の論点
各社の決算は単体としては正しくても、合算すると同じ現金が何度も売上や受注残として数えられ、それぞれが株価に倍率を掛けて反映されています。どの会社も他社を支配していないため、会計基準上この「エコシステム連結」を求めるルールはありません。
- 売上の多重計上:2026年は単体AI売上の合計約7,100億ドルのうち、約54%がグループ内の取引です(推計)。主要顧客の開示は売上の10%以上といった基準でしか求められず、「出資先からの売上」を分けて示す会社はほぼありません。
- 受注残の積み上がり:OracleのRPO 6,640億ドル、Microsoft 6,270億ドル、Google Cloud 5,608億ドル、CoreWeave 1,040億ドルで合計約1.9兆ドル。その大きな部分はOpenAIとAnthropicの約束ですが、両社の2026年売上は合計約860億ドルです。受注残の実現は「顧客が稼ぐ力」より「顧客が資金を集め続ける力」に依存しています。
- 利益の内部完結:NVIDIAがOpenAIに出資し、その資金が回り回ってNVIDIA製品の購入に使われると、NVIDIA側では出資が資産に、販売が利益になります。連結すればこの利益は未実現利益として消去されるものです。
- 評価額の自己強化:出資者自身が参加する資金調達でAIラボの評価額が上がると、既存の持分に評価益が生じます。その評価額の根拠は、当の出資者への支払いを前提とした売上計画です。
- 見えにくい債務:SPVへの融資、リース保証(NVIDIA最大1,050億ドル)、残価保証(Broadcom)は本体の貸借対照表には載らず、注記にしか現れません。連結すればすべてグループの借入です。
投資家が自分でできる補正は、「出資先・取引先が約束した売上」を外して見ることです。具体的には、RPOの取引先別内訳、関連当事者取引や保証の注記、そして本試算のような外部売上ベースの通算です。
被投資家6社の会社別モデル
被投資家6社のうち、新規の調達なしで黒字化まで現金が持つのはAnthropicだけです。OpenAIは会社計画どおりに売上が伸びても2028年に現金が尽き、黒字化の2030年までに約1,100億ドルの追加調達が要ります。売上が計画の半分(Base)なら、計算資源契約の7割が固定されているため黒字化しないまま追加調達が5,000億ドルを超えます。ネオクラウドとデータセンター型(CoreWeave、Stargate、SpaceX/xAI)は「借入で建ててリースで返す」構造のため、どのシナリオでも2027〜28年に追加の借入が必要になります。
| 会社 | 期首現金 | シナリオ | 現金が尽きる年 | 単年黒字化 | 必要調達額 | 累積FCF 〜2030 |
|---|---|---|---|---|---|---|
| ⑨ OpenAI | 150 | Bull / Base / Bear | 2028 / 2028 / 2028 | 2030 / なし / なし | 109 / 513 / 1,223 | −223 / −392 / −526 |
| ⑩ Stargate(拠点群) | 10 | Bull / Base / Bear | 2027 / 2027 / 2028 | 2033 / 2033 / なし | 81 / 50 / 42 | −78 / −49 / −35 |
| ⑪ CoreWeave | 5.5 | Bull / Base / Bear | 2027 / 2028 / 2028 | 2032 / 2035 / なし | 20 / 41 / 67 | −25 / −34 / −33 |
| ⑫ Anthropic | 132 | Bull / Base / Bear | 尽きない / 尽きない / 2035 | 2027 / 2027 / なし | 0 / 0 / 5 | +286 / +109 / −55 |
| ⑬ Mistral AI | 5.5 | Bull / Base / Bear | 2028 / 2028 / 2029 | 2033 / なし / なし | 6 / 12 / 18 | −11 / −10 / −9 |
| ⑭ SpaceX/xAI | 100 | Bull / Base / Bear | 2027 / 2028 / 2028 | なし / なし / なし | 173 / 251 / 240 | −209 / −210 / −179 |
単位は十億ドル。「現金が尽きる年」は、今後新規の出資も借入もないと仮定した場合の年。「必要調達額」は、その年までの現金不足の最大値(2035年まで)。
シナリオの定義は全社共通です。Bullは会社計画・開示をそのまま置き、Baseは売上が2030年に計画の5〜7割、Bearは2〜4割にとどまる一方、計算資源契約の固定分(OpenAI 70%、Anthropic 80%)と既存の借入は残るとします。Bearでスタートアップ型の会社の必要調達額が減るのは、設備投資を止める前提のためです。その場合、借入で建てた設備の貸し手側に損失が移ります。
⑨ OpenAI
2026年3月の1,220億ドルを含めても、年間の現金消費が2027年約650億ドル、2028年約950億ドルと増えるため、FTの報道どおり2028年に資金が尽きます。最大の分かれ目は2029〜30年に売上が2,000〜3,500億ドルに届くかです。
⑫ Anthropic
上半期ですでに営業CFが黒字(+39億ドル)で、現金1,317億ドルの厚みがあります。リスクは現金より、その後に結んだ2,450億ドルを含む計算資源契約の支払いが2028年以降に立ち上がる点です。Bearでは2028年から赤字に転じます。
⑭ SpaceX/xAI
AI設備投資が年500億ドル規模で、Grokの売上は数億ドルです。AnthropicとGoogleへの計算資源貸し出しが収入の柱ですが、90日で解約できる契約です。親会社SpaceXのロケット・Starlinkがクッションです。
⑪ CoreWeave
営業は黒字ですが、利払いが四半期6.4億ドルと売上の4分の1を占め、設備投資のために借入を続ける必要があります。上位3顧客で売上の72%です。
⑩ Stargate
合弁としての開示がなく、拠点ごとのSPVを一体とみなした推計です。借入で建て、OpenAIからのリース料で返す構造なので、自社のリスクというよりOpenAIのリスクをそのまま負います。
⑬ Mistral AI
規模は小さく、必要調達額は60〜180億ドルです。欧州での自社計算基盤(2030年に1GW)を進めるほど資金需要が増えます。
現金はいつまで持つか
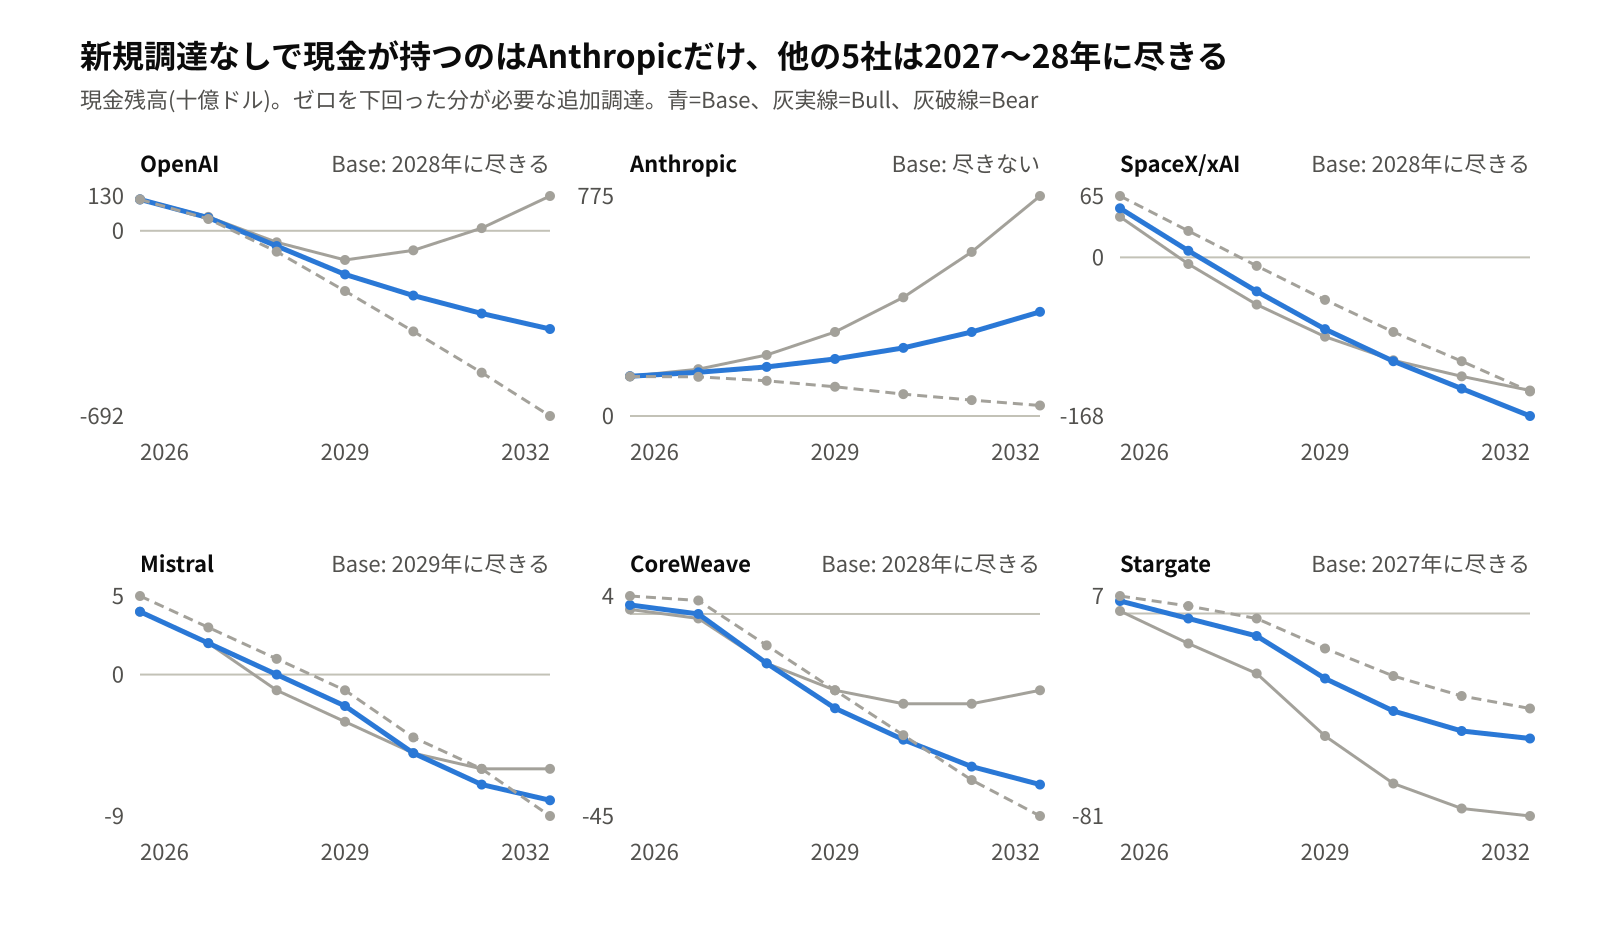
OpenAIとSpaceX/xAIは赤字の幅が大きく、Baseでは2030年にも底が見えません。CoreWeaveとStargateは金額こそ小さいものの、現金の厚みが数カ月分しかなく、設備投資のたびに新しい借入を組むことが前提です。借入市場が閉じれば最初に止まるのはこの2社です。
トークンから売上を逆算する
売上は「処理トークン量 × 実現単価」に分解できます。単価は年約30〜50%で下がり続けているため(フロンティアモデルの入力単価は2024年の100万トークンあたり10ドルから2026年に1.25〜3ドル)、売上が年30%伸びるにはトークン量が年約2倍になる必要があります。これが最も早く観測できる先行指標です。
2026年の実現単価は、各社の売上を推定トークン量で割って逆算しました(OpenAI 100万トークンあたり約4.9ドル、Anthropic約11ドル。Anthropicが高いのはコーディング向けの出力トークン比率と単価が高いため)。いずれも推計です。
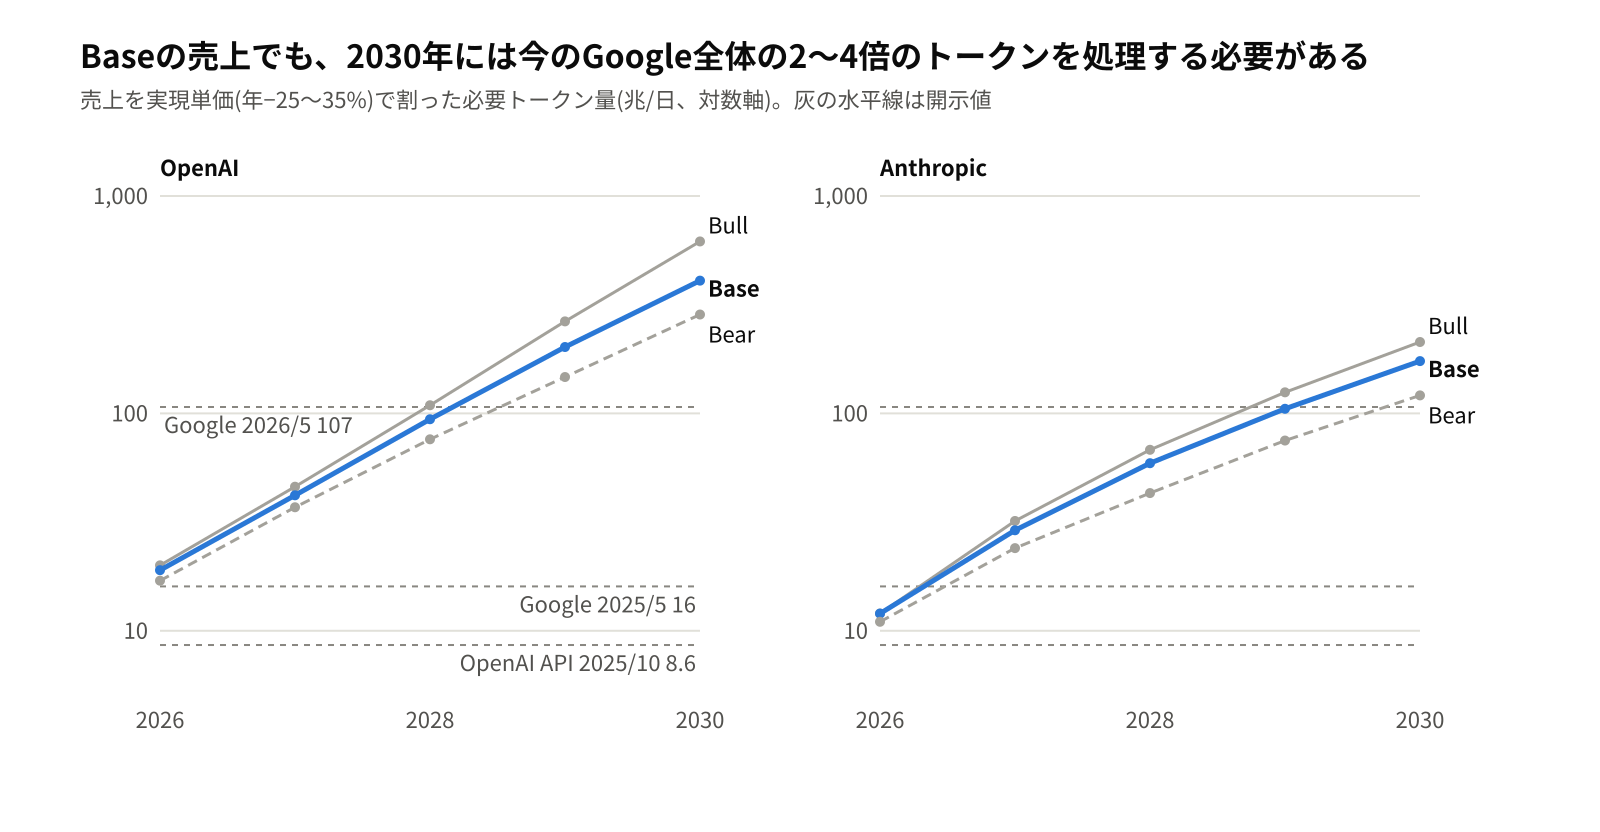
- 必要な伸びは実績の延長線上:OpenAIのBaseは2030年に1日約400兆トークン(現在の約20倍、年約2.1倍)。Googleはこの1年で7倍になったので、不可能な数字ではありません。ただしGoogleの月間増分は2025年後半に鈍化しており、「年2倍」を維持できるかが分かれ目です。
- 単価の下落が最大の変数:単価下落が年35%なら、同じ売上に必要なトークンは年25%の場合の1.7倍(2030年)になります。OpenRouterではオープンウェイト・中国系モデルがトークンの約7割を占め、単価の下落圧力になっています。
- トークンが伸びても売上にならないことがある:Googleの処理トークンの大半は検索やWorkspace内の無料利用で、実現単価は100万トークンあたり1ドルを大きく下回ります。トークン量と並べて「有償トークン比率」を見る必要があります。
リスクポイントはどこか
資金繰りが切れる場所は、会社の型ごとに違います。最初の山は2027〜28年で、OpenAIの追加調達、Anthropicのコミット支払いの立ち上がり、CoreWeave・Stargateの借換えと新規借入が同じ時期に重なります。
| 会社 | 最初に切れる場所 | 時期 | 連鎖する先 |
|---|---|---|---|
| OpenAI | 次の資金調達(1,000億ドル超)が評価額を下げずにできるか。できなければOracle・Azure・AWSへの支払いを繰り延べるしかない | 2027年後半〜2028年 | Oracle(RPOの大半)、Stargate拠点のSPV、SoftBank(借入で出資)、CoreWeave |
| Anthropic | 2028年以降の固定支払い(年700〜1,000億ドル。うち利用量にかかわらず払う型はGoogle・Amazon・Microsoftの計2,694億ドル)に売上が追いつかない場合。IPO後の資本市場へのアクセスがクッション | 2028〜29年 | Google・AWS・Azureの受注残、BroadcomリースSPV(630億ドル)、SpaceX/xAIの貸し出し収入 |
| SpaceX/xAI | Anthropic・Googleの計算資源契約(90日で解約可)が続くか。続かなければ年500億ドルの設備投資はロケット・Starlinkの現金と新規借入頼み | 2027年 | NVIDIA(400億ドルのチップ購入借入)、社債投資家 |
| CoreWeave | 利払いが営業利益を超えたまま、既存クラスターの契約更新(2〜5年)とSPVの借換えが重なる時点 | 2027〜28年 | Blackstone・Blue Owl等のプライベートクレジット、NVIDIA(株主かつ容量保証) |
| Stargate | 単一テナント(OpenAI)への支払い依存。拠点完成とOpenAIの資金調達がずれると稼働前に利払いだけが発生 | 2027年 | JPMorgan・邦銀(拠点SPVの貸し手)、Oracle、Crusoe、NVIDIA(リース保証) |
| Mistral AI | 次の調達ラウンド。単価下落でオープンウェイトとの差別化が効かなくなると資金調達が難しくなる | 2028年 | 欧州のデータセンター融資先、Samsung等の戦略株主 |
共通する性質が2つあります。第一に、どの会社も「単年黒字化の前に、もう一度大きな外部調達」が必要で、その調達は投資家が「計画どおりの売上」を信じている間しかできません。第二に、最も弱い環(CoreWeave、Stargate拠点)が止まると、その計算資源を前提にしたラボの売上計画も崩れるため、リスクは上下両方向に伝わります。
監視すべきKPI
測りたいのは「外部の現金が入っているか」と「固定された支払いに対して余裕があるか」の2点です。各社が公表する売上や受注残は内部取引を含むため、そのままでは健全性を示しません。警戒水準は本試算のBaseとBearの境目を目安に置いた仮定です。
| 層 | KPI | 見方 | 警戒水準(目安) | どこで見られるか |
|---|---|---|---|---|
| 先行(最も早い) | トークン処理量の前年比 | 売上の元。Baseは年2倍が必要 | 年1.5倍を下回る | Google I/O・決算、OpenAI DevDay、Microsoft決算、OpenRouter週次 |
| 先行 | 有償トークン比率と実現単価 | トークンが伸びても売上にならないことを検知 | 実現単価の下落が年35%超 | 売上÷トークン量で逆算、API価格表、OpenRouterのスペンドシェア |
| 外部売上 | 第三者顧客からの売上比率 | 出資先・出資元以外からの売上。循環の外にある現金 | クラウド・ネオクラウドでラボ向けが売上の40%超 | 顧客集中の開示(CoreWeave上位3社72%、Anthropic上位5社25%)、関連当事者注記 |
| 外部売上 | 受注残の質 | RPOのうち単一顧客・出資先の比率と、24カ月以内に売上化する比率 | 単一顧客が40%超、または24カ月以内比率が低下 | Oracle・Microsoft・Google・CoreWeaveのRPO開示 |
| 資金繰り | ランウェイ(現金÷年間現金消費) | 次の調達までの時間 | 18カ月未満 | S-1・決算、非上場企業は報道(FT・The Information) |
| 資金繰り | 固定コミットカバレッジ(売上÷翌年の解約不能な支払い) | 利用量にかかわらず払う型の支払いだけを分母にする。引渡し条件付きや解約可能な契約は別に見る | 1.5倍未満 | S-1の契約上の義務表、クラウド契約の報道 |
| 財務 | インタレストカバレッジ(EBITDA÷利払い) | 借入で建てる企業の余裕 | 2.5倍未満(CoreWeaveは2025年2.9倍、低下中) | 四半期決算 |
| 財務 | オフバランス債務と保証の総額 | SPV・リース保証・残価保証。本体の貸借対照表には載らない | 前年比で倍増 | 注記、格付会社のレポート、IMF GFSR |
| 財務 | 負債の調達元の変化 | 投資適格社債 → プライベートクレジット → ベンダーファイナンスと移ると危険信号 | ベンダー(NVIDIA等)が保証・融資に回る | 調達の報道、社債の流通価格(SpaceX社債は発行直後に額面割れ) |
| 設備 | GPUの稼働率と再販価格 | リース・SPVの担保価値 | 中古H100時間単価が年40%超の下落 | GPUレンタル指数、ネオクラウドの稼働率開示 |
このうち3つを毎四半期追うだけでも、エコシステムの方向はかなり正確につかめます。トークン処理量の伸び(年2倍を割っていないか)、第三者顧客からの売上比率(循環の外の現金が増えているか)、固定コミットカバレッジ(翌年の支払いを売上で賄えるか)の3つです。
モデルの限界
結果を最も大きく動かすのは、売上成長率、設備投資の規模、グループ外へのチップ販売の3つです。
- 境界の引き方:AIが検索広告やOfficeの売上を守っている効果(防衛的な価値)は、エンドユーザー売上に入れていません。これを数えると結果は改善します。
- グループ外のチップ販売も当てにならない:Metaや各国政府の購入は、さらに外側の同じAI投資ブームに支えられています。これを除くとBaseでも累積赤字は約2.9兆ドルに広がり、2040年まで回収できません。
- GPUの寿命:6年で償却しています。実際に4年程度で陳腐化すれば、更新投資が増えて必要売上は上がります。
- 売上と設備投資の連動:売上が伸びれば投資も増える、という実際の強い連動はシナリオの組み合わせでしか表現していません。実際は「Bullの売上とBullの投資」がセットで起きやすく、売上だけ伸びて投資が抑えられる展開は起きにくいと考えられます。
- 含めていないもの:税金、運転資本、減損、契約不履行の連鎖、手元現金(Anthropicの約1,300億ドルなど)の取り崩し。
出典
連結モデル
- IMF GFSR 2026年10月 図1.2の総額(TNW):株式出資約3,000億ドル、収益約束約1.4兆ドル、債務約6,500億ドル
- OpenAIの売上・資金消費の見通し(Reuters/FT、2026年9月):2026年売上360億ドル→2030年3,500億ドル、2026〜30年のFCF累計−2,780億ドル
- Anthropic S-1の要約(FourWeekMBA):2026年上期売上163億ドル、現金等1,317億ドル
- NVIDIA 2Q FY27(2026年5〜7月)決算:売上962億ドル、粗利率75%
- 主要社の2026年設備投資(Business Insider/HL、2026年10月30日)
- Alphabet 3Q26決算の分析(Metir AI):設備投資ガイダンス1,950〜2,050億ドル、FCF −91億ドル
- Microsoft 2026年1〜3月期決算(GeekWire):AI事業年換算370億ドル、RPO 6,270億ドル
- Oracleの資金計画(FourWeekMBA):FY26 FCF −237億ドル、RPO 6,640億ドル
- Bainの試算(PYMNTS、2025年9月):2030年に年2兆ドルの売上が必要、8,000億ドル不足
- 個別取引の出典:循環図ページの「主要取引の事実一覧」
会社別モデル(⑨〜⑭)
- OpenAIの年次FCF予測と現金残高(The Decoder)
- Anthropic S-1の要点(BuildMVPFast)
- Anthropicの契約義務(Xenospectrum)
- SpaceX/xAI 2Q26(Tom Tunguz)
- xAI 2025年の財務(TechCrunch)
- Mistral AIの売上と調達(Presenc)
- CoreWeave 2Q26(Beancount)
- CoreWeaveの利払いとカバレッジ(TIKR)
- Stargateの進捗(FourWeekMBA)
- Google 月3,200兆トークン(GIGAZINE)、各社のトークン量のまとめ(Robonomics)
- OpenRouterのトークン・シェア分析、API単価の推移(Deploybase)