AIエコシステムの全体像 3/4
AIエコシステムのストレステストモデル
四半期ごとに6種類のショックを循環構造に通し、「どの主体の資金繰りがいつ切れ、誰にいくら波及するか」を5段階のマグニチュード(M1〜M5)で示すモデルの初版です。連結キャッシュフローモデル(Base・Bull・Bear)を出発点にしています。
- 四半期ストレステスト:需要、トークン単価、クレジット市場の閉鎖、GPU更新サイクル、カウンターパーティの停止、保証の履行の6ショック×3段階と複合シナリオを、9つの資金繰り主体の8四半期の現金に当てます。
- 出力は4つ:リスクポイント(現金が切れる四半期と不足額)、マグニチュード、株価とのギャップ、今後の注視項目です。
- 月次チェックポイント:10個の先行指標を閾値で監視し、赤が1つまたは黄が3つで臨時ストレステストを発動します。
- ドライランで見えたこと:需要・単価のショックは8四半期では資金繰りを切らず、切るのは調達側のショック(クレジット閉鎖、GPU更新短縮)です。複合シナリオでは総インパクト約4,190億ドル(M5)です。
本ページはモデルの設計を公開するものです。実際のテスト結果は開示履歴のページから各回の結果に進めます。
本ページの数値は、公開情報に基づく当社の推計と仮定によるモデル試算です。ショックの強さ・損失率・発生確率はv1.0の仮定であり、将来の業績や市場動向を予測・保証するものではありません。投資助言ではありません。単位は特記のない限り米ドルです。
モデルの構成と版管理
3つのモデルを階層にして使います。年次の連結CFモデルが「前提」を供給し、四半期ストレステストがその前提に衝撃を与えて「どこが切れるか」を測り、月次チェックポイントが「予定外のテストを走らせるべきか」を判定します。
| 層 | 頻度 | 問い | 入力 | 出力 |
|---|---|---|---|---|
| 年次 連結CFモデル(2ページ目) | 年1回+大型取引時 | エコシステムは自力で回るか | 決算・開示・報道 | Base/Bull/Bearの年次CF、必要売上、KPI |
| 四半期 ストレステスト | 速報版:翌々月上旬、完全版:翌々月下旬 | ショックが来たら誰の資金繰りがいつ切れ、誰に波及するか | 年次モデルのBase、ショックのパラメータ、エクスポージャー表 | リスクポイント、マグニチュード(M1〜M5)、株価とのギャップ、注視項目 |
| 月次 チェックポイント | 毎月上旬 | 先行指標は閾値を越えたか、臨時テストが要るか | 10個の先行指標の実測値 | 信号(緑・黄・赤)、臨時テストの発動判定 |
版管理の規則は次のとおりです。読者が「どの版のどの実行か」を特定できることを優先しています。
- モデル版番号:
v<大>.<小>。パラメータの値や閾値の調整は小番号(v1.1、v1.2)、ショックの追加・主体の追加・計算式の変更は大番号(v2.0)を上げます。本ページはv1.0です。 - 四半期テストの実行ID:
ST-<年>Q<四半期>-<連番>。連番は速報版が01、完全版が02、臨時テストが03以降です。例:2026年7〜9月期の速報版はST-2026Q3-01、完全版はST-2026Q3-02。 - 月次チェックポイントの実行ID:
CP-<年>-<月>。例:CP-2026-12。 - 固定の原則:1回の実行では、使ったモデル版・年次モデルの版・データ取得日の3つを実行ログに記録し、公開後はその行を書き換えません。前提を直すときは次の実行IDで直します。
- 公開単位:四半期ごとに「実行ID+結果表+注視項目」、月次は信号表を公開し、年次モデルの改定は別ページで告知します。
対象範囲:資金繰り層とエクスポージャー層
モデルは主体を2つの層に分けます。四半期の現金を追うのは、既存事業のクッションを持たず「調達が止まると数四半期で止まる」9主体だけです。残りは、その9主体が止まったときにいくら損失を受けるかを、エクスポージャー(持分・受注残・債権・保証)×損失率で測ります。Fluidstack、TeraWulf、Blue Owl、銀行、メモリー各社といった周辺プレイヤーはこの第2層に入ります。
資金繰り層(四半期の現金を追う9主体)
| 主体 | 型 | 追う理由 | 前提の出所 |
|---|---|---|---|
| ⑨ OpenAI | AIラボ(赤字・大型調達依存) | 年次モデルでは全シナリオで2028年に現金が尽きる。循環の最大の結節点 | 会社別CFモデル(Base) |
| ⑫ Anthropic | AIラボ(黒字・固定コミット大) | 現金は厚いが、2028年以降の固定支払い(年700〜1,000億ドル)が売上減に弱い | 同上 |
| ⑪ CoreWeave | ネオクラウド(借入で建てる) | 利払いが売上の約4分の1。現金は数カ月分。借入市場が閉じると最初に止まる | 同上 |
| ⑩ Stargate拠点SPV群 | 拠点SPV(単一テナント) | OpenAIの支払いだけが返済原資。完成と調達のズレで利払いだけが先に発生 | 同上 |
| ⑭ SpaceXAI | ラボ兼貸し手(親会社クッション有) | 年500億ドルの設備投資を「90日で解約可」な貸し出し契約と400億ドルの新規借入で支える | 同上 |
| ⑬ Mistral | 小型ラボ | 金額は小さいが、次の調達ラウンドが止まると影響が欧州の拠点融資に及ぶ | 同上 |
| ⑧ Oracle(AI部門) | 投資家だが借入で建てる | RPO 6,640億ドルの大半がOpenAI。社債180億+ローン380億+2026年450〜500億ドルの追加調達 | 取引一覧を四半期化(v1.0で新設) |
| ⑤ SoftBank Group | 借入で出資する投資家 | 400億ドルのブリッジローンでOpenAIに出資。OpenAIの評価額が下がるとローンの借換えとLTVに直撃 | 同上 |
| その他ネオクラウド(合算) | Nebius、Nscale、Lambda、Crusoe、Fluidstack、TeraWulf | Anthropic・Microsoft・Metaへの契約を前提に借入でGPUを購入。CoreWeaveと同じ型で、引渡し条件付き契約が多い | 報道ベースの合算(v1.0で新設、精度低) |
エクスポージャー層(損失を受ける側)
| 層 | 主体 | 持っているエクスポージャー | 影響を受ける経路 |
|---|---|---|---|
| 投資家・供給者(①〜⑧) | NVIDIA、Microsoft、Amazon、Alphabet、AMD、Broadcom、Oracle、SoftBank | 持分(約3,000億ドル)、受注残・購入約束(約1.4兆ドル)、保証(NVIDIA最大1,050億ドル、Broadcom残価保証) | C1 評価損、C2 受注残消失、C3 保証履行、C4 チップ需要減 |
| 貸し手:銀行 | JPMorgan、Goldman Sachs、BofA、Citi、Morgan Stanley、みずほ、SMBC、MUFG | SoftBankブリッジ400億ドル、Stargate拠点SPV(Abilene約100億、ニューメキシコ180億ドル)、AnthropicチップSPVのシニア部分 | C3 SPVデフォルト、C5 担保価値下落 |
| 貸し手:プライベートクレジット | Blackstone、Blue Owl、Apollo、Pimco、KKR、Brookfield | CoreWeave債務(約350億ドル)、SpaceXAIの400億ドルチップローン、Meta Hyperion JV(270億ドル)、SPVの劣後部分 | C3、C5 |
| 保証人・ベンダーファイナンス | NVIDIA、Broadcom、AMD(ワラント) | リース保証、残価保証、容量保証 | C3 保証履行、C4 |
| 拠点開発・電力 | SB Energy、Vantage、Crusoe、Related | 長期リースの賃料債権、建設ローン | C2 テナント支払い停止 |
| 部材サプライヤー | TSMC、SK hynix、Samsung、Micron | チップ・メモリーの受注と増産投資 | C4 チップ需要減(最終的な受け手) |
エクスポージャー表は「誰が、誰に、どの形で、いくら」の4列で、循環図ページの取引一覧をそのまま転記しています。新しい取引が公表されたら行を足すだけで、伝播計算に反映されます。
ショックの定義:6種類×3段階と複合シナリオ
ショックは「現金の入り」を止めるもの(S1、S2)、「調達」を止めるもの(S3)、「出ていく現金」を増やすもの(S4、S6)、「循環の中の誰かが止まる」もの(S5)の4タイプです。すべて年次モデルのBaseに対する差分で定義し、テスト期間は8四半期(例:2026年10月〜2028年9月)です。数値はv1.0の初期値です。
| ID | ショック | 動かす変数 | 軽(L1) | 中(L2) | 重(L3) | 歴史的な目安 |
|---|---|---|---|---|---|---|
| S1 | 需要ショック | エンドユーザー売上のBase比(4四半期で線形に到達しその後横ばい)。ラボの計算資源コストは固定分(OpenAI 70%、Anthropic 80%)が残る | −10% | −25% | −40% | Bearシナリオは2028年にBase比−26%。ドットコム後の法人IT支出は2年で約−15% |
| S2 | トークン単価ショック | 実現単価の年率下落がBaseの35%から加速。数量が半分補うとしてラボ売上は最終四半期で左の率だけ減る。ネオクラウドのGPUレンタル単価も同じ率で下落 | −10%(単価−45%/年) | −22%(−55%/年) | −35%(−65%/年) | フロンティア入力単価は2024→26年で100万トークンあたり$10→$1.25〜3。H100時間単価は2024年に約−50% |
| S3 | クレジット市場の閉鎖 | 新規借入が止まる四半期数、満期債務の借換え率、スプレッド上昇、株式調達の成立率 | 2四半期・借換75%・+150bp・株式75% | 4四半期・借換50%・+300bp・株式50% | 6四半期・借換25%・+500bp・株式25% | 2008年はHY発行が約5カ月停止、2022年はテックIPOが約9カ月停止 |
| S4 | GPU更新サイクルの短縮 | 耐用年数6年からの短縮。GPU保有型の主体(CoreWeave、ネオクラウド、SpaceXAI、Stargate、Oracle)の設備投資が増え、担保・残価が下がる | 5年・投資+20%・残価−20% | 4年・+50%・−40% | 3年・+100%・−60% | 年次モデルの感応度:4年で回収不能。中古H100は1年で約40%安 |
| S5 | カウンターパーティの機能停止 | 選んだ主体(初期値:OpenAI。CoreWeave、SpaceXAIも選択可)が調達できず、取引先への支払いを繰り延べる割合。当該主体の現金は増え、供給者の売上が減る | 25%を繰延 | 50% | 100%(支払停止) | OpenAIの支払いはOracle RPOの大半、Stargate SPVの全額、CoreWeave受注残の約2割 |
| S6 | 保証の履行 | NVIDIAのリース保証(最大1,050億ドル)とBroadcomの残価保証(630億ドルSPV)のうち、履行を求められる割合。4四半期で支払う | 履行10% | 25% | 50% | 保証は履行されるまで注記にしか現れない。履行するとベンダーのフリーキャッシュフローから出る |
| S7 | 複合(逆方向リスク) | S1(L2)+S3(L2)+S5(OpenAI、L2)を同時に適用。IMFが「評価損・返済困難・約束不履行が同時に起きる」とした状況 | — | — | 固定 | 需要が弱むと調達も閉じるという連動は、2000年、2008年、2022年に共通 |
各ショックには「発生確率」を付けます(v1.0初期値:Baseが継続55%、L1 25%、L2 15%、L3 5%)。この確率は株価とのギャップを測るときにだけ使い、月次チェックポイントの信号が黄・赤になったら当該ショックの確率を上げます。
伝播経路:循環構造を通る6本の経路
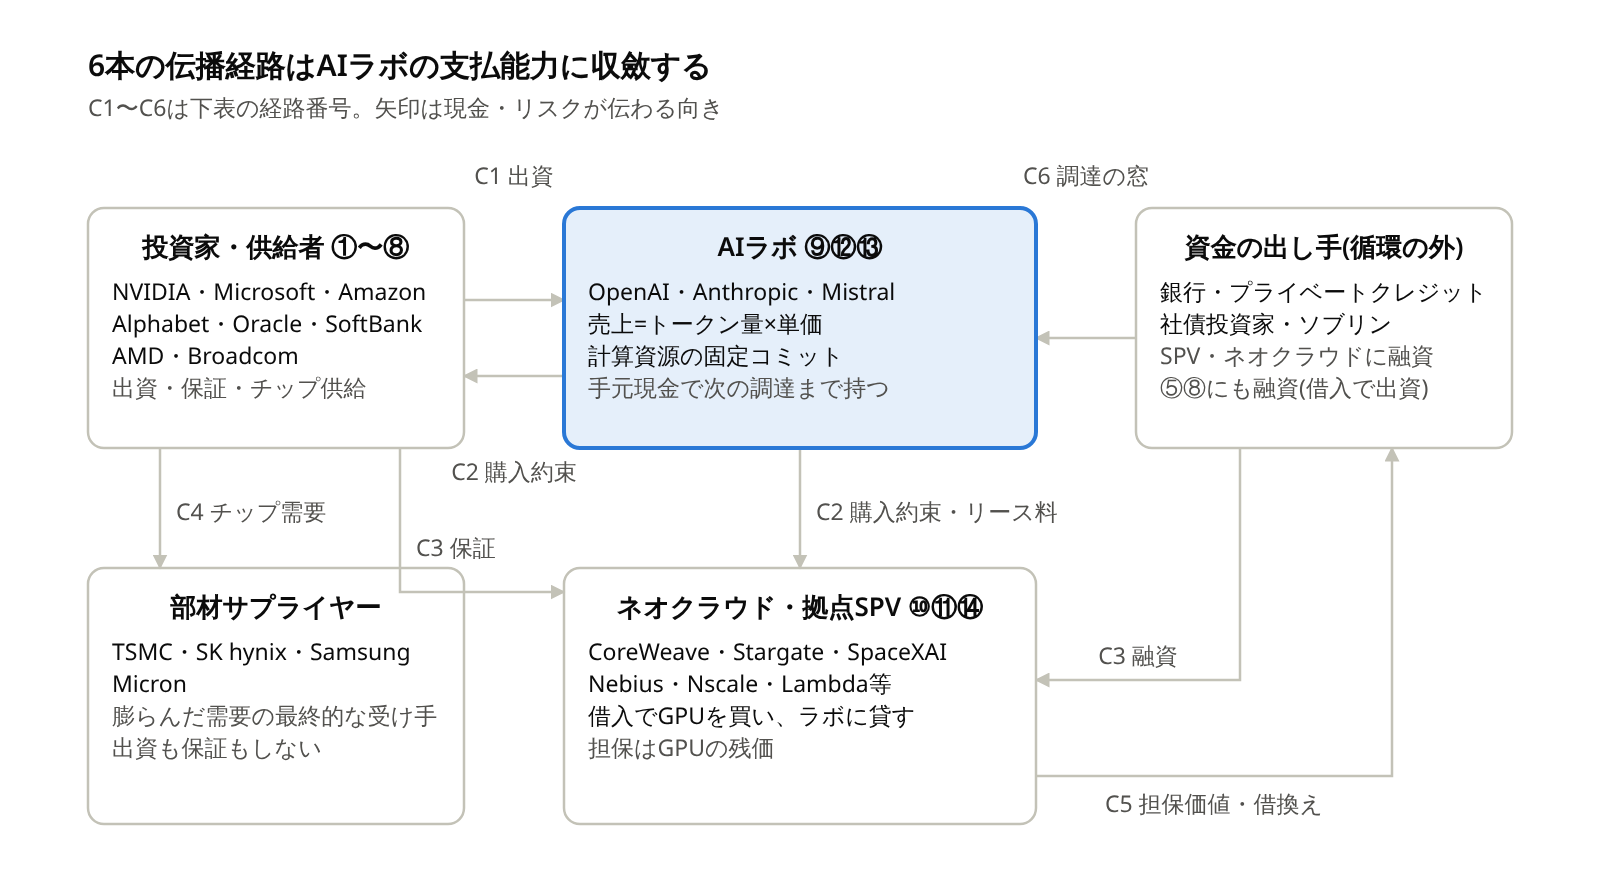
ショックはどこから入っても、最終的にはAIラボが「約束どおり払えるか」に行き着きます。そこから出資(C1)、購入約束(C2)、債務・保証(C3)の3本の線を逆流して、投資家・貸し手・部材へ広がります。計算上はこの6本を、エクスポージャー表の「種類」(持分・購入約束・債権・保証)と信号係数の掛け算として実装しています。
| 経路 | 何が伝わるか | 入口になるショック | 出口(損失を受ける側) | 計算での扱い |
|---|---|---|---|---|
| C1 出資 → 評価損 | ラボの資金繰りが切れると、出資者の持分に評価損。SoftBankは借入で出資しているため担保割れに直結 | S1、S2、S3、S5 | 投資家①〜⑧、SoftBankの貸し手 | 持分 × 損失率 × 信号係数 |
| C2 購入約束 → 受注残の消失 | ラボの支払い繰延で、クラウド・ネオクラウド・SPVの売上と受注残(RPO)が消える | S5、S1 | Oracle、Microsoft、Amazon、Alphabet、CoreWeave、Stargate、SpaceXAI | 購入約束 × 損失率、資金繰り層では売上比率 × 繰延率 |
| C3 債務・保証 → SPVデフォルト・保証履行 | 拠点SPV・ネオクラウドの返済原資はラボの支払いだけ。止まると貸し手の損失と、NVIDIA・Broadcomの保証履行 | S3、S5、S6 | 銀行(邦銀含む)、プライベートクレジット、保証人 | 債権 × 損失率、保証 × 履行率 |
| C4 チップ需要 → 部材 | 設備投資の削減・遅延がチップ・メモリー・ファウンドリの受注に波及。出資も保証もしない層が最後に受ける | S1、S4、S5 | TSMC、SK hynix、Samsung、Micron | 部材向け購入約束 × 損失率 |
| C5 担保価値 → 借換え失敗 | GPUの残価・レンタル単価が下がると、GPU担保ローンのLTVが悪化し借換えが止まる | S4、S2、S3 | ネオクラウド、拠点SPV、その貸し手 | 設備投資増加率、債権の損失率に残価下落を加算 |
| C6 調達の窓 → 評価額・ラウンド失敗 | 市場が閉じると次のラウンドが成立せず、ラボは支払いを繰り延べる。C2・C3へ戻る自己強化ループ | S3 | ラボ、そこから全経路 | 計画出資 × 成立率、計画借入 × 閉鎖フラグ |
四半期テストの計算手順
1回のテストは5ステップです。入力するのはステップ1と2だけで、残りは自動計算です。
- 入力の更新:年次モデルのBaseを四半期に割り、最新の決算・開示で期首現金と計画調達(借入・出資・IPO)を直す。年次値は年中点の四半期ランレートを線形補間している。
- ショックの選択:S1〜S6に適用レベル0〜3を入れる。複合シナリオは複数を同時に入れる。S5はカウンターパーティ(OpenAI、Anthropic、CoreWeave)を選ぶ。
- 資金繰りの計算:9主体×8四半期の現金残高を出す。最小現金、最初に負になる四半期(リスクポイント)、不足額、信号(緑・黄・赤)が決まる。
- 伝播の計算:エクスポージャー表の各行に、カウンターパーティの信号係数(赤=1、黄=0.25、緑=0)と損失率を掛けて、投資家・貸し手・保証人・部材サプライヤーの損失を出す。
- 出力:リスクポイント表とマグニチュードを確認し、結果を転記して実行IDを記録する。
四半期 q(1〜8)の各主体の現金は次の式で求めます。r はショックの進行係数(q/4、上限1)、閉鎖フラグ cq は q がS3の閉鎖四半期数以内なら1です。
現金q = 現金q−1 + 売上q + 繰延効果q − コストq − 設備投資q − 利払いq − 現金償還q + 調達q
売上q = 売上Baseq × (1 − D·r) × (1 − P·r·π) × (1 − sCP·F)
コストq = 計算資源Baseq × {φ + (1 − φ)(1 − D·r)} + 営業費Baseq
設備投資q = 設備投資Baseq × (1 + g·U) 利払いq = 利払いBaseq × (1 + bp/650)
現金償還q = 満期q × {1 − (1 − RO)·cq} 調達q = 計画借入q × (1 − cq) + 計画出資q × {1 − (1 − ER)·cq}
記号は、D=需要減少率(S1)、P=単価による売上減少率(S2)、π=単価の影響を受ける主体なら1、sCP=カウンターパーティからの売上比率、F=支払い繰延率(S5)、φ=計算資源コストの固定比率、g=GPU保有型なら1、U=設備投資増加率(S4)、bp=スプレッド上昇、RO=借換え率、ER=株式調達成立率、cq=閉鎖フラグです。繰延効果はS5で選んだカウンターパーティ自身にだけ付き、支払いを止めた分その主体の現金は増えます。
信号は、最小現金が負なら赤、1四半期の現金支出(コスト+設備投資+利払い)の半分未満なら黄、それ以上なら緑です。伝播の損失は「エクスポージャー×信号係数×損失率」で、損失率は適用レベルの最大値で決まります(持分 25/45/60%、購入約束 10/20/30%、債権 20/35/50%、保証 10/25/50%。GPU保有型への債権はS4の残価下落率の半分を加算)。保証はS6の履行率とこの値の大きい方を使います。
出力の定義:リスクポイント・マグニチュード・株価とのギャップ・注視項目
公開する結果は4つで、「ストレステストの実施結果 → リスクポイントとマグニチュードの識別 → 株価とのギャップ → 今後の注視項目」の順に対応します。
| 出力 | 定義 | 公開する形 |
|---|---|---|
| 1. リスクポイント | 主体ごとに「現金が最初に負になる四半期」と「不足額(最小現金の絶対値)」。Baseでも赤の主体は、Base比の追加不足額で読む | 主体×(四半期、不足額、信号)の表 |
| 2. マグニチュード | 総インパクト T = 追加資金需要(Base比)+エクスポージャー層の損失 をM1〜M5に分類 | 段階とTの金額 |
| 3. 株価とのギャップ | 上場保有者ごとに「モデル期待損失(Σ確率×シナリオ損失)」と「市場が織り込む損失(時価総額×基準日からの下落率)」の差。正なら市場がモデルより楽観 | 保有者×(期待損失、市場織り込み、ギャップ)の表 |
| 4. 注視項目 | 信号が黄・赤の主体について、次の四半期までに確認すべきイベント(調達、借換え、契約更新、支払いスケジュール) | 箇条書き。月次チェックポイントの確認対象にもなる |
マグニチュード尺度(v1.0)
金額は十億ドルです。追加条件を満たす場合は、金額にかかわらずその段階以上とします。
| 段階 | 総インパクト T | 追加条件 | 意味 |
|---|---|---|---|
| M1 | 25未満 | 新たに赤になる主体なし | Baseの範囲内。注視項目の更新のみ |
| M2 | 25〜75 | — | 局所的。該当主体の調達動向を月次で追う |
| M3 | 75〜150 | — | 循環の一部に波及。貸し手・保証人の損失を明示 |
| M4 | 150〜300 | またはAIラボ(OpenAI、Anthropic)1社が新たに赤 | 構造的。ハイパースケーラーの受注残と設備投資計画の見直しを前提に読む |
| M5 | 300超 | またはラボ2社が新たに赤 | システミック。IMFの「逆方向リスク」が現実化 |
尺度の基準は、2026年のエコシステムの外部売上約3,300億ドルと、年次モデルの年間現金不足約3,200億ドルに置いています。Tが300を超えると「1年分の不足がもう1年分上乗せされる」規模です。
株価とのギャップの測り方
v1.0では次の簡易法を使います。市場側の入力は毎回手で入れます。
- ショックの発生確率(Base 55%、L1 25%、L2 15%、L3 5%)を、代表シナリオ(Base、S1-L1、S7、S3-L3)に割り当てる。
- 上場保有者(NVIDIA、Microsoft、Amazon、Alphabet、Oracle、Broadcom、AMD、SoftBank、CoreWeave)ごとに「期待損失 = Σ 確率 × シナリオ損失」を計算する。
- 基準日(前回テスト日)からの時価総額の下落率と社債スプレッドの変化を入力し、「市場が織り込む損失 = 時価総額 × 下落率」を出す。
- ギャップ = 期待損失 − 市場が織り込む損失。正なら「市場はモデルより楽観」。ギャップの大きい保有者から注視項目に追加する。
この測り方には「AI以外の要因でも株価は動く」という限界があります。v1.1では、株価の下落率をAIバスケットと市場全体の差(超過下落率)に置き換え、社債スプレッドから市場が織り込むデフォルト確率を逆算してモデルの確率と比べる形に改める予定です。
v1.0ドライラン:ショック別の総インパクト
モデルの動作確認として、Baseと22シナリオ(S1〜S6の各3段階、複合S7、カウンターパーティをCoreWeave・Anthropic経路に替えたS5の2本)を回しました。実行ID ST-2026Q4-00 の「ドライラン」で、決算を反映した定例テストではありません。
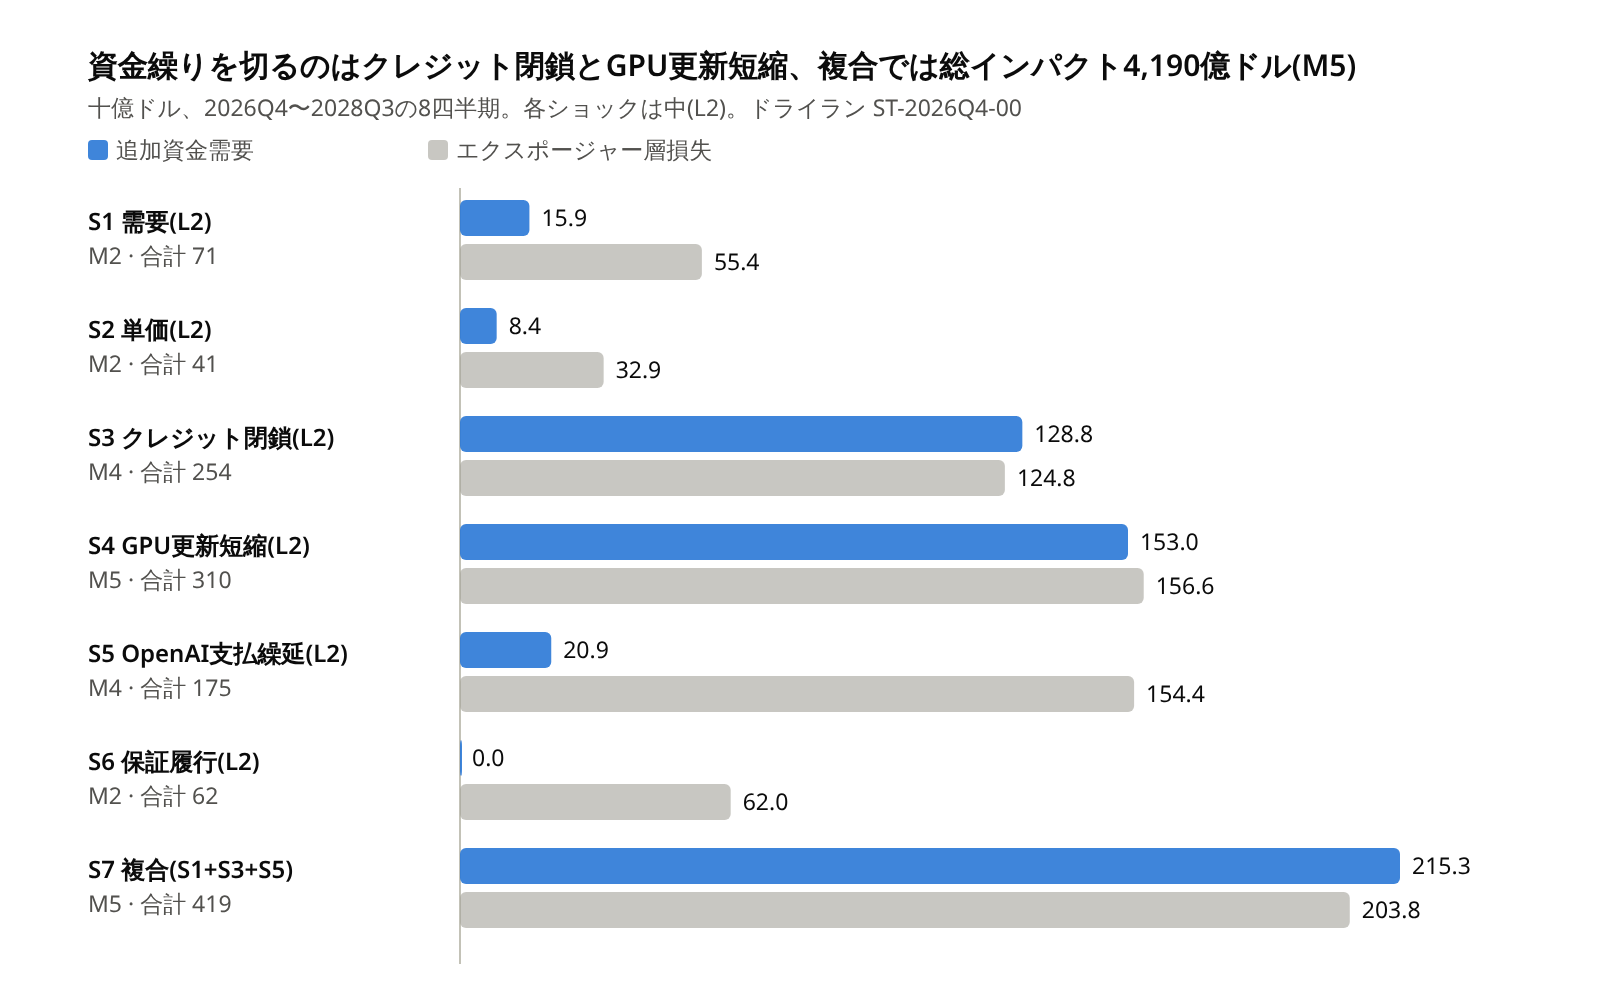
読み取れることは4点です。
- 需要・単価のショックは8四半期では資金繰りを切らない:S1・S2の中(L2)で新たに赤になるのはCoreWeaveとOracle(AI部門)だけで、ラボは手元現金で持ちます。被害は主に評価損と受注残の消失(エクスポージャー層)として出ます。年次モデルの「売上が計画を外れても2028年までは持つ」という結論と整合します。
- 資金繰りを切るのは調達側のショック:S3クレジット閉鎖(L2:4四半期停止、借換え50%)では、CoreWeave・Stargate・Oracle(AI部門)・SoftBank・ネオクラウドが2026Q4〜2027Q1に、SpaceXAIが2028Q1に赤になり、追加資金需要は1,290億ドル。S4 GPU更新短縮(L2:4年、設備投資+50%)ではGPU保有型5主体すべてが赤になり、単独でM5です。
- OpenAIの支払繰延(S5)は自分を救い、相手を切る:繰延でOpenAIの現金は増え、代わりにOracle(AI部門)が2027Q3、Stargateが2028Q1に赤。損失の大半はOracleの購入約束(3,000億ドル)と拠点SPVの貸し手に落ちます。カウンターパーティをCoreWeaveに替えると総インパクトは270億ドル(M2)にとどまり、Anthropic経路(SpaceXAI・ネオクラウドへの支払い繰延)では1,020億ドル(M3)です。
- 複合S7(需要−25%、クレジット4四半期閉鎖、OpenAI繰延50%)はM5:資金繰り層の追加資金需要2,150億ドルとエクスポージャー層の損失2,040億ドルで、総インパクト4,190億ドル。保有者別の損失はOracle 330億、Microsoft 250億、社債投資家150億、邦銀を含む銀行団(SoftBankブリッジ)140億、Apollo等のプライベートクレジット140億、Amazon 140億ドルの順です。
複合S7のリスクポイント表です。Baseでも赤のCoreWeaveは、年次モデルどおり「計画借入だけでは2027Q4に足りなくなる」ことを示しており、ショックの有無にかかわらず注視対象です。
| 主体 | Base | S7 複合 | 切れる四半期(S7) | 不足額(S7、十億ドル) |
|---|---|---|---|---|
| ⑧ Oracle(AI部門) | 緑 | 赤 | 2026Q4 | 69.0 |
| ⑪ CoreWeave | 赤(2027Q4、8.0) | 赤 | 2026Q4 | 51.6 |
| ⑭ SpaceXAI | 緑 | 赤 | 2028Q1 | 37.3 |
| ⑩ Stargate拠点SPV群 | 黄 | 赤 | 2026Q4 | 34.0 |
| その他ネオクラウド(合算) | 緑 | 赤 | 2027Q1 | 25.6 |
| ⑤ SoftBank Group | 緑 | 赤 | 2027Q1 | 5.8 |
| ⑨ OpenAI | 緑 | 緑(繰延で現金増) | — | 0 |
| ⑫ Anthropic | 緑 | 緑 | — | 0 |
| ⑬ Mistral | 緑 | 緑 | — | 0 |
ドライランの数値はモデルの初期値(Base入力・ショックの強さ・損失率)に依存します。特にOracle(AI部門)とネオクラウド合算の入力はv1.0で新しく置いた推計で、定例テストまでに決算で差し替えるべき箇所です。
月次チェックポイント:10の先行指標と発動ルール
月次はモデルを回さず、10個の先行指標を閾値と突き合わせて信号(緑・黄・赤)を出すだけです。指標は、年次モデルで特定した「最も早く観測できる変数」(トークン量、単価、固定コミット)と、四半期テストで6つのショックの「入口」になる変数から選び、すべて公開情報で追えるものに限っています。閾値はv1.0の初期値で、年次モデルのBaseとBearの境目を目安に置いています。
| # | 先行指標 | 黄 | 赤 | 対応するショック | データソース | 更新頻度 |
|---|---|---|---|---|---|---|
| 1 | トークン処理量の前年比 | 1.7倍未満 | 1.5倍未満 | S1 需要 | Google I/O・決算、OpenAI DevDay、Microsoft決算、OpenRouter週次 | 月次(OpenRouter)、四半期(開示) |
| 2 | 実現単価の年率下落 | 35%超 | 50%超 | S2 単価 | API価格表、OpenRouterのスペンドシェア、売上÷推定トークン量 | 月次 |
| 3 | GPUレンタル指数(H100時間単価)の3カ月変化率 | −20%を下回る | −35%を下回る | S2 単価、S4 更新 | GPUレンタル価格指数、ネオクラウドの稼働率開示 | 月次 |
| 4 | AI関連クレジットスプレッドの1カ月変化 | +150bp超 | +300bp超、または新規発行が4週間停止 | S3 クレジット | Oracle・CoreWeave・SpaceX社債の流通利回り、CDS、HY指数 | 月次(週次で可) |
| 5 | AIラボの直近ラウンドの評価額 前回比 | 1.1倍未満、または計画から3カ月超の遅延 | 1.0倍未満(ダウンラウンド) | S3 クレジット、S5 カウンターパーティ | 調達の報道(FT、The Information)、S-1・開示 | 月次(発生時) |
| 6 | ハイパースケーラーの設備投資ガイダンス修正 | −10%超の削減 | −20%超、または新規拠点の停止 | S1 需要、S4 更新 | Microsoft・Amazon・Alphabet・Meta・Oracleの決算 | 四半期(決算月に更新) |
| 7 | クラウド・ネオクラウドの売上に占めるAIラボ向け比率 | 40%超 | 50%超 | S5 カウンターパーティ | CoreWeave・Oracle・Nebiusの開示、関連当事者注記、RPO内訳 | 四半期 |
| 8 | DRAM契約価格の前月比 | −10%を下回る | −20%を下回る | S1 需要(部材への伝播) | TrendForce、SK hynix・Micronのガイダンス | 月次 |
| 9 | AI関連株バスケットの高値からの下落率 | −20%を下回る | −30%を下回る | 株価とのギャップ | NVIDIA・Microsoft・Oracle・CoreWeave・Broadcom・AMD・SK hynix・Micron・SoftBankの株価 | 月次(日次で可) |
| 10 | 格付・融資のネガティブイベント件数(当月) | 1件 | 2件以上 | S3 クレジット | S&P・Moody's・Fitch、コベナンツ違反・融資撤回・SPV調達中止の報道 | 月次 |
発動ルールは4つです。
- 臨時ストレステスト:赤が1つ以上、または黄が3つ以上になった月は、10営業日以内に臨時テスト(実行IDは同四半期の連番を進める)を実施する。該当するショックのレベルを1段階上げて再計算し、結果を公開する。
- 確率の見直し:同じ指標が2カ月連続で黄のときは、該当ショックの発生確率をL1からL2側に移す(例:L1 25%→20%、L2 15%→20%)。株価とのギャップが動く。
- 通常月:黄・赤がない月は信号表だけを公開する。四半期の定例テストは信号にかかわらず実施する。
- 閾値の改定:閾値は四半期テストのときにまとめて見直し、モデルの小番号を上げて変更履歴に記録する。月の途中では変えない。
指標のうち3つ(1、4、5)だけでも、年次モデルで最大の変数だった「売上の元(トークン)」「調達の窓(クレジット)」「評価額の自己強化が止まる瞬間(ダウンラウンド)」を押さえられます。
運用カレンダーと公開フォーマット
四半期テストは2段階で公開します。四半期末の翌々月上旬に、その時点で出ている決算開示資料をもとにした速報版を、翌々月下旬に全対象主体の決算を反映した完全版を出します(例:7〜9月期 → 11月上旬に速報版、11月下旬に完全版)。NVIDIA(約8週後)やCoreWeave(約6週後)など決算が遅い主体があるためです。月次は毎月上旬に前月分を確認します。
| 時期 | 実行 | 実行IDの例 | 公開するもの |
|---|---|---|---|
| 毎月上旬 | 月次チェックポイント | CP-2026-12 | 信号表(10指標×緑黄赤)と発動判定 |
| 四半期末の翌々月上旬(2・5・8・11月) | 四半期ストレステスト(速報版) | ST-2026Q3-01 | リスクポイント表、マグニチュード、株価とのギャップ、注視項目 |
| 四半期末の翌々月下旬(2・5・8・11月) | 四半期ストレステスト(完全版) | ST-2026Q3-02 | 速報版と同じ表。未反映だった決算と月次指標の実測値を反映 |
| 発動時(10営業日以内) | 臨時ストレステスト | ST-2026Q3-03 | 定例と同じ表。発動の理由(どの指標が赤・黄か)を冒頭に書く |
| 年1回(11月)と大型取引時 | 年次モデルとマッピングの改定 | 連結CF v2 | 年次モデルのページを更新し、ストレステストのBase入力を差し替える |
結果を載せるときの表の型は毎回同じにします。読者が前回と比べられることが、繰り返し公開する価値の大半だからです。
- 四半期の表:冒頭に実行ID、モデル版、データ取得日。次にシナリオ別のマグニチュードと総インパクトの表(前回値を隣に並べる)。次にリスクポイント表(主体×四半期×不足額×信号)。最後に株価とのギャップと注視項目。
- 月次の表:10指標の当月値・前月値・信号と、発動判定を1表にしたもの。前月から変わった信号にだけ短い説明を付ける。
- 言語:日本語版と英語版で同じ表を使い、指標名・ショックID・実行IDは両言語で共通の記号(S1〜S7、M1〜M5、ST-、CP-)を使う。
- 免責:毎回「公開情報に基づく推計と仮定であり、投資助言ではない」旨を付け、前提の出典とモデル版を明記する。
スプレッドシートの構成
モデルは式入りのスプレッドシートとして実装しており、入力セルを変えると資金繰りの計算から出力までが再計算されます。
| シート | 役割 | 入力するもの |
|---|---|---|
| README | 版、手順、色の約束 | — |
| Run_Log | 実行の記録。公開後は行を書き換えない | 実行ID、日付、版、データ取得日、結果、メモ |
| Inputs_Base | 9主体×8四半期の売上・コスト・設備投資・利払い・償還・計画調達と、主体別パラメータ | 年次モデルの更新時と決算時に更新 |
| Shocks | S1〜S6の適用レベルとパラメータ、S5のカウンターパーティ、損失率表、発生確率、プリセット | テストごとにレベルを変える |
| Exposure | 誰が誰にどの形でいくらのエクスポージャーを持つか(44行) | 新しい取引を行追加 |
| Calc | 四半期資金繰りの計算とサマリー | なし(計算のみ) |
| Transmission | エクスポージャーごとの損失と、保有者別・層別の集計 | なし |
| Output | リスクポイント表、マグニチュード、注視項目 | Baseの不足額(年次更新時に書き換え) |
| Results_Scenarios | シナリオ別の結果と保有者別損失 | 各実行後にOutputの値を追記 |
| Market_Gap | 上場保有者の期待損失と市場の織り込みの差 | 時価総額、基準日からの変化率、スプレッド変化 |
| Monthly_Checkpoint | 10指標の閾値と当月値、信号、発動判定 | 当月値と前月値 |
| Changelog | 版ごとの変更履歴 | 改定時に追記 |
入力について注意すべき点は3つです。Inputs_Baseの数字は年次モデルのBaseを機械的に四半期化したもので、Oracle(AI部門)、SoftBank、ネオクラウド合算の3主体はv1.0で新しく置いた推計のため精度が低いこと。計画調達(OpenAIの2027Q2 400億ドル・2028Q1 500億ドルなど)は報道を四半期に仮置きしたもので、ここが最も結果を動かすこと。Exposureの金額は「最大」「条件付き」を含む報道ベースで、持分は最新の評価額で時価換算していることです。
v1.0の限界と次版の改善候補
初版は「構造を固めて回し始める」ことを優先し、精度より再現性と更新のしやすさを取っています。実施を通じて直すべき点を、影響の大きい順に挙げます。
| 限界 | 影響 | 次版での対応案 | 版 |
|---|---|---|---|
| 計画調達の仮置き | OpenAIの2027、2028年のラウンド、SpaceXAIの400億ドルローンなどを報道で四半期に置いている。ここが最も結果を動かす | 毎四半期、実際の調達で差し替える。「調達が半年遅れる」をS3の軽として標準化する | v1.1 |
| Oracle(AI部門)・SoftBank・ネオクラウド合算の入力 | 年次モデルになかった3主体を新設したため精度が低い。Oracleは既存事業の余力を売上に含めている | Oracleは決算のOCIセグメントと資金計画で、SoftBankはLTVと満期表で、ネオクラウドは上場社(Nebius)の開示を軸に再構築 | v1.1 |
| 伝播が1段で止まる | 資金繰り層の赤がエクスポージャー層の損失になるところで計算が止まり、損失を受けた投資家が次の出資を止めるという2次効果がない | 「投資家の損失が一定を超えるとラボの計画出資を減らす」ループを1周だけ入れる | v2.0 |
| 損失率(LGD)と信号係数が仮定 | 持分25/45/60%などは歴史的な目安で、伝播損失の絶対額はこの仮定に比例する | 実施を重ねて、赤・黄になった主体の実際の評価損・スプレッド変化と突き合わせて校正する | v1.2以降 |
| 株価とのギャップが簡易 | 時価総額の下落率をそのまま「市場が織り込む損失」としている | AIバスケットの超過下落率と、社債スプレッドから逆算したデフォルト確率に置き換える | v1.1 |
| ショックの時間形が固定 | すべて4四半期で線形に到達。突発型(デフォルト)と漸進型(単価下落)の違いがない | ショックごとに到達四半期数をパラメータ化する | v1.1 |
| 部材サプライヤーの扱い | ラボとの「購入約束」に擬しているが、実際はハイパースケーラーの設備投資を経由する | 設備投資パス×メモリー・チップ比率で部材売上を直接計算する | v2.0 |
| 含めていないもの | 税、運転資本、為替、減損、ハイパースケーラー自身の資金繰り(既存事業のクッションが大きいため対象外) | MetaとハイパースケーラーのAI部門を資金繰り層に加えるかを年次モデル改定時に判断 | v2.0 |
チューニングは、実施ごとに「前回の予測(信号・リスクポイント)と実際に起きたこと」を実行ログに並べて記録し、外れた理由が入力にあるのか、ショックの強さにあるのか、構造(計算式)にあるのかを分けて進めます。前二者は小番号、後者は大番号の改定になります。
出典
本モデルの前提は、本サイトの1・2ページ目と、そこで引用した公開情報・報道に基づきます。ショックの強さと損失率はv1.0の仮定です。
- 1. AIエコシステムの循環図:14社の推定、取引一覧、周辺プレイヤー、拡張循環図(エクスポージャー表の元データ)
- 2. AIエコシステムのキャッシュフローモデル:連結CFモデル(Base・Bull・Bear)、会社別CFモデル(⑨〜⑭)、監視KPIと警戒水準(Base入力と月次指標の元データ)
- IMF, Global Financial Stability Report (October 2026):循環取引14件、株式約3,000億ドル、債務約6,500億ドル、収益約束約1.4兆ドル。TNWの要約
- ストレステストの型の参考:銀行監督のストレステスト(シナリオ×伝播×資本・流動性の十分性)と、IMF GFSRの「逆方向リスク(wrong-way risk)」の整理を、AIエコシステムの循環構造に当てはめたもの