AIエコシステム ストレステスト結果 ST-2026Q3-01(2026年7〜9月期・速報版)
速報版です。NVIDIA、CoreWeave、SoftBankの7〜9月期決算は未反映で、データの充足度は約7割です。2026年11月下旬に完全版(ST-2026Q3-02)を公開し、本ページの数値を置き換えます。本ページの数値は公開情報に基づく当社の推計と仮定によるモデル試算であり、投資助言ではありません。
結論
- 弱いのは需要ではなく資金調達の側です:需要(S1)と単価(S2)のショックはL2でもM3にとどまります。一方、クレジット市場の閉鎖(S3)とGPU更新サイクルの短縮(S4)はL2でM4〜M5に達します。
- 現況が続くだけでM3になります:単価下落とクレジット悪化を軽く延長したシナリオ(S8)で、総インパクトは約890億ドルです。資金が途切れるのはCoreWeave、Stargate拠点SPV群、Oracle(AI部門)、ネオクラウドで、時期は2026年10〜12月期から2027年1〜3月期に集中します。
- CoreWeaveはショックなしでも資金が尽きます:Baseで2027年4〜6月期に現金がマイナスになり、2028年7〜9月期までの不足は約75億ドルです。2032年債が額面80を割り込んでいる債券市場の見方と一致します。
- OpenAIとAnthropicは全シナリオで緑です:7〜9月期の売上が想定を上回り、手元資金とAnthropicのIPO調達(仮置き)が厚いためです。ただし両社への支払い依存が、上記の供給側の主体に集中しています。
- 複合シナリオ(S7)はM5のままです:総インパクトは約4,020億ドルで、v1.0初期入力の約4,190億ドルからわずかに改善しました。Oracleの株式調達とSoftBankの借換えが効いた一方、Oracleの設備投資増でS4は悪化しました。
- 株価とのギャップは「債券は一致、株式は別の要因」です:モデルの期待損失は各社の時価総額の1%未満です。NVIDIAの高値から11%の下落(約5,500億ドル)は循環構造の損失では説明できず、成長率と評価倍率の見直しと読みます。
- 月次チェックポイントは臨時テストの発動条件を満たしています:CP-2026-10は赤2・黄4で、今回の実行はその臨時テストを兼ねます。
月次チェックポイント CP-2026-10
赤が2つ、黄が4つです。赤1つ以上または黄3つ以上で臨時ストレステストを発動するルールに該当します。需要側の指標は緑で、赤と黄は単価とクレジットに集中しています。
| # | 先行指標 | 当月値 | 黄 / 赤の閾値 | 信号 | 根拠 |
|---|---|---|---|---|---|
| 1 | トークン処理量の前年比 | 4.0倍 | 1.7 / 1.5倍以下 | 緑 | Googleの自社APIの処理量が前年比4倍。OpenRouterは横ばい |
| 2 | 実現単価の年率下落 | 50% | 35 / 50%以上 | 赤 | Anthropicのトークン単価が前年比約−50% |
| 3 | GPUレンタル単価の3カ月変化 | +11%(推計) | −20 / −35%以下 | 緑 | H100指数2.88ドル、2025年12月比+44% |
| 4 | AI関連クレジットスプレッドの変化 | 約+350bp(推計) | 150 / 300bp以上 | 赤 | OracleのCDS 151bp、CoreWeave 2032年債の利回り約15% |
| 5 | ラボの直近ラウンド評価額の前回比 | 1.41倍 | 1.1 / 1.0倍以下 | 黄(手動) | 値は緑だが、OpenAIの2026年IPO見送りを「計画の遅延」として上書き |
| 6 | ハイパースケーラー設備投資ガイダンスの修正 | 0% | −10 / −20%以下 | 緑 | Microsoft・Alphabet・Amazon・Metaとも据置きか上方修正 |
| 7 | クラウド売上に占めるAIラボ向け比率 | 45% | 40 / 50%以上 | 黄 | Oracle・CoreWeaveの受注残のラボ依存度から推計 |
| 8 | DRAM契約価格の前月比 | +4% | −10 / −20%以下 | 緑 | 10〜12月期の契約価格予想+10〜15%を月割り |
| 9 | AI関連株バスケットの高値からの下落 | −20%(推計) | −20 / −30%以下 | 黄 | SOXは8営業日で−13%、NVIDIA −11%、CoreWeaveは1週間で−24% |
| 10 | 格付・融資のネガティブイベント | 1件 | 1 / 2件以上 | 黄 | Oracleが9月24日にJupiter拠点(ニューメキシコ)で不可抗力通知 |
「推計」は公開データからの換算です。指標4と9は完全版で実測値に置き換えます。指標5は手動で上書きしています。
シナリオ別のマグニチュード
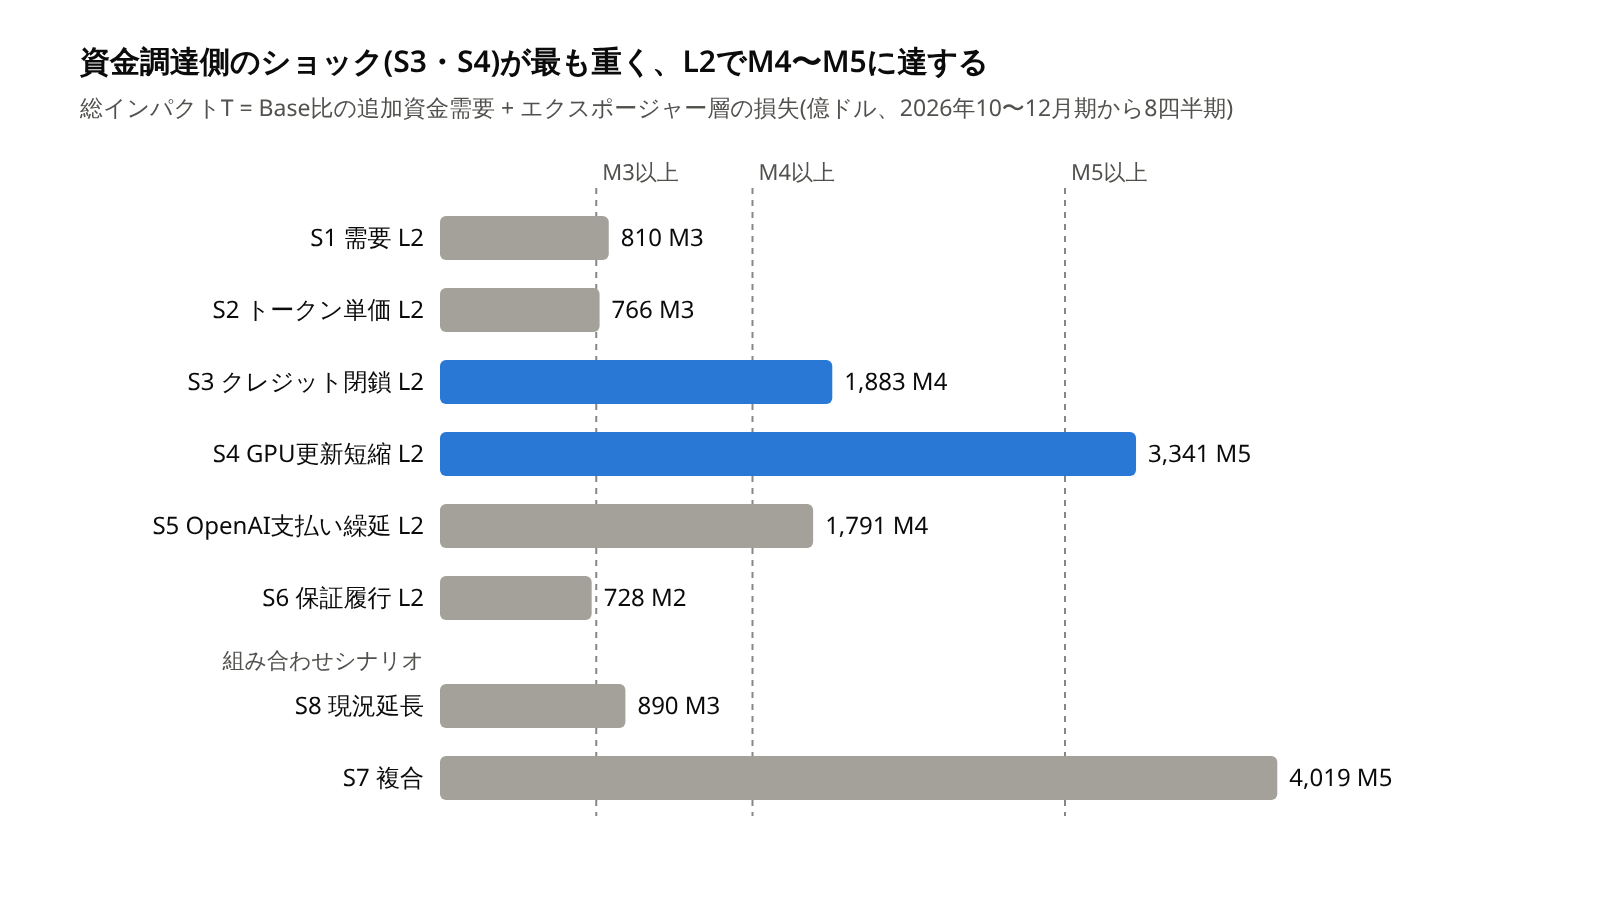
需要(S1)と単価(S2)のショックは、L2でもM3にとどまります。7〜9月期にトークン処理量と各社の設備投資ガイダンスが強かったため、需要側に余裕があるからです。
重いのは資金調達の側です。クレジット市場が4四半期閉じる(S3-L2)と、CoreWeave、Stargate拠点SPV群、Oracle(AI部門)、ネオクラウドの4主体が2026年10〜12月期から2027年1〜3月期に資金不足に陥ります。GPUの更新サイクルが短くなる(S4-L2)と、設備投資の上積みでSpaceXAIも加わり5主体が赤になります。
どのシナリオでも、OpenAIとAnthropicは新たに赤になりません。マグニチュードはラボの破綻ではなく、ラボに計算資源を供給する側の資金不足と、その貸し手・出資者の損失から生じています。
リスクポイント
資金繰り層の9主体のうち、信号が出るのは5主体です。各セルは「不足額(億ドル)・現金が初めてマイナスになる四半期」です。黄は、現金は残るものの1四半期分の支出の半分を下回る状態です。
| 主体 | Base | S8 現況延長 | S3 クレジット L2 | S4 GPU更新 L2 | S7 複合 |
|---|---|---|---|---|---|
| CoreWeave | 赤 75・2027Q2 | 赤 257・2026Q4 | 赤 364・2026Q4 | 赤 407・2026Q4 | 赤 502・2026Q4 |
| Oracle(AI部門) | 黄 | 赤 66・2027Q1 | 赤 275・2027Q1 | 赤 576・2027Q1 | 赤 953・2026Q4 |
| Stargate拠点SPV群 | 黄 | 赤 54・2027Q1 | 赤 213・2027Q1 | 赤 305・2027Q1 | 赤 340・2026Q4 |
| ネオクラウド(合算) | 緑 | 赤 32・2027Q1 | 赤 176・2027Q1 | 赤 202・2027Q2 | 赤 256・2027Q1 |
| SpaceXAI | 緑 | 黄 | 緑 | 赤 267・2028Q1 | 赤 85・2028Q3 |
| OpenAI、Anthropic、SoftBank、Mistral | 緑 | 緑 | 緑 | 緑 | 緑 |
四半期は暦年です。2026Q4は2026年10〜12月期を指します。
- CoreWeaveが最初の破れ目です:利払いは四半期約9億ドルで、新規借入が止まるとその四半期に資金が尽きます。Baseでも借換えを前提にした資金繰りです。
- Oracle(AI部門)は不足額が最大です:設備投資は四半期285億ドルで、社債と株式(ATM)の両方が必要です。両方が止まるS7では953億ドルが不足します。
- Stargate拠点SPV群は、拠点の完成とOpenAIの支払いのズレが弱点です:Jupiter拠点の不可抗力通知は、このズレを広げる方向の事象です。
- SpaceXAIは設備投資の増加に弱いです:10〜12月期に350〜400億ドルの設備投資を見込んでおり、GPU更新が早まると2028年に資金が尽きます。
株価・債券市場とのギャップ
モデルの期待損失は、各シナリオの損失を発生確率で加重平均したものです。確率はBase 55%、軽(S1-L1)25%、中(S7)15%、重(S3-L3)5%と置いています。時価総額は2026年7月14日時点の値で、完全版で最新値に更新します。
| 保有者 | 期待損失(億ドル) | 時価総額(億ドル) | 時価総額比 | 市場の動き |
|---|---|---|---|---|
| Oracle | 53 | 6,146 | 0.86% | CDS 151bpで2009年以来の高水準。2035年債スプレッド187bp |
| Microsoft | 38 | 31,000 | 0.12% | 設備投資ガイダンスは約1,750億ドルで据置き |
| Amazon | 21 | 26,000 | 0.08% | 直近12カ月のフリーキャッシュフローは−424億ドル |
| NVIDIA | 17 | 50,000 | 0.03% | 高値から−11%(約5,500億ドルに相当) |
| Alphabet | 3 | 45,000 | 0.01% | 2027年の設備投資を大幅増と示唆 |
| SoftBank | 22 | 未取得 | — | 9月14日に−11%(OpenAIの2026年IPO見送り) |
| CoreWeave | 3(保有分) | 未取得 | — | 1週間で−24%。2032年債は額面80割れ(利回り約15%)。自社の資金不足は前節 |
- 株式市場は、循環構造の損失よりはるかに大きな下落を織り込んでいます:NVIDIAの下落幅は、モデルの期待損失の約300倍です。この下落は、将来の成長率と評価倍率の見直し、BroadcomのHock Tan CEOが言及した資本制約への懸念と読むのが自然です。
- 債券市場は、モデルと同じ箇所を警戒しています:モデルが赤とするCoreWeaveとOracle(AI部門)で、社債利回りとCDSが上昇しています。個社のリスクの所在について、モデルと市場にギャップはありません。
- ギャップは市場の誤りを意味しません:このモデルが測るのは持分、購入約束、債権、保証から生じる損失だけで、受注減による将来利益の減少は含みません。完全版では、受注残(RPO)の減少を利益に換算する列を追加するかを検討します。
S7で損失が大きい保有者は、Oracle(331億ドル)、Microsoft(250億ドル)、プライベートクレジット(Blackstone・Blue Owl等、182億ドル)、社債投資家(151億ドル)、Apollo等(140億ドル)です。
今後の注視項目
| 時期 | 事象 | 見る点 | 関係するショック |
|---|---|---|---|
| 11月9日の週 | AnthropicのIPO価格決定 | 調達額(モデルは300億ドルを仮置き)と評価額。ラボの資本市場アクセスの試金石 | S3、S5 |
| 11月10日 | CoreWeave 7〜9月期決算 | 借換えと新規借入の状況、利払い対EBITDA、2027年の調達計画 | Baseで赤、S3 |
| 11月中旬 | SoftBank 7〜9月期決算 | ブリッジローンの残額、マージンローン、OpenAI持分の担保価値 | S3 |
| 11月19日 | NVIDIA 8〜10月期決算 | データセンター売上、顧客集中度、リース保証と出資の開示 | S1、S6 |
| 11月下旬 | 完全版 ST-2026Q3-02 | 上の4件を反映して再計算 | 全て |
| 12月上旬 | 月次チェックポイント CP-2026-11 | 単価とクレジットの赤が2カ月続くか | S2、S3 |
| 12月中旬(予定) | Oracle FY27 Q2決算 | 設備投資とフリーキャッシュフロー、株式発行(ATM)の継続、Jupiter拠点の復旧 | S3、S4 |
| 随時 | OpenAIの次回ラウンドとIPO時期 | 評価額の維持、Oracle・Azure・AWSへの支払いスケジュール | S5 |
| 随時 | OracleのCDS、CoreWeaveの2032年債 | OracleのCDSが200bpを超えるか、CoreWeave債が額面70を割るか | S3 |
OracleのCDS 200bpとCoreWeave債の額面70は、今回設けた目安です。この水準を超えた場合は、S3をL2に上げた臨時テストを行います。
入力の更新と暫定項目
モデルの構造はv1.0のままで、入力値だけを2026年7〜9月期の開示で差し替えました。金額は年率です。
| 主体 | 主な更新 | 根拠 |
|---|---|---|
| OpenAI | 売上を2026年440億、2027年850億、2028年1,250億ドルに引き上げ | 売上ランレート約700億ドル(9月)、4〜6月期売上67億ドル |
| Anthropic | 売上530億・1,000億・1,400億ドル。IPO調達300億ドルを仮置き | 7〜9月期売上168億ドル、調整後営業利益率11% |
| SpaceXAI | 売上250億ドル。設備投資600億ドル。Apollo主導の400億ドルのGPU資金をリースとして計上 | AI部門7〜9月期売上76億ドル、設備投資は四半期約200億ドル |
| Oracle(AI部門) | 設備投資950億ドル、利払いを引き上げ。株式発行(ATM)を四半期50億ドル追加 | FY27 Q1:設備投資285億ドル、フリーキャッシュフロー−54億ドル、受注残6,640億ドル |
| CoreWeave | 借入残高516億ドル、利払いを年36億〜50億ドルに引き上げ | 6月末の借入残高、7〜9月期の利払いガイダンス8.6億〜9.4億ドル |
| SoftBank | ブリッジローンの一部借換えと新規枠を反映 | 400億ドルのうち259億ドルを返済、118.7億ドルの新規枠 |
Oracle(AI部門)の金額は、会社全体の開示値からAI関連分を按分した推計です。ネオクラウド合算とStargate拠点SPV群は報道ベースの推計で、精度は低いままです。完全版(ST-2026Q3-02)では次の暫定項目を置き換えます。
- 未発表の決算:CoreWeave(11月10日)、SoftBank(11月中旬)、NVIDIA(11月19日)の7〜9月期の数字を反映します。
- 仮置きの調達額:AnthropicのIPO調達額と、OpenAIの手元現金・次回ラウンドを置き換えます。
- 推計の月次指標:クレジットスプレッドとAI関連株バスケットを、実測値に置き換えます。
- 時価総額:7月14日時点の値を最新値に更新し、SoftBankとCoreWeaveを加えます。
出典
数字は2026年11月2日に取得した報道・分析記事によるものです。一次開示(決算短信・SEC提出書類)との照合は完全版で行います。モデルの定義はストレステストモデル v1.0を参照してください。
- Anthropic revenue jumps 46% to $16.8bn(Euronews、2026年10月15日)
- OpenAI Q2 2026 revenue $6.7B(Crypto Briefing)
- OpenAI adds more consumer revenue in Q3(ROIC.ai、2026年9月29日)
- Oracle Q1 FY2027 financial analysis(sec-api.io)
- Oracle stock fell on its Project Jupiter notice(TIKR)
- Oracle faces rising bond market stress(Cryptometer)
- CoreWeave shares and bonds slide as debt fears grip AI build(Let's Data Science)
- CoreWeave Q2 2026 revenue and debt(Runtime Wire)
- SoftBank shares fall after $11.87bn OpenAI loan(The Next Web)
- SoftBank shares plunge 11% as OpenAI abandons 2026 IPO timeline(Parameter)
- SpaceX locks in $40B GPU financing deal with Apollo(TechCrunch、2026年10月26日)
- Microsoft Q1: Azure up 48%, capex $39.4B(AI Weekly)
- Google Cloud revenue doubles as capex hits $51.4B(FourWeekMBA)
- AWS growth hits 39% in Q3(AI Weekly)
- Meta Q3: capex outran cash by $2.1B(FourWeekMBA)
- H100 rent up 44% as Anthropic token prices halve(FourWeekMBA)
- The token state of play(OpenRouter)
- Broadcom falls as Hock Tan's capital warning hangs over AI chips(24/7 Wall St.、2026年10月16日)
- Semiconductor stocks SOX losing streak(Stocktwits)
- DRAM・NAND価格見通し(TrendForce)
- Largest companies by market cap(AlphaSense)