マクロリスク・モニター 3/4
モデルの検証
このページの要点
- 客観版のマクロ圧力は、消費者センチメントやインフレとは関係があります。将来の金融ストレスとの関係は確認できませんでした。
- 主観の採点は2026年9月に2022年3月を上回っていますが、客観では上回っていません。
- 金融へ波及しない理由を「金融の強固さ」とする仮説は未決で、確度は低いと考えています。
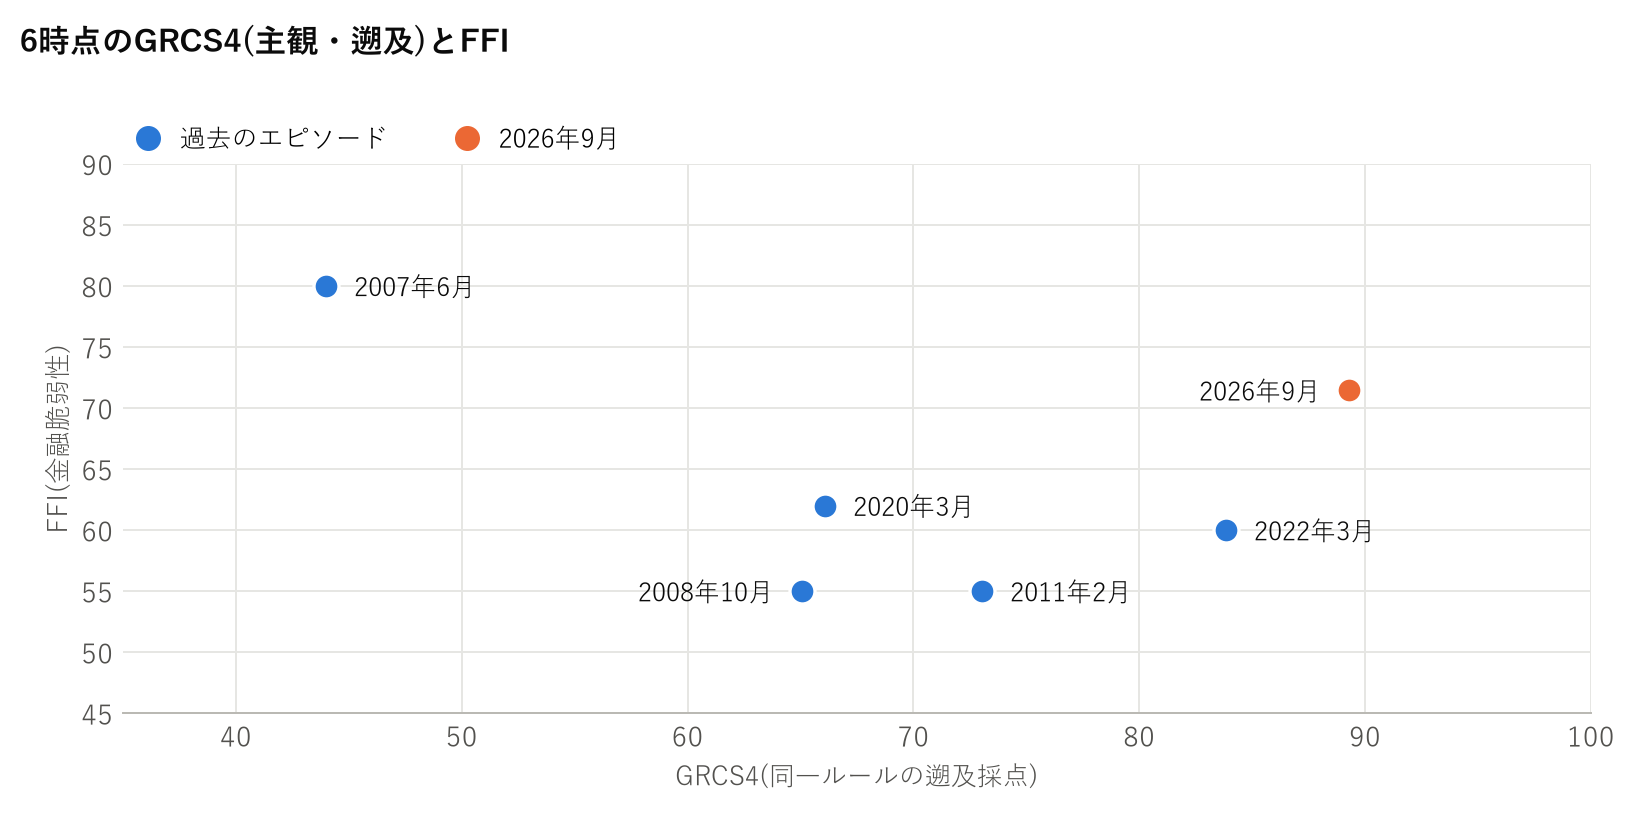
過去5エピソードへの遡及採点
同じルールで過去の局面を採点し直しました。すべて遡及適用で、当時の公式な指数ではありません。生データの一部は概算です。
| 時点 | 性格 | GRCS5 | GRCS4 | FFI | FCO | SURI≥60 | RCEI | レジーム | proxy-GRCS(パーセンタイル) |
|---|---|---|---|---|---|---|---|---|---|
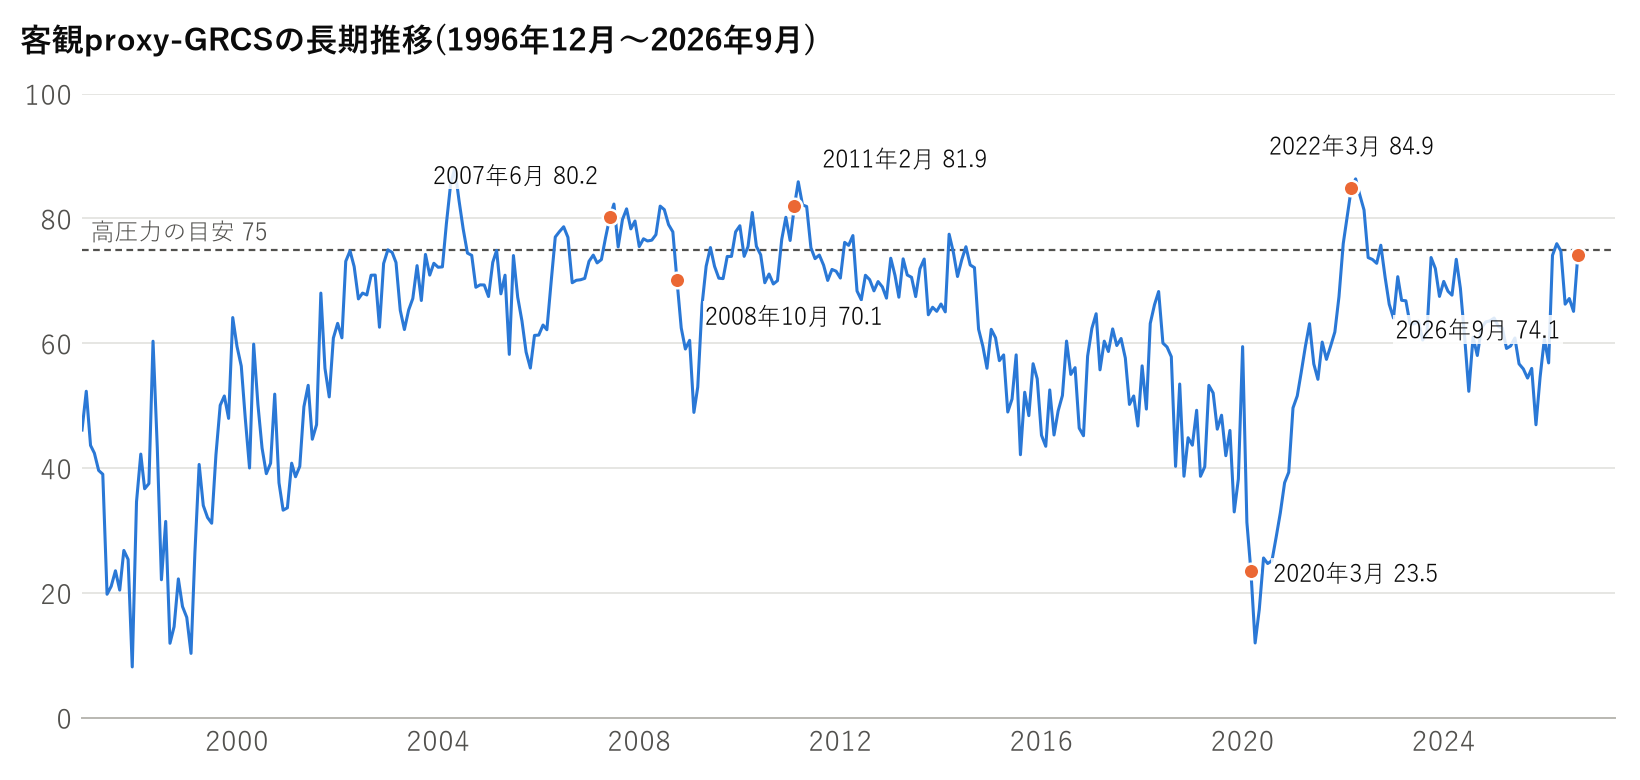
| 2007年6月 | 危機前の静穏 | 38.96 | 44.00 | 80.00 | 5.69 | 4 | 45.0 | 平常 Normal | 80.2 (95.0) |
| 2008年10月 | リーマン破綻 | 57.76 | 65.05 | 55.00 | 95.58 | 8 | 50.0 | 金融主導の危機 Financial-Led Crisis | 70.1 (66.2) |
| 2011年2月 | アラブの春+食料高 | 64.56 | 73.05 | 55.00 | 12.40 | 11 | 62.0 | マクロ圧力の上昇 Elevated Macro Stress | 81.9 (97.2) |
| 2020年3月 | COVID | 61.00 | 66.10 | 62.00 | 62.11 | 7 | 55.0 | 金融ストレス Financial Stress | 23.5 (4.2) |
| 2022年3月 | ウクライナ侵攻 | 77.52 | 83.85 | 60.00 | 21.18 | 12 | 70.0 | 複合マクロ・ストレス Compound Macro Stress | 84.9 (98.9) |
| 2026年9月 | 現在 | 85.70 | 89.28 | 71.45 | 5.34 | 12 | 80.7 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility | 74.1 (82.4) |
レジームは現行の判定ルールを当てはめた結果です。
| 時点 | VIX | HY OAS(%) | FAO | Brent(ドル) | 30年債(%) |
|---|---|---|---|---|---|
| 2007年6月 | 16.2 | 2.4 | 100 | 71 | 5.1 |
| 2008年10月 | 61.2 | 16 | 110 | 72 | 4.2 |
| 2011年2月 | 18.4 | 4.6 | 137.6 | 104 | 4.6 |
| 2020年3月 | 57.7 | 8.8 | 96 | 32 | 1.5 |
| 2022年3月 | 27.8 | 3.9 | 160.2 | 118 | 2.4 |
| 2026年9月 | 16.34 | 3.12 | 136 | 116.8 | 5.37 |
読み取れること。
- 主観では2022年3月を上回りますが、客観では届いていません。
- GRCS4とFCOの差は2026年に高止まりしています。ただしこの差は2つの別の系列の差であり、切迫度としては読みません。
- FCOだけを見ると2007年6月を見逃します。FFIを加えた理由です。
- FFIとGRCS4の積も全エピソードで最高ですが、警戒指標にする提案は撤回しました。
客観と主観には両方向の大きな差もあります。2007年6月は客観80.2、主観44で、2020年3月は客観23.5、主観66.1です。客観の4軸は急な需要ショックを捉えにくく、主観は当時の金融不安を織り込みにくい面があります。
356か月の全数検定
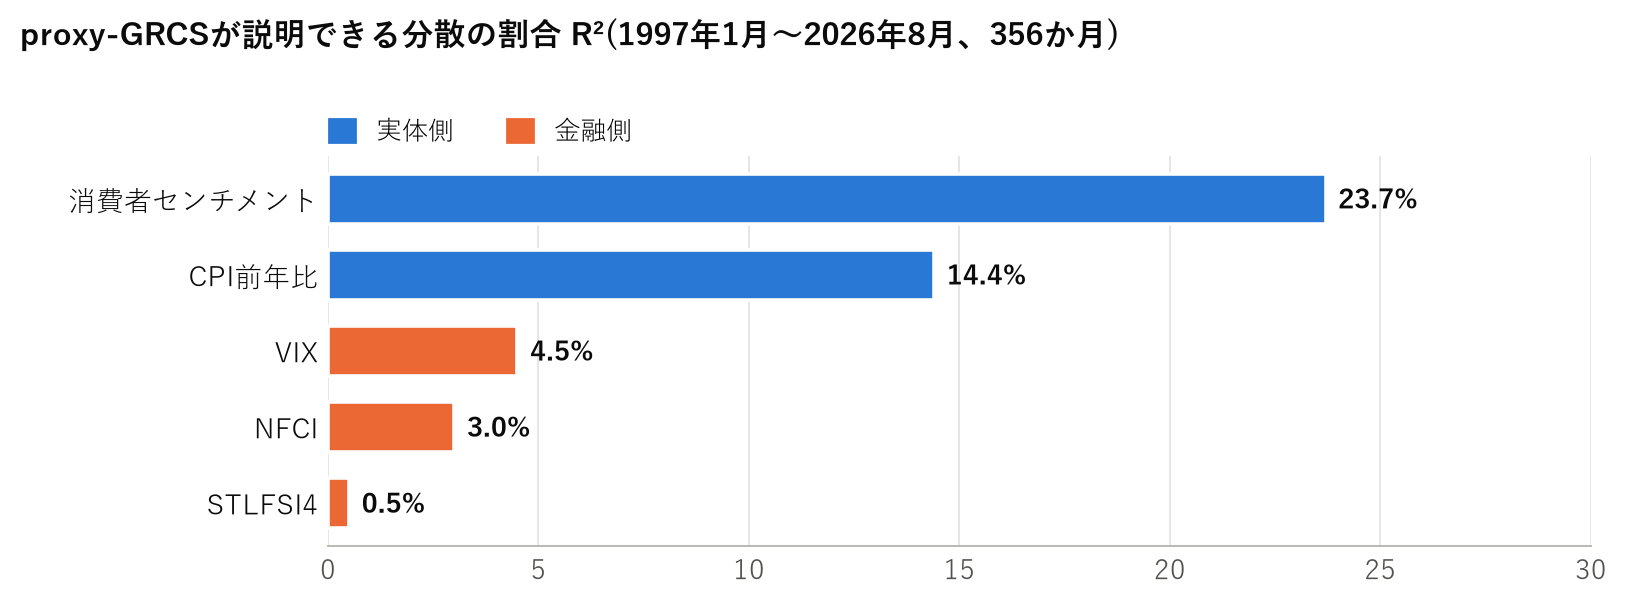
設計。1997年1月から2026年8月までの356か月について、proxy-GRCSから将来の金融と実体の指標を説明できるかを調べました。先行期間は0〜24か月です。p値は24か月の循環ブロック・ブートストラップ(2,000反復)で計算しました。この検定は2026年9月14日に実行したもので、統一前のデータに基づきます。再実行はしていません。
| 系列 | h=0 | h=3 | h=6 | h=12 | h=18 | h=24 |
|---|---|---|---|---|---|---|
| STLFSI4 | −0.07 (0.64) | +0.03 (0.86) | +0.07 (0.70) | +0.05 (0.77) | +0.01 (0.97) | −0.04 (0.81) |
| NFCI | +0.04 (0.82) | +0.12 (0.48) | +0.17 (0.37) | +0.15 (0.49) | +0.11 (0.57) | +0.05 (0.76) |
| VIX | −0.20 (0.14) | −0.13 (0.37) | −0.09 (0.55) | −0.12 (0.44) | −0.20 (0.18) | −0.21 (0.15) |
| CPI前年比 | +0.29 (0.12) | +0.26 (0.20) | +0.19 (0.34) | −0.05 (0.78) | −0.22 (0.17) | −0.38 (0.04) |
| 消費者センチメント | −0.48 (0.01) | −0.49 (0.01) | −0.48 (0.01) | −0.46 (0.01) | −0.39 (0.05) | −0.30 (0.14) |
相関係数(p値)。hは先行月数です。
| 系列 | R²(%) | 先行月数 |
|---|---|---|
| 消費者センチメント | 23.7 | 3 |
| CPI前年比 | 14.4 | 24 |
| VIX | 4.5 | 24 |
| NFCI | 3.0 | 6 |
| STLFSI4 | 0.5 | 6 |
VIXの4.5%は符号が逆です。
| 軸 | STLFSI4 | NFCI | VIX | CPI | センチメント |
|---|---|---|---|---|---|
| 食料 | −0.03 | +0.11 | −0.16 | +0.16 | −0.45 |
| 財政 | +0.01 | +0.04 | +0.07 | +0.15 | −0.20 |
| エネルギー | 0.00 | +0.09 | −0.14 | +0.25 | −0.20 |
| 地政学 | −0.18 | −0.17 | −0.20 | +0.18 | −0.27 |
| 合成 | −0.07 | +0.04 | −0.20 | +0.29 | −0.48 |
軸ごとの同時相関です。
| 先行18か月に起きる確率(%) | 無条件 | G≥70(120か月) | G≥80(19か月) |
|---|---|---|---|
| STLFSI4が0.75超 | 46.7 | 49.2 | 57.9 |
| VIXが30超 | 50.0 | 56.7 | 84.2 |
| インフレ加速 | 65.1 | 65.8 | 47.4 |
| 家計悪化 | 59.8 | 50.8 | 36.8 |
G≥80の19か月は2004年、2011年、2022年の3局面に集中し、独立な観測は多くありません。
| 期間 | STLFSI h=0 | h=12 | NFCI h=0 | h=12 | VIX h=0 | h=12 | n |
|---|---|---|---|---|---|---|---|
| 規制前 1997年1月〜2007年6月 | −0.33 (0.28) | −0.26 (0.33) | −0.46 (0.12) | −0.15 (0.59) | −0.48 (0.08) | −0.48 (0.06) | 126 |
| 危機期 2007年7月〜2009年12月 | −0.61 (0.12) | +0.51 (0.15) | −0.74 (0.06) | +0.51 (0.17) | −0.77 (0.04) | +0.45 (0.16) | 30 |
| 規制後 2010年1月〜2026年8月 | −0.27 (0.07) | −0.03 (0.86) | −0.05 (0.80) | +0.11 (0.60) | −0.12 (0.42) | −0.13 (0.51) | 199 |
期間別の相関係数(p値)です。規制前と規制後は、金融危機後の規制強化の前後を指します。
| 時点 | 連銀貸出(十億ドル) | 介入ストレス | STLFSI4 | NFCI | VIX |
|---|---|---|---|---|---|
| 2007年6月 | 0.9 | 0 | — | — | — |
| 2008年10月 | 441.4 | 100 | +8.50 | +2.50 | 61.2 |
| 2011年2月 | 22.6 | 21 | — | — | — |
| 2020年3月 | 109.1 | 63 | +3.98 | +0.09 | 57.7 |
| 2022年3月 | 27.9 | 27 | — | — | — |
| 2023年3月 | 354.2 | 94 | +0.12 | −0.18 | 21.6 |
| 2024年3月 | 172.5 | 75 | — | — | — |
| 2026年8月 | 5.7 | 0 | — | — | — |
連銀貸出が目立った時点と市場指標の比較で、—は比較対象外の時点です。2024年3月はBTFPの裁定による偽陽性です。連銀貸出が多くても市場の緊張を示さない例です。
結論。実体、社会、供給網のリスクについては、消費者センチメントで23.7%、CPIで14.4%の説明力があり、関係を支持します。金融危機については、STLFSI4で0.5%、NFCIで3.0%にとどまり、関係がある証拠は得られませんでした。
留保。
- 「関係がない」と証明したのではなく、「関係がある証拠が得られなかった」というのが正確です。
- proxy-GRCSは代理で、①気候と⑤AIを含みません。
- 独立な事象は約8エピソードです。米国に偏っています。HY OASは使っていません。2025年10月のCPIは内挿です。
- 最も重要な盲点は被説明変数です。金融ストレス指数は介入後の市場を見ているため、介入で抑えられた緊張を捉えません。連銀も米国だけです。
主観と客観の乖離
| 2026年 | GRCS4(主観) | proxy-GRCS(客観) | パーセンタイル | 差 |
|---|---|---|---|---|
| 1月 | 50.77 | 60.7 | 42.5 | −9.9 |
| 2月 | 57.07 | 56.8 | 34.1 | +0.2 |
| 3月 | 73.15 | 74.1 | 81.6 | −0.9 |
| 4月 | 79.14 | 76.0 | 88.0 | +3.2 |
| 5月 | 82.01 | 74.8 | 84.4 | +7.2 |
| 6月 | 83.23 | 66.3 | 55.6 | +17.0 |
| 7月 | 84.31 | 67.2 | 57.5 | +17.2 |
| 8月 | 87.01 | 65.1 | 53.4 | +21.9 |
| 9月 | 89.28 | 74.1 | 82.4 | +15.2 |
客観には2つの山があります。3〜5月(パーセンタイル82〜88)と9月(82)で、6〜8月は中位(53〜58)です。主観は1月から毎月上がっています。この形の違いは、主観の採点に上方向の偏りがある可能性を示します。
9月の値について。作成時の76.3(88.5パーセンタイル)はBrentに世界銀行の値、GPRに速報値、実質化に8月CPIを使っており、9月だけ出所が混ざっていました。全期間をIMFに統一すると74.1(82.4パーセンタイル)です。差は当初の+13.0から+15.2に変わり、基準の±15を超えます。次号で採点基準を点検します。
検証中の仮説
2026年の状況について、次の仮説を検証しています。結論ではありません。
「マクロショックは金利経路を通じて金融資産の価格には波及し始めたが、金融システムの機能には波及していない。後者は金融機関の資本と流動性の厚みによるものと考えられるが、借り手側のレバレッジと銀行の債券含み損という、価格指数に映りにくいリスクは蓄積しつつある」
| 仮説 | 内容 | 現状 |
|---|---|---|
| H1 | マクロ圧力が上昇している | 主観で支持。客観は再上昇だが3〜5月の水準で、高圧力の閾値の近傍 |
| H2 | 金融には波及していない | 配管と信用条件では支持。価格の層は9月に初めて崩れ始めた |
| H3 | 波及しない理由は金融の強固さである | 未決。確度は低い |
| 競合する説明 | 内容 | 根拠と反証 |
|---|---|---|
| A 真の強靭性 | 資本と流動性が厚い | CET1は2007年の7%から13%へ。ただしSVBが反証 |
| B 介入依存 | 緊張は介入で抑えられている | 2020年3月、2023年3月(連銀貸出3,542億ドル)。2026年9月は88億ドルで平時 |
| C リスク移動と計測漏れ | 指数に映らない所へリスクが移った | 不透明資産73、CCCスプレッド968bp、満期保有債券の含み損 |
| D 因果が弱い | そもそも関係が弱い | 相関はほぼ0で、規制前も同様 |
| 判定の組み合わせ | 読み方 |
|---|---|
| P-18のみ成立 | 精緻化した仮説を支持 |
| P-16も成立 | 強固さは介入に依存していた(B) |
| P-17が成立 | 仮説の中核を修正(Aへの反証) |
| 何も起きない | 仮説と整合するが、AとDは区別できない |
P-16: SOFR−IORB +10bp以上か連銀貸出500億ドル以上。P-17: NFCI週次が0超(9月末−0.548)。P-18: STLFSI4週次が0超(9月末−0.81)。期限はいずれも2027年3月末です。
高圧力の月の金融指標は、規制の前後で違いがあります。規制後は高圧力の24か月すべてでSTLFSI4が0を超えましたが、NFCI総合が0を超えた月はありません。以下は参考比較です。局面は規制後で実質4つしかありません。また、集計は作成時の系列で行っており、9月の再計算にあわせて次号で更新します。
| 指標 | 規制後 高圧力 | 全月 | >0到達率 | 全月 | 規制前 高圧力 | 全月 | >0到達率 | 全月 |
|---|---|---|---|---|---|---|---|---|
| STLFSI4 | +0.54 | +0.14 | 100 | 75 | −0.47 | +0.56 | 27 | 72 |
| VIX | +30.01 | +24.75 | — | — | +17.27 | +27.16 | — | — |
| NFCIリスク | −0.10 | −0.47 | 17 | 9 | −0.48 | −0.36 | 27 | 29 |
| NFCI信用 | +0.10 | +0.06 | 92 | 74 | −0.04 | +0.19 | 36 | 62 |
| NFCIレバレッジ | +0.41 | +0.13 | 92 | 70 | +0.08 | 0.00 | 73 | 50 |
| NFCI総合 | −0.11 | −0.35 | 0 | 7 | −0.50 | −0.33 | 27 | 29 |
中央値と、0を上回った月の割合(%)です。規制後は2010年1月〜2025年9月でn=24、規制前は1997年1月〜2007年6月でn=11です。
実際に波及するとすれば、エネルギーからインフレ、利上げ、長期金利、銀行の債券含み損、預金流出という順が考えられます。2022年の利上げ開始からSVB破綻までは約12か月でした。今後12か月を試験期間とします。
毎月更新する項目
- proxy-GRCSと主観の差。±15を超えたら採点基準を点検します。
- 金利経路の3系列(SOFR−IORB、NFCI総合、連銀貸出)と、四半期ごとのFDIC統計。
- 予測の判定と累計のBrierスコア。毎年1月に年次検証を公開します。
- 全数検定は年次検証で再実行します。