マクロリスク・モニター 2026年8月確定版(MR-2026-08)
読み方の注意。このレポートは2026年9月15日時点のデータで作成しました。FCOはこの号からv2.1です。この号の作成中に行った全数検定を受けて、モデルの位置づけを「実体・社会・供給網のリスク計測」に変更しました。
作成当時に記していた、認識ギャップを下落余地や切迫度として読む解釈は、その後の検定を受けて撤回したため掲載していません。
この号の結論
- 主観の時代間比較が2022年3月を明確に上回りました。GRCS4は87.01で、2022年3月の83.85より3.16高い水準です。7月に0.46の僅差で上回っており、8月に差が広がりました。主因はホルムズ封鎖の長期化で、③は87.6から91.0に、④は88.4から90.4に上がりました。客観のproxy-GRCSは65.1(53.4パーセンタイル)と中位で、2022年3月の84.9を下回ります。
- 金融ストレスは下がりました。FCOは4.36から3.27へ低下しました。HY OASは2.63%で年初来最低、VIXは14.92で年内最低です。SOFR−IORBは+3bp、銀行の貸出態度は純引締め0.0%です。
- 社会不安は深まりました。SURI≥60は9か国から10か国に、SURI≥75は2か国から5か国に増えました。スーダン90.80、ナイジェリア80.75に、パキスタン76.35、レバノン76.35、エチオピア75.05が加わりました。後ろの3か国は閾値に近く、続くかどうかは未確定です(P-14)。
- AI・雇用リスクは2026年で初めて下方修正しました。Mは3.1から2.8に、Levelは59.0から54.8に下がりました。AIを理由とするレイオフは3,462件で全体の6.5%、2025年12月以来の低さです。3月から5か月続いた首位から4位に下がり、首位はRestructuringでした。
- 予測は2件が的中しました。P-08とP-10です。平均Brierスコアは0.3025で、コイン投げの0.25より悪い水準です。
現在地
| 指数 | 内容 | 当月 | 前月 | 前月差 | 区分 |
|---|---|---|---|---|---|
| GRCS5 | 複合マクロ圧力(5リスク) | 83.44 | 81.57 | +1.87 | Severe |
| GRCS4 | 時代間比較用(⑤AIを除く) | 87.01 | 84.31 | +2.70 | Severe |
| FFI | 金融脆弱性(平時に蓄積する弱さ) | 71.10 | 70.80 | +0.30 | High |
| FCO | 金融ストレス(今起きている緊張) | 3.27 | 4.36 | −1.09 | Low |
| SCI | 連鎖の強度 | 78.80 | 77.20 | +1.60 | — |
| SURI≥60 | 社会不安リスクが60以上の国数(20か国中) | 10 | 9 | +1 | — |
| RCEI | 地域紛争エスカレーション | 77.85 | 77.55 | +0.30 | Severe |
区分は指数ごとの閾値です。定義はリスク計測モデルを参照してください。
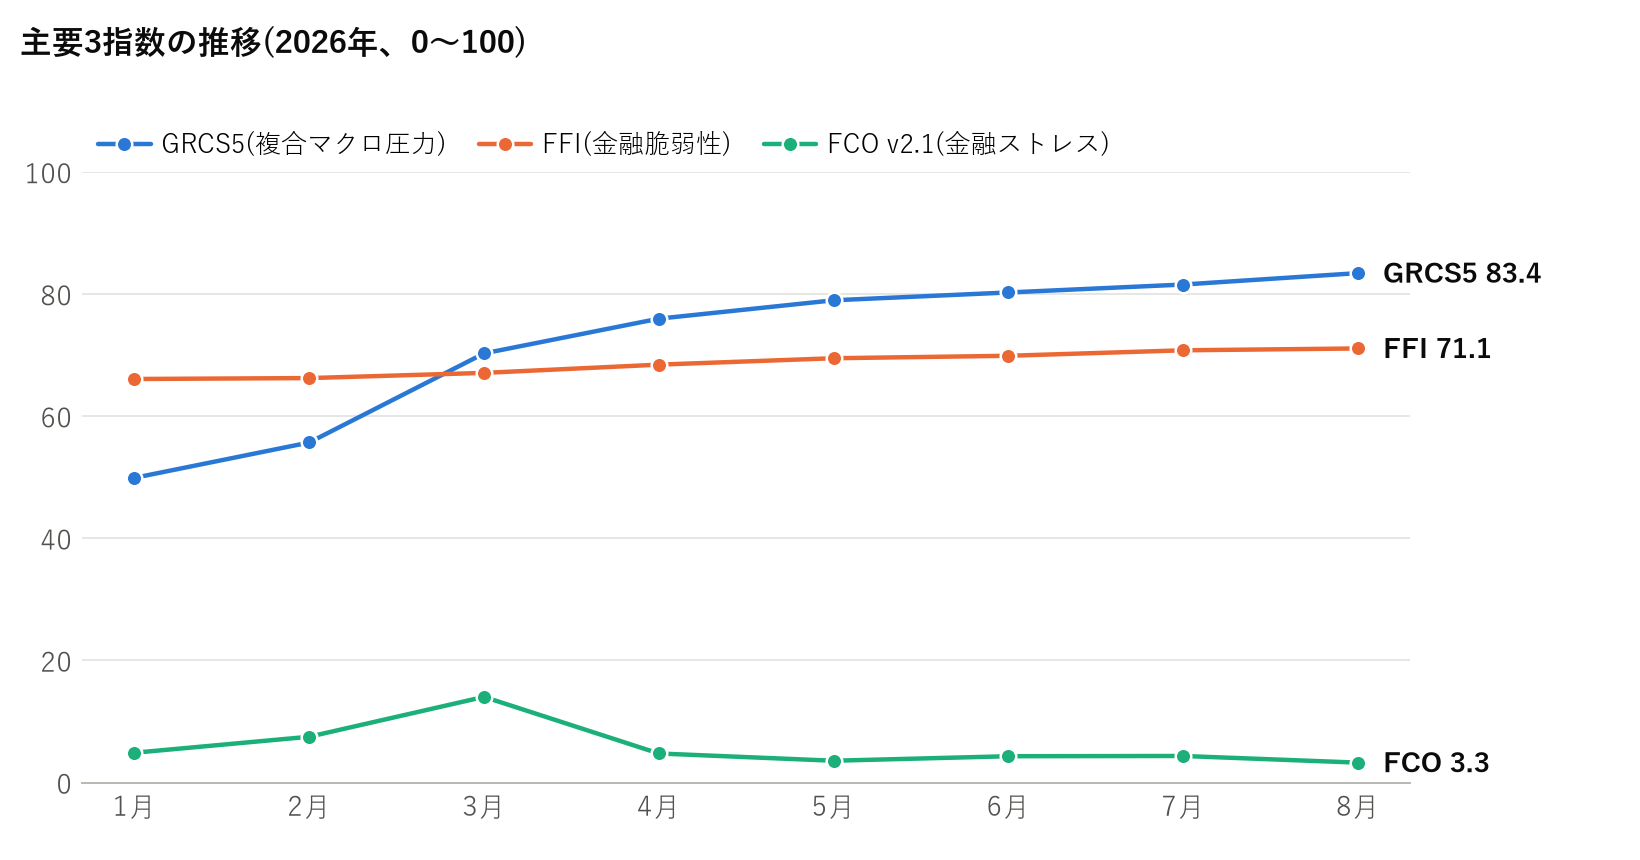
マクロ圧力は上がり、金融ストレスは下がりました。両者の開きは2026年で最も大きくなっています。ただしこの開きを「金融がマクロに追いつく余地」と読むことはしません。全数検定の結果は、そう読む根拠を与えていません。
レジーム判定
8月のレジームは複合マクロ・ストレス+潜在脆弱性です。この判定は4月から5か月連続です。
| 月 | GRCS5 | FFI | FCO | レジーム |
|---|---|---|---|---|
| 1月 | 49.91 | 66.10 | 4.89 | 平常 Normal |
| 2月 | 55.70 | 66.25 | 7.51 | マクロ圧力の上昇 Elevated Macro Stress |
| 3月 | 70.29 | 67.10 | 14.04 | マクロ圧力の上昇 Elevated Macro Stress |
| 4月 | 75.98 | 68.45 | 4.77 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 5月 | 78.99 | 69.50 | 3.58 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 6月 | 80.27 | 69.90 | 4.32 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 7月 | 81.57 | 70.80 | 4.36 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 8月 | 83.44 | 71.10 | 3.27 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
5大リスク
| リスク | M | L | Level | 前月差 | D |
|---|---|---|---|---|---|
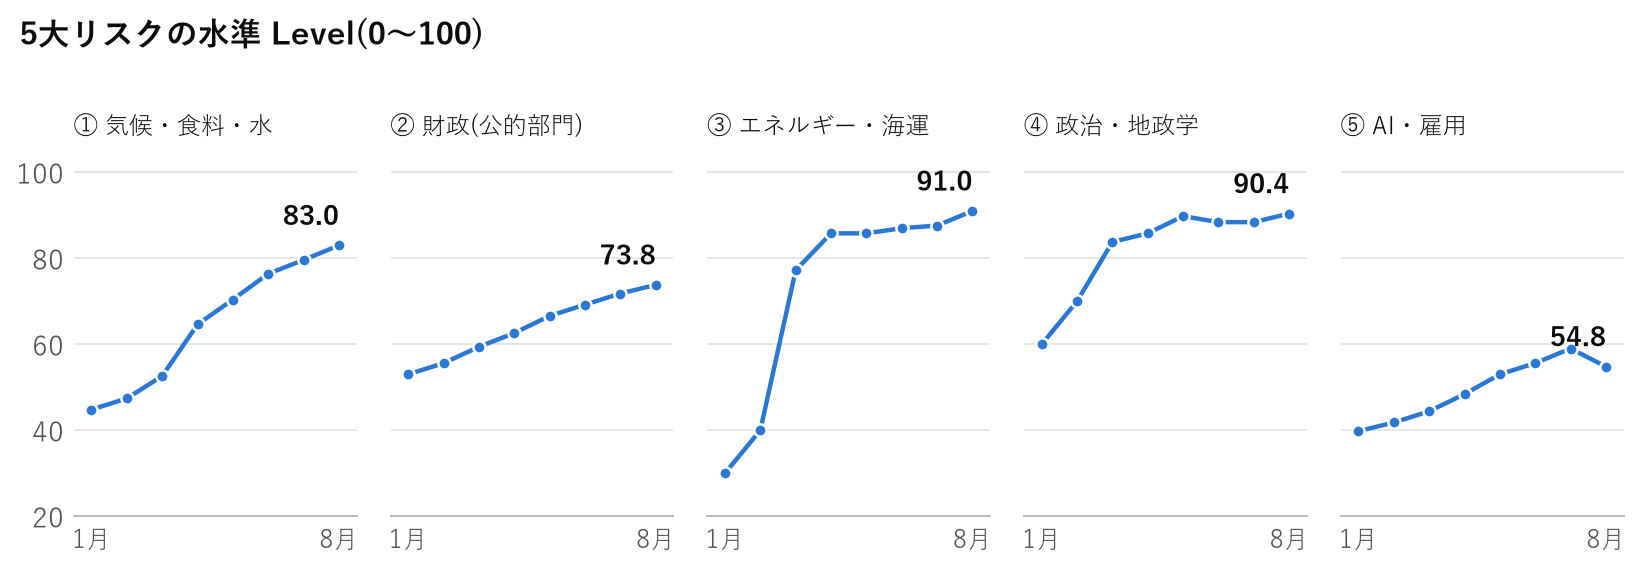
| ① 気候・食料・水 | 4.0 | 4.5 | 83.0 | +3.4 | +1 |
| ② 財政(公的部門) | 3.6 | 3.9 | 73.8 | +2.0 | +1 |
| ③ エネルギー・海運 | 4.4 | 4.9 | 91.0 | +3.4 | +1 |
| ④ 政治・地政学 | 4.4 | 4.8 | 90.4 | +2.0 | 0 |
| ⑤ AI・雇用 | 2.8 | 2.6 | 54.8 | −4.2 | −1 |
M=当月の水準、L=連鎖の結合度(各1〜5)、Level=(0.7M+0.3L)×20。Dは方向(−2〜+2)で、スコアには入りません。
採点の理由
- ① 気候・食料・水: 世界の気温偏差は0.85℃で、観測史上最も暖かい8月でした。FAOは全5品目群が上昇しました。Mを3.8から4.0に上げました。
- ② 財政(公的部門): 30年債は月平均5.22%、タームプレミアムは0.88%で年初来最高です。Mを3.5から3.6に上げました。
- ③ エネルギー・海運: Brentは9.0%高、欧州ガスは16.9%高です。ホルムズ通航は約5隻/日で戦前比約95%減です。Mを4.2から4.4に上げました。
- ④ 政治・地政学: 封鎖は9月中旬時点で197日目で、地域戦争が定着しました。新しい戦線は開いていません。Mを4.3から4.4に上げました。
- ⑤ AI・雇用: AIを理由とするレイオフの割合は6.5%に下がり、2025年12月以来の低さです。順位は首位から4位です。Mを3.1から2.8に下げました。
FAOは穀物上昇の要因の1つに、ホルムズ閉鎖による投入財への懸念を挙げています。穀物指数の116.3は2024年5月以来の高さです。
主要な実体指標
| 指標 | 前月 | 当月 |
|---|---|---|
| 世界気温偏差(℃) | 0.67 | 0.85 |
| FAO食料価格指数 | 130.8 | 133.3 |
| FAO穀物価格指数 | 113.8 | 116.3 |
| Brent原油(ドル) | 83.4 | 90.9 |
| 欧州ガス(ドル/MMBtu) | 18.06 | 21.11 |
| ホルムズ通航(隻/日、報道概算) | 15 | 5 |
| レイオフのうちAIを理由とする割合(%) | 33 | 6.5 |
Brentと欧州ガスは世界銀行の月平均です。FAOは各号の作成時点の公表値で、後の改定は改定記録に残します。
金融波及の3層チェック
3層のいずれにも波及は見えません。価格の層ではHY OAS、VIXともに低下し、ドル安と新興国スプレッドの縮小が進みました。信用・レバレッジの層では銀行の貸出態度が0.0%で、引締めの動きはありません。配管の層ではSOFR−IORBが+3bp、連銀貸出は月内最大57億ドルです。
| 層 | 指標 | 前月 | 当月 |
|---|---|---|---|
| 価格の層 | 米HY OAS(%、月末) | 2.85 | 2.63 |
| 価格の層 | 新興国スプレッド代理(bp) | 299 | 290 |
| 価格の層 | VIX(月末) | 15.99 | 14.92 |
| 価格の層 | STLFSI4 | −0.73 | −0.81 |
| 価格の層 | 米30年債(%、月平均) | 5.10 | 5.22 |
| 価格の層 | 10年タームプレミアム(%) | 0.87 | 0.88 |
| 価格の層 | ドル指数代理 | 119.70 | 118.57 |
| 信用・レバレッジの層 | NFCI総合 | −0.53 | −0.55 |
| 信用・レバレッジの層 | NFCI信用 | −0.04 | −0.06 |
| 信用・レバレッジの層 | NFCIレバレッジ | 0.16 | 0.10 |
| 信用・レバレッジの層 | NFCI非金融レバレッジ | −0.52 | −0.49 |
| 信用・レバレッジの層 | 銀行の貸出態度(純引締め%) | 0.0(7月調査) | 0.0(7月調査) |
| 配管の層 | SOFR−IORB(bp) | +1 | +3 |
| 配管の層 | 連銀貸出の月内最大(十億ドル) | 7.8 | 5.7 |
STLFSI4とNFCI系列は0が平均で、マイナスは平均より緩い状態です。新興国スプレッドとドル指数は代理系列です。
FCO v2.1 の内訳
| 項目 | ウェイト | 元データ | 点数 |
|---|---|---|---|
| 信用(HY OAS) | 0.25 | 2.63% | 3.04 |
| ボラティリティ(VIX) | 0.20 | 14.92 | 6.53 |
| 資金調達(SOFR−IORB) | 0.15 | +3 bp | 4.00 |
| 銀行(貸出態度) | 0.15 | 専門判断 | 4.00 |
| 流動性 | 0.10 | 専門判断 | 0.00 |
| 介入使用量(連銀貸出) | 0.15 | 5.7 | 0.00 |
| FCO | 1.00 | — | 3.27 |
FCOはこの号から6項目のv2.1になりました。連銀貸出の使用量を項目に加え、100億ドル以下を0、4,500億ドルを100とする対数変換で計算します。市場価格が示さないストレスを拾うためです。旧版のv2.0では8月は3.95でした。資金調達と銀行は5から4に下げました。
FFI の内訳
| 項目 | ウェイト | 前月 | 当月 |
|---|---|---|---|
| レバレッジ・信用の質 | 0.20 | 73 | 73 |
| 満期の壁 | 0.15 | 66 | 67 |
| バリュエーション・スプレッド圧縮 | 0.20 | 77 | 79 |
| 不透明資産 | 0.20 | 73 | 73 |
| 銀行貸出態度・バランスシート | 0.10 | 58 | 57 |
| 対外脆弱性(新興国) | 0.15 | 70 | 69 |
| FFI | 1.00 | 70.80 | 71.10 |
FFIは70.8から71.1へ上がりました。満期の壁は66から67へ、バリュエーションはスプレッド圧縮で77から79へ上がりました。銀行は58から57へ、対外は70から69へ下がりました。
社会不安と地域紛争
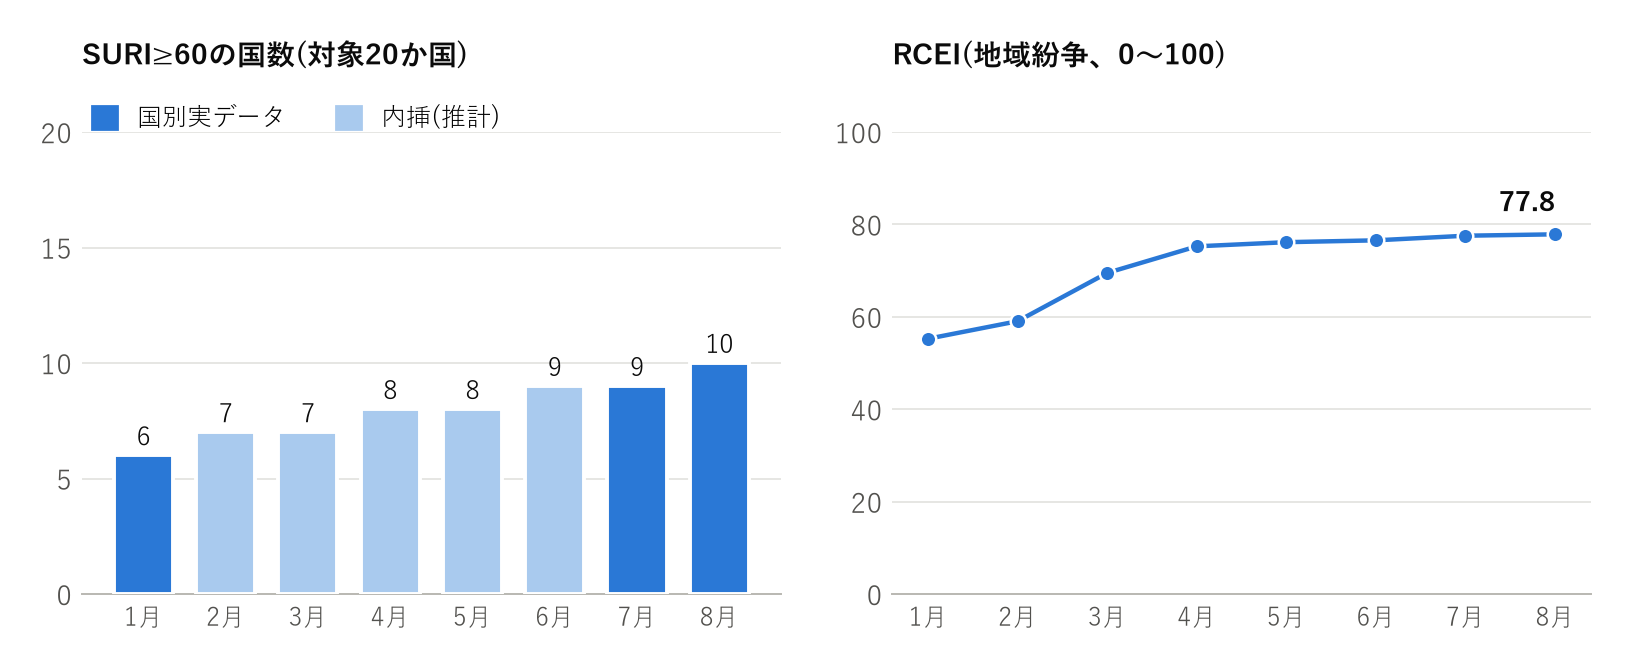
SURI≥60は9か国から10か国に増えました。チュニジアが60.00で加わりました。SURI≥75は5か国です。今月の採点は全20か国の家計ストレスに+2、10か国にさらに+1としました。単純平均は61.25から62.67、人口加重は61.88から63.34です。
RCEIは77.55から77.85です。速度の項目は75から72に下がり、脆弱性と食料・エネルギー・水の項目が上がりました。戦闘の強度より、影響の広がりが進んでいる形です。
| 国 | 家計 | 抗議 | 政府 | 紛争 | SURI | 前月差 | 主な要因 |
|---|---|---|---|---|---|---|---|
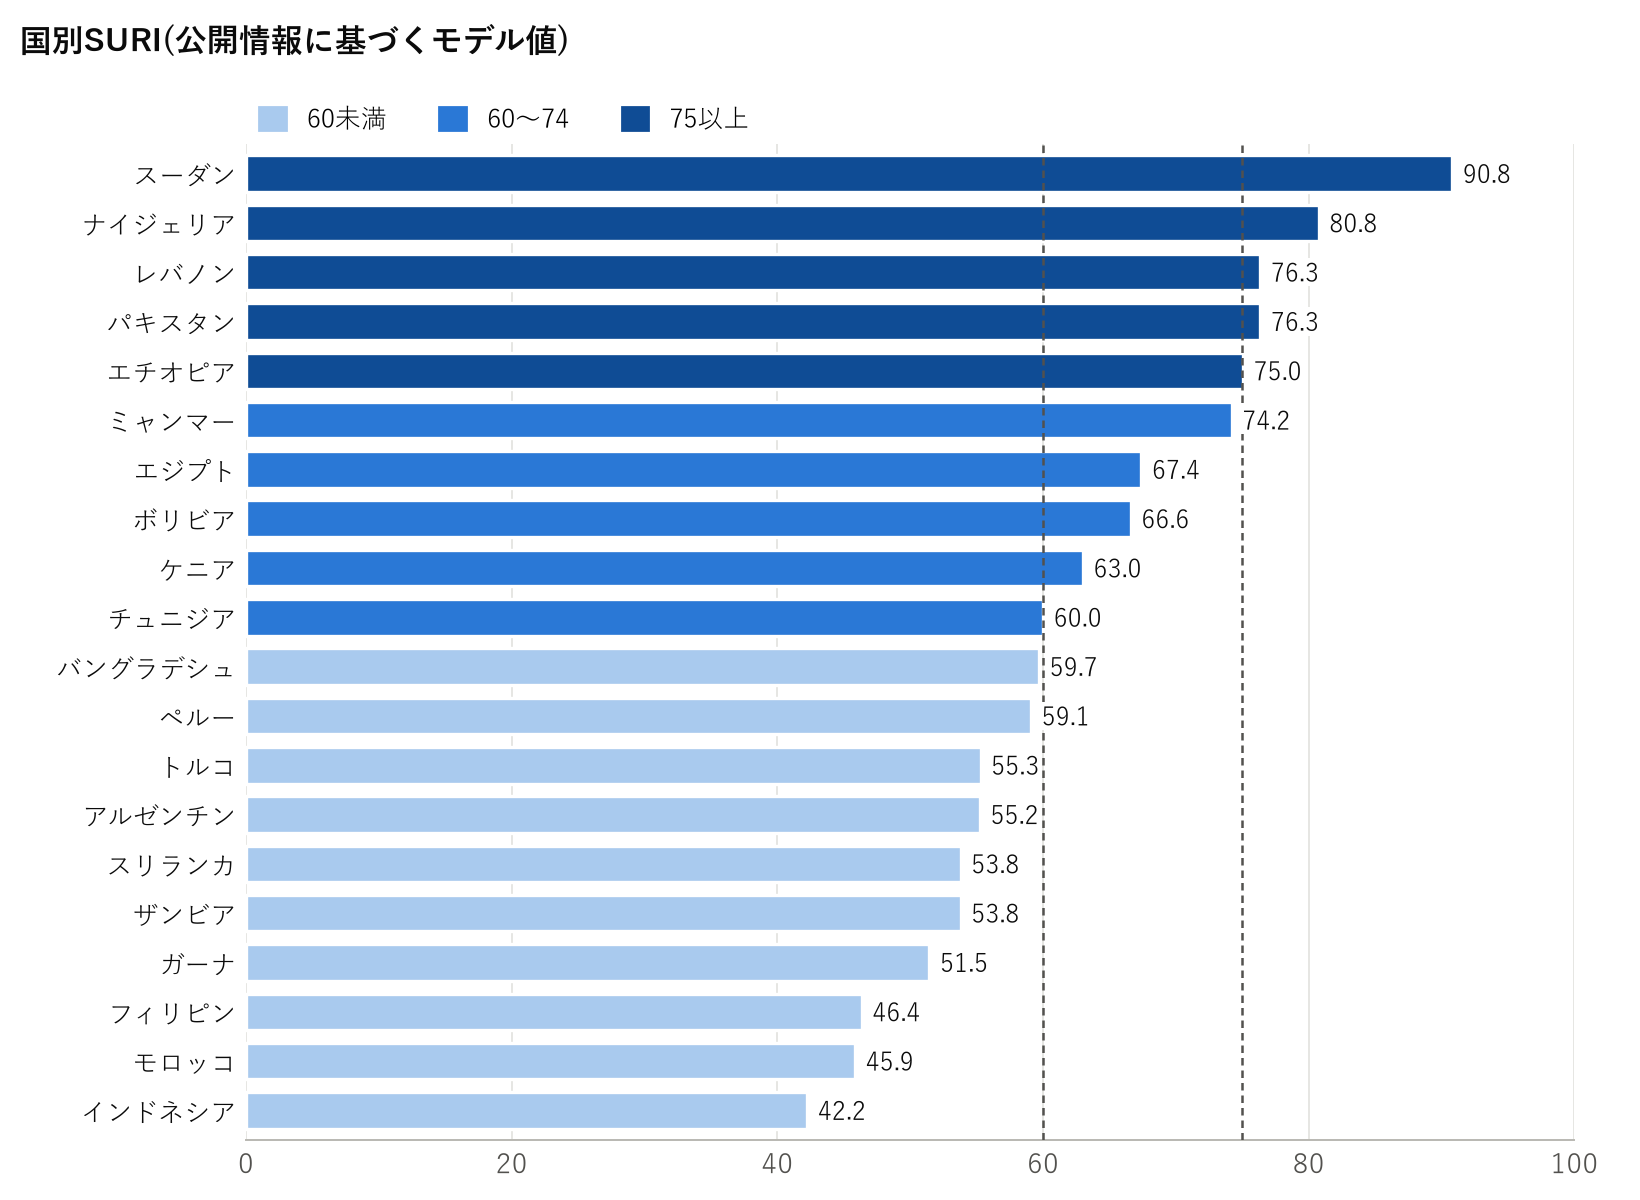
| スーダン | 97 | 73 | 95 | 98 | 90.80 | +1.45 | 内戦・飢饉リスク。食料危機の主因は紛争 |
| ナイジェリア | 88 | 75 | 71 | 85 | 80.75 | +2.00 | 燃料補助削減+通貨安+選挙。重点監視国 |
| パキスタン | 81 | 72 | 72 | 78 | 76.35 | +1.55 | 食料+電力+対外債務。人口規模が大きい |
| レバノン | 83 | 62 | 86 | 73 | 76.35 | +2.35 | 通貨・財政が既に破綻状態 |
| エチオピア | 83 | 56 | 75 | 85 | 75.05 | +1.30 | 紛争と干ばつの複合 |
| ミャンマー | 77 | 45 | 85 | 95 | 74.20 | +0.70 | 内戦継続。抗議より武力紛争が主経路 |
| エジプト | 85 | 57 | 70 | 47 | 67.40 | +2.35 | パン・燃料補助金が政治的安定装置。財政と直結 |
| ボリビア | 74 | 82 | 71 | 30 | 66.60 | +1.40 | 燃料補助削減への抗議が全国化 |
| ケニア | 73 | 77 | 56 | 35 | 63.00 | +1.75 | 燃料価格抗議で死者。抗議動員が突出 |
| チュニジア | 75 | 59 | 65 | 30 | 60.00 | +1.30 | 食料輸入依存+財政脆弱 |
| バングラデシュ | 71 | 61 | 58 | 40 | 59.70 | +1.30 | 食料+エネルギー輸入、政治不安定 |
| ペルー | 64 | 74 | 61 | 30 | 59.10 | +1.40 | 燃料補助導入で一旦鎮静も財政悪化 |
| トルコ | 72 | 46 | 48 | 45 | 55.30 | +0.95 | 高インフレの慢性化 |
| アルゼンチン | 70 | 63 | 55 | 20 | 55.25 | +0.95 | 緊縮と実質所得低下 |
| ザンビア | 73 | 45 | 60 | 25 | 53.80 | +1.05 | 債務再編途上+干ばつ |
| スリランカ | 68 | 56 | 55 | 25 | 53.80 | +1.30 | 2022年危機の再発リスク |
| ガーナ | 68 | 49 | 52 | 25 | 51.45 | +1.30 | 債務再編後の生活費圧力 |
| フィリピン | 58 | 41 | 39 | 40 | 46.35 | +1.50 | コメ価格が政治問題化 |
| モロッコ | 61 | 46 | 40 | 25 | 45.85 | +1.30 | 干ばつによる農業減産 |
| インドネシア | 54 | 43 | 33 | 30 | 42.25 | +1.15 | 補助金財政負担が拡大 |
国別SURIは公開情報に基づくモデル値です。各国の公式評価や格付けではありません。SURI=0.35家計ストレス+0.25抗議動員+0.20政府の脆弱性+0.20紛争の波及。
| 月 | SURI≥60 | SURI≥75 | 単純平均 | 人口加重 | GDP加重 | 最大値 | データ |
|---|---|---|---|---|---|---|---|
| 1月 | 6 | 1 | 53.15 | 53.38 | 47.80 | 83.20 | 国別実データ |
| 7月 | 9 | 2 | 61.25 | 61.88 | 55.21 | 89.35 | 国別実データ |
| 8月 | 10 | 5 | 62.67 | 63.34 | 56.52 | 90.80 | 国別実データ |
| 項目 | 前月 | 当月 |
|---|---|---|
| 戦闘強度 | 85 | 85 |
| エスカレーション速度 | 75 | 72 |
| 国家の脆弱性 | 65 | 67 |
| 食料・エネルギー・水 | 75 | 79 |
| 難民・越境 | 82 | 83 |
| RCEI | 77.55 | 77.85 |
連鎖の強度
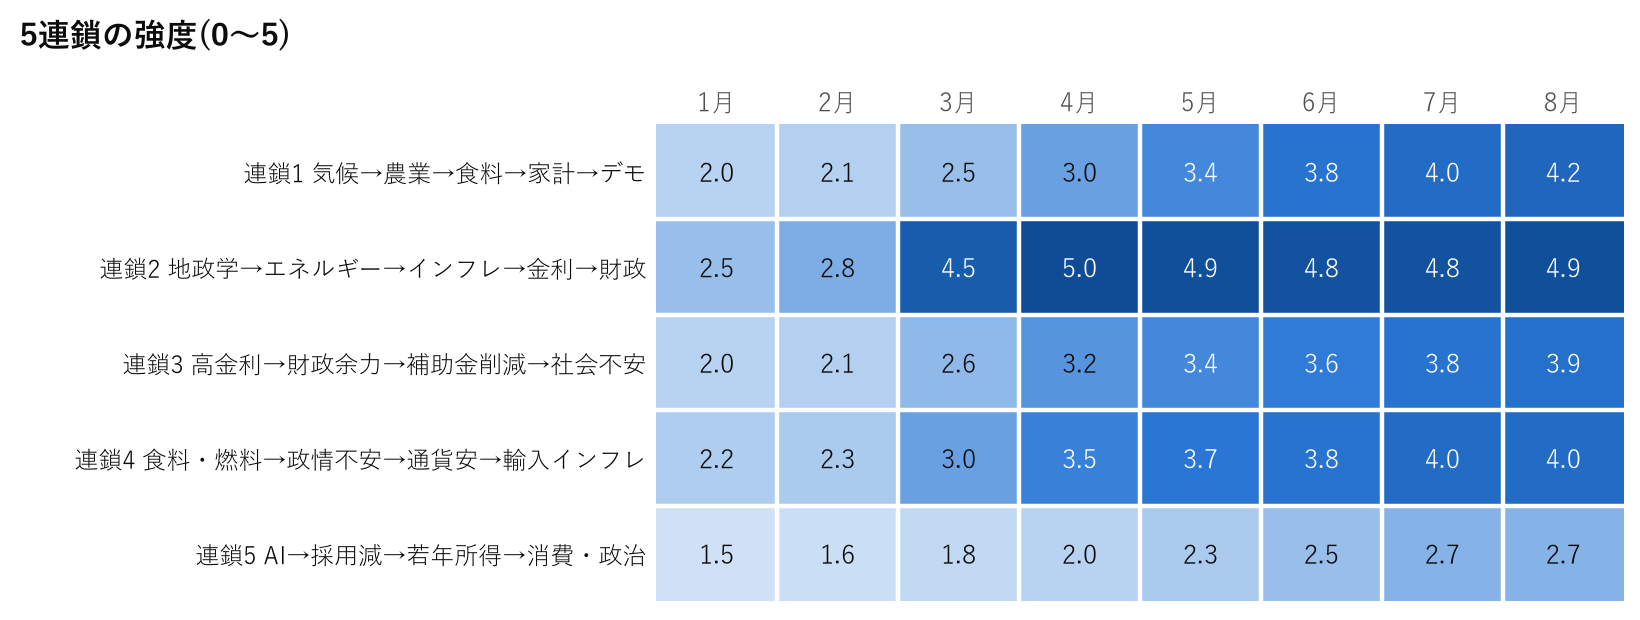
SCIは77.2から78.8です。連鎖2は4.8から4.9、連鎖1は4.0から4.2に上がりました。
| 連鎖 | 前月 | 当月 | 前月差 |
|---|---|---|---|
| 連鎖1 気候→農業→食料→家計→デモ | 4.0 | 4.2 | +0.2 |
| 連鎖2 地政学→エネルギー→インフレ→金利→財政 | 4.8 | 4.9 | +0.1 |
| 連鎖3 高金利→財政余力→補助金削減→社会不安 | 3.8 | 3.9 | +0.1 |
| 連鎖4 食料・燃料→政情不安→通貨安→輸入インフレ | 4.0 | 4.0 | 0.0 |
| 連鎖5 AI→採用減→若年所得→消費・政治 | 2.7 | 2.7 | 0.0 |
| SCI(連鎖の平均×20) | 77.2 | 78.8 | +1.6 |
主観と客観の比較
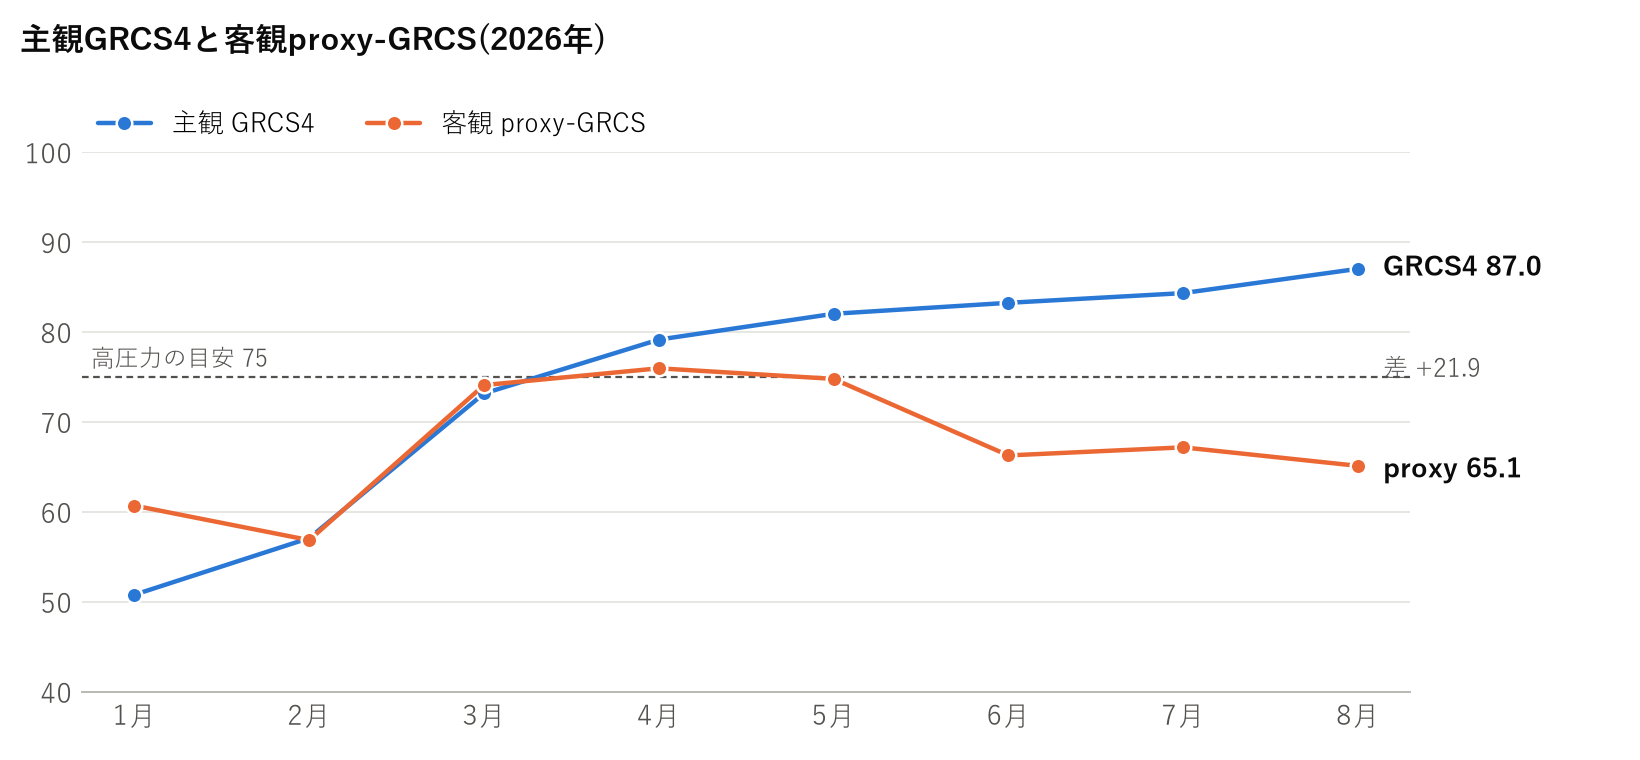
主観のGRCS4は上がりましたが、客観のproxy-GRCSは67.2から65.1へ下がりました。差は+21.9で、基準の±15を超えています。主観は「封鎖が続いていること」を評価し、客観は価格の水準だけを見ているため、差には両方の性質が表れます。この乖離を受けて、Lの上げ過ぎを防ぐルールを次号から導入しました。
| 月 | GRCS4(主観) | proxy-GRCS(客観) | 過去比パーセンタイル | 差 |
|---|---|---|---|---|
| 1月 | 50.77 | 60.7 | 42.5 | −9.9 |
| 2月 | 57.07 | 56.8 | 34.1 | +0.2 |
| 3月 | 73.15 | 74.1 | 81.6 | −0.9 |
| 4月 | 79.14 | 76.0 | 88.0 | +3.2 |
| 5月 | 82.01 | 74.8 | 84.4 | +7.2 |
| 6月 | 83.23 | 66.3 | 55.6 | +17.0 |
| 7月 | 84.31 | 67.2 | 57.5 | +17.2 |
| 8月 | 87.01 | 65.1 | 53.4 | +21.9 |
予測ログ
予測は発行時の確率とともに記録し、期限が来たら判定します。この号でP-11〜P-15を発行しました。
| ID | 予測 | 確率 | 期限 | 状況 | 発行 |
|---|---|---|---|---|---|
| P-01 | SURI≥60の国のうち3か国以上で、死者を伴う生活費・燃料関連の抗議が発生する | 0.65 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-02 | FAO食料価格指数が135以上に到達する | 0.35 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-03 | 米HY OASの月末値が4.00%以上に拡大する | 0.20 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-04 | FCOが30以上に上昇する(2026年9月以降はv2.1で判定) | 0.15 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-05 | 5か国以上で食料または燃料の補助金が新規導入・拡大される | 0.75 | 2027年2月末 | 未判定 | MR-2026-07 |
| P-06 | 欧州主要国(独仏伊西英)のいずれかで、GDP比0.2%以上の気候関連緊急財政措置が発表される | 0.55 | 2026年12月末 | 未判定 | MR-2026-07 |
| P-07 | 食料輸出規制を新規導入する国が5か国以上になる(IFPRI) | 0.40 | 2027年2月末 | 未判定 | MR-2026-07 |
| P-08 | GRCS4が85を超える | 0.45 | 2026年12月末 | 的中 8月 | MR-2026-07 |
| P-09 | 新興国2か国以上で通貨危機(3か月で対ドル20%超下落)が発生する | 0.40 | 2027年7月末 | 未判定 | MR-2026-07 |
| P-10 | 欧州天然ガスが月平均20ドル/MMBtuを超える(世界銀行) | 0.45 | 2026年12月末 | 的中 8月 | MR-2026-07 |
| P-11 | FAO食料価格指数が136.0以上に到達する | 0.45 | 2027年1月末 | 未判定 | MR-2026-08 |
| P-12 | 米HY OASの月末値が3.50%以上に拡大する | 0.30 | 2027年2月末 | 未判定 | MR-2026-08 |
| P-13 | ホルムズ海峡のタンカー通航が月平均20隻/日以上に回復する | 0.25 | 2027年2月末 | 未判定 | MR-2026-08 |
| P-14 | SURI≥75の国が4か国以上の状態が3か月連続する | 0.50 | 2026年12月末 | 未判定。1か月目 | MR-2026-08 |
| P-15 | 欧州天然ガスが月平均25.0ドル/MMBtuを超える(世界銀行) | 0.40 | 2027年2月末 | 未判定 | MR-2026-08 |
判定済みは2件で、すべて的中です。平均Brierスコアは0.3025で、コイン投げに相当する0.25より悪い水準です。的中でも低い確率しか置かなかった予測は点が悪くなります。未達の予測は期限が来るまで0として計上されないため、この時点の的中率は実力より高く見えます。
来月の注視項目
8月は5条件のうち③だけが成立しました。連鎖1は4.2です。
| 条件 | 当月の値 | 成立 |
|---|---|---|
| ① FFIが75を超えて維持される | 71.10 | 未成立 |
| ② FCOが2か月連続で上昇し30を超える | 3.27 | 未成立 |
| ③ GRCS4が85を超える | 87.01 | 成立 |
| ④ SURI≥60が12か国を超える | 10 | 未成立 |
| ⑤ 連鎖1が4.5に達する | 4.2 | 未成立 |
2つ以上が同時に成立したら、レジーム転換を検討します。
データ改定の記録
- FAO食料価格指数の2026年7月を131.1から130.8に改定しました。
- FCOをv2.0からv2.1に変更し、過去のエピソードも再計算しました。2007年6月は5から5.7、2008年10月は100から95.6、2011年2月は22から12.4、2020年3月は78から62.1、2022年3月は35から21.2です。
- 指標を6つ追加しました。タームプレミアム、新興国スプレッド代理、ドル指数代理、SOFR−IORB、銀行の貸出態度、商業用不動産の延滞率です。
- proxy-GRCSの8月値は当初63.9でしたが、IMF統一の計算で65.1です。
出典と限界
この号の限界
- この号の補論である全数検定で、モデルが高めるのは実体・社会・供給網のリスクであり、金融危機の証拠はないと整理しました。詳しくはモデルの検証を参照してください。
- FAO実質指数、穀物在庫率、輸出規制国数、Food Gap、ライン川水位、OFRの金融ストレス指数は取得できていません。
- ホルムズ通航は報道に基づく概算です。新興国スプレッドとドル指数は代理系列です。
- Copernicus C3S(世界気温偏差)
- FAO(食料価格指数)
- World Bank Pink Sheet(穀物、肥料、Brent、欧州ガス)
- UNCTAD・報道(ホルムズ通航の概算)
- FRED: 米30年債 DGS30
- FRED: 10年タームプレミアム THREEFYTP10
- FRED: EMスプレッド代理 BAMLEMHBHYCRPIOAS
- FRED: ドル指数代理 DTWEXBGS
- FRED: 米HY OAS BAMLH0A0HYM2
- FRED: VIX VIXCLS
- FRED: SOFR(IORBとの差を算出)
- FRED: 銀行貸出態度 DRTSCILM
- FRED: STLFSI4
- FRED: シカゴ連銀 NFCI と副指数
- FRED: 連銀貸出 WLCFLL
- Challenger, Gray & Christmas(理由別レイオフ)
- ACLED(抗議・戦闘イベント、確認用)
- IPC(急性食料不安、確認用)
- Caldara & Iacoviello(GPR 地政学リスク指数)
- IMF(PFOODINDEXM、POILBREUSDM)