マクロリスク・モニター 2026年9月確定版(MR-2026-09)
読み方の注意。このレポートは2026年10月6日時点のデータで作成しました。公開後は書き換えず、訂正は次号以降に記録します。
proxy-GRCSは作成時に76.3(過去比88.5パーセンタイル)と算出しましたが、公開にあたり全期間を同じ出所に統一して再計算し、74.1(同82.4)を掲載します。差の内訳は主観と客観の比較に記します。
この号の結論
- 価格が2026年で初めて同時に動きました。9月16日のFOMCが2023年以来の利上げ(+25bp、3.75〜4.00%)を決め、年内もう1回を示唆しました。米HY OASは2.63%から3.12%へ、新興国スプレッド代理は290bpから319bpへ広がり、10年タームプレミアムは初めて1%を超えて1.02%です。30年債は月末5.64%でした。ただしFCOは3.27から5.34への小幅上昇で、区分はLowのままです。
- 金融の機能は平時のままです。SOFR−IORBは月末0bp、連銀貸出の月内最大は88億ドル、NFCI総合は−0.56、STLFSI4は−0.79です。資金調達、信用供与、決済のいずれにも逼迫は見えません。
- マクロ圧力は再び上がりました。GRCS5は83.44から85.70へ、GRCS4は87.01から89.28へ上昇しました。客観のproxy-GRCSも65.1から74.1へ戻り、過去比は53.4から82.4パーセンタイルです。主観と客観の差は+15.2で、見直しの基準である±15を超えました。
- 食料と社会不安に波及が見えます。FAO食料価格指数は136.0、穀物指数は122.8です。SURI≥60は10か国から12か国に増えました。ただし増えた2か国は閾値すれすれで、バングラデシュ60.75、ペルー60.05です。
- 予測は3件が的中しました。P-02、P-11、P-15です。通算では判定5件がすべて的中ですが、平均Brierスコアは0.338で、コイン投げの0.25より悪い水準です。的中した予測に低い確率しか置いていなかったためです。
現在地
| 指数 | 内容 | 当月 | 前月 | 前月差 | 区分 |
|---|---|---|---|---|---|
| GRCS5 | 複合マクロ圧力(5リスク) | 85.70 | 83.44 | +2.26 | Severe |
| GRCS4 | 時代間比較用(⑤AIを除く) | 89.28 | 87.01 | +2.27 | Severe |
| FFI | 金融脆弱性(平時に蓄積する弱さ) | 71.45 | 71.10 | +0.35 | High |
| FCO | 金融ストレス(今起きている緊張) | 5.34 | 3.27 | +2.07 | Low |
| SCI | 連鎖の強度 | 82.00 | 78.80 | +3.20 | — |
| SURI≥60 | 社会不安リスクが60以上の国数(20か国中) | 12 | 10 | +2 | — |
| RCEI | 地域紛争エスカレーション | 80.70 | 77.85 | +2.85 | Severe |
区分は指数ごとの閾値です。定義はリスク計測モデルを参照してください。
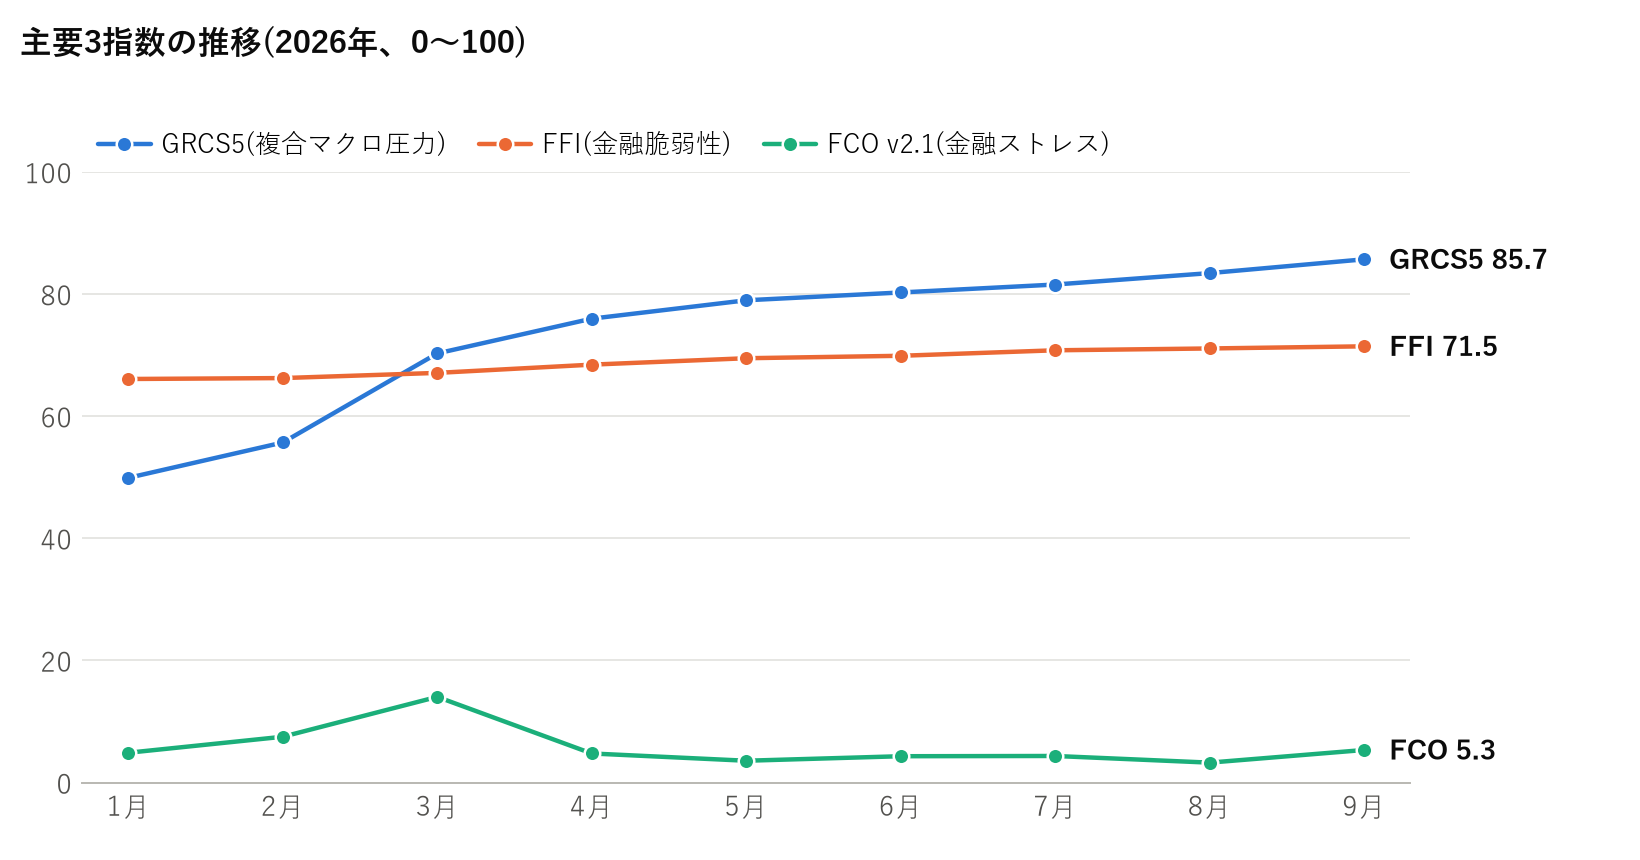
注目点は、高いマクロ圧力と低い金融ストレスの組み合わせが続いたまま、価格の層だけが初めて動いたことです。FCOの区分が変わるほどの動きではありません。
レジーム判定
9月のレジームは複合マクロ・ストレス+潜在脆弱性です。GRCS5が75以上、FFIが65以上、FCOが30未満という条件を満たします。この判定は4月から6か月連続です。
| 月 | GRCS5 | FFI | FCO | レジーム |
|---|---|---|---|---|
| 1月 | 49.91 | 66.10 | 4.89 | 平常 Normal |
| 2月 | 55.70 | 66.25 | 7.51 | マクロ圧力の上昇 Elevated Macro Stress |
| 3月 | 70.29 | 67.10 | 14.04 | マクロ圧力の上昇 Elevated Macro Stress |
| 4月 | 75.98 | 68.45 | 4.77 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 5月 | 78.99 | 69.50 | 3.58 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 6月 | 80.27 | 69.90 | 4.32 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 7月 | 81.57 | 70.80 | 4.36 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 8月 | 83.44 | 71.10 | 3.27 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
| 9月 | 85.70 | 71.45 | 5.34 | 複合マクロ・ストレス+潜在脆弱性 Compound Macro Stress / Latent Fragility |
5大リスク
| リスク | M | L | Level | 前月差 | D |
|---|---|---|---|---|---|
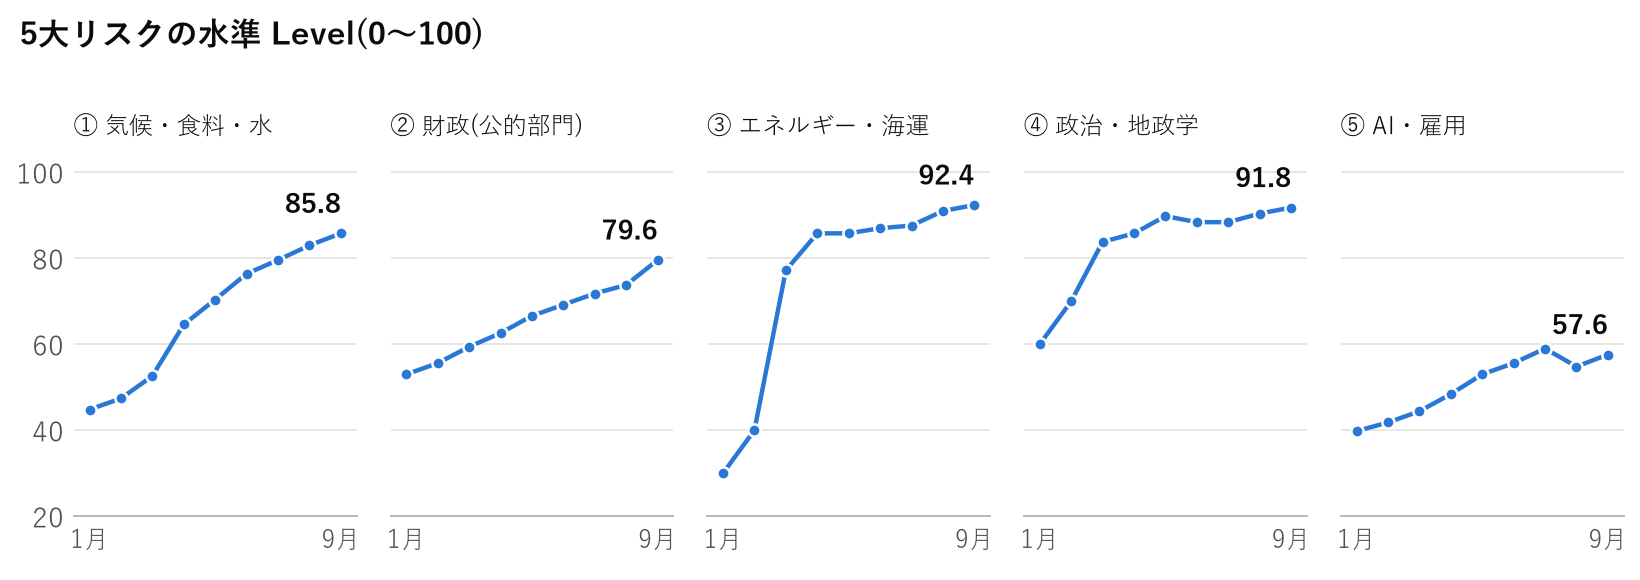
| ① 気候・食料・水 | 4.2 | 4.5 | 85.8 | +2.8 | +1 |
| ② 財政(公的部門) | 3.8 | 4.4 | 79.6 | +5.8 | +1 |
| ③ エネルギー・海運 | 4.5 | 4.9 | 92.4 | +1.4 | +1 |
| ④ 政治・地政学 | 4.5 | 4.8 | 91.8 | +1.4 | +1 |
| ⑤ AI・雇用 | 3.0 | 2.6 | 57.6 | +2.8 | +1 |
M=当月の水準、L=連鎖の結合度(各1〜5)、Level=(0.7M+0.3L)×20。Dは方向(−2〜+2)で、スコアには入りません。
採点の理由
- ① 気候・食料・水: FAO食料価格指数は136.0で前月から1.5%上がり、穀物は5.1%上昇しました。小麦は2023年8月以来の水準です。Mを4.0から4.2に上げました。
- ② 財政(公的部門): FOMCが利上げを決め、30年債は月平均5.37%、月末5.64%となり、タームプレミアムは初めて1%を超えました。Mを3.6から3.8に上げました。Lは新しいルールに基づき3.9から4.4に上げました(データ改定の記録を参照)。
- ③ エネルギー・海運: Brentは116.8ドルで28.5%高、欧州ガスは25.42ドルで20.4%高でした。通航は約13隻/日まで戻りましたが、月末に商船8隻が被弾しました。Mを4.4から4.5に上げました。
- ④ 政治・地政学: 9月23日以降の商船被弾で船員1名が死亡し、米政権はイランの海峡再開案を拒否しました。GPRは125.6から146.2に上がりました。Mを4.4から4.5に上げました。
- ⑤ AI・雇用: AIを理由とするレイオフの割合は6.5%から9.2%に戻り、テック企業の削減は77%増です。全体の順位は5位で、首位に戻ったわけではありません。Mを2.8から3.0に上げました。
ホルムズの物量と価格は逆に動きました。通航は週82隻、95隻と回復し、原油の通過量は約740万b/dで、戦前の約2,000万b/dの約4割です。一方でBrentは大きく上がりました。月末のBrentは約107ドルです。
主要な実体指標
| 指標 | 前月 | 当月 |
|---|---|---|
| 世界気温偏差(℃) | 0.85 | 0.82 |
| FAO食料価格指数 | 134.0 | 136.0 |
| FAO穀物価格指数 | 116.8 | 122.8 |
| Brent原油(ドル) | 90.9 | 116.8 |
| 欧州ガス(ドル/MMBtu) | 21.11 | 25.42 |
| ホルムズ通航(隻/日、報道概算) | 5 | 13 |
| レイオフのうちAIを理由とする割合(%) | 6.5 | 9.2 |
Brentと欧州ガスは世界銀行の月平均です。FAOは各号の作成時点の公表値で、後の改定は改定記録に残します。
金融波及の3層チェック
金融波及は価格、信用・レバレッジ、配管の3層に分けて確認します。今月は3層の結果が分かれました。
価格の層は動きました。HY OASの拡大は9月23日の2.73%以降に集中しています。HY発行は385億ドルで年内最大、CCCスプレッドは968bpで2023年11月以来の高さです。新規発行の消化不良と質の選別が背景と考えられます。
信用・レバレッジの層は緩和のままです。NFCI信用は−0.06、NFCI総合は−0.56です。ただしNFCI非金融レバレッジは−0.47へ上昇を続け、2010年以降の93パーセンタイルにあります。
配管の層は平時です。SOFR−IORBは0bp、連銀貸出は88億ドルで、利上げの後も逼迫は見えません。
| 層 | 指標 | 前月 | 当月 |
|---|---|---|---|
| 価格の層 | 米HY OAS(%、月末) | 2.63 | 3.12 |
| 価格の層 | 新興国スプレッド代理(bp) | 290 | 319 |
| 価格の層 | VIX(月末) | 14.92 | 16.34 |
| 価格の層 | STLFSI4 | −0.81 | −0.79 |
| 価格の層 | 米30年債(%、月平均) | 5.22 | 5.37 |
| 価格の層 | 10年タームプレミアム(%) | 0.88 | 1.02 |
| 価格の層 | ドル指数代理 | 118.57 | 120.97 |
| 信用・レバレッジの層 | NFCI総合 | −0.55 | −0.56 |
| 信用・レバレッジの層 | NFCI信用 | −0.06 | −0.06 |
| 信用・レバレッジの層 | NFCIレバレッジ | 0.10 | 0.08 |
| 信用・レバレッジの層 | NFCI非金融レバレッジ | −0.49 | −0.47 |
| 信用・レバレッジの層 | 銀行の貸出態度(純引締め%) | 0.0(7月調査) | 0.0(7月調査) |
| 配管の層 | SOFR−IORB(bp) | +3 | 0 |
| 配管の層 | 連銀貸出の月内最大(十億ドル) | 5.7 | 8.8 |
STLFSI4とNFCI系列は0が平均で、マイナスは平均より緩い状態です。新興国スプレッドとドル指数は代理系列です。
FCO v2.1 の内訳
| 項目 | ウェイト | 元データ | 点数 |
|---|---|---|---|
| 信用(HY OAS) | 0.25 | 3.12% | 7.44 |
| ボラティリティ(VIX) | 0.20 | 16.34 | 8.90 |
| 資金調達(SOFR−IORB) | 0.15 | 0 bp | 4.00 |
| 銀行(貸出態度) | 0.15 | 専門判断 | 4.00 |
| 流動性 | 0.10 | 専門判断 | 5.00 |
| 介入使用量(連銀貸出) | 0.15 | 8.8 | 0.00 |
| FCO | 1.00 | — | 5.34 |
信用、ボラティリティ、介入使用量は機械計算です。資金調達、銀行、流動性の3項目は専門判断で採点します。流動性は0から5に上げました。HY市場の消化不良を反映したものです。
FFI の内訳
| 項目 | ウェイト | 前月 | 当月 |
|---|---|---|---|
| レバレッジ・信用の質 | 0.20 | 73 | 74 |
| 満期の壁 | 0.15 | 67 | 69 |
| バリュエーション・スプレッド圧縮 | 0.20 | 79 | 76 |
| 不透明資産 | 0.20 | 73 | 73 |
| 銀行貸出態度・バランスシート | 0.10 | 57 | 57 |
| 対外脆弱性(新興国) | 0.15 | 69 | 72 |
| FFI | 1.00 | 71.10 | 71.45 |
レバレッジ・信用の質は73から74へ、満期の壁は67から69へ、対外脆弱性は69から72へ上がりました。バリュエーションはスプレッド拡大で79から76へ下がりました。FFIではスプレッドの圧縮が脆弱性の加点要因なので、拡大は点数を下げる方向に働きます。
社会不安と地域紛争
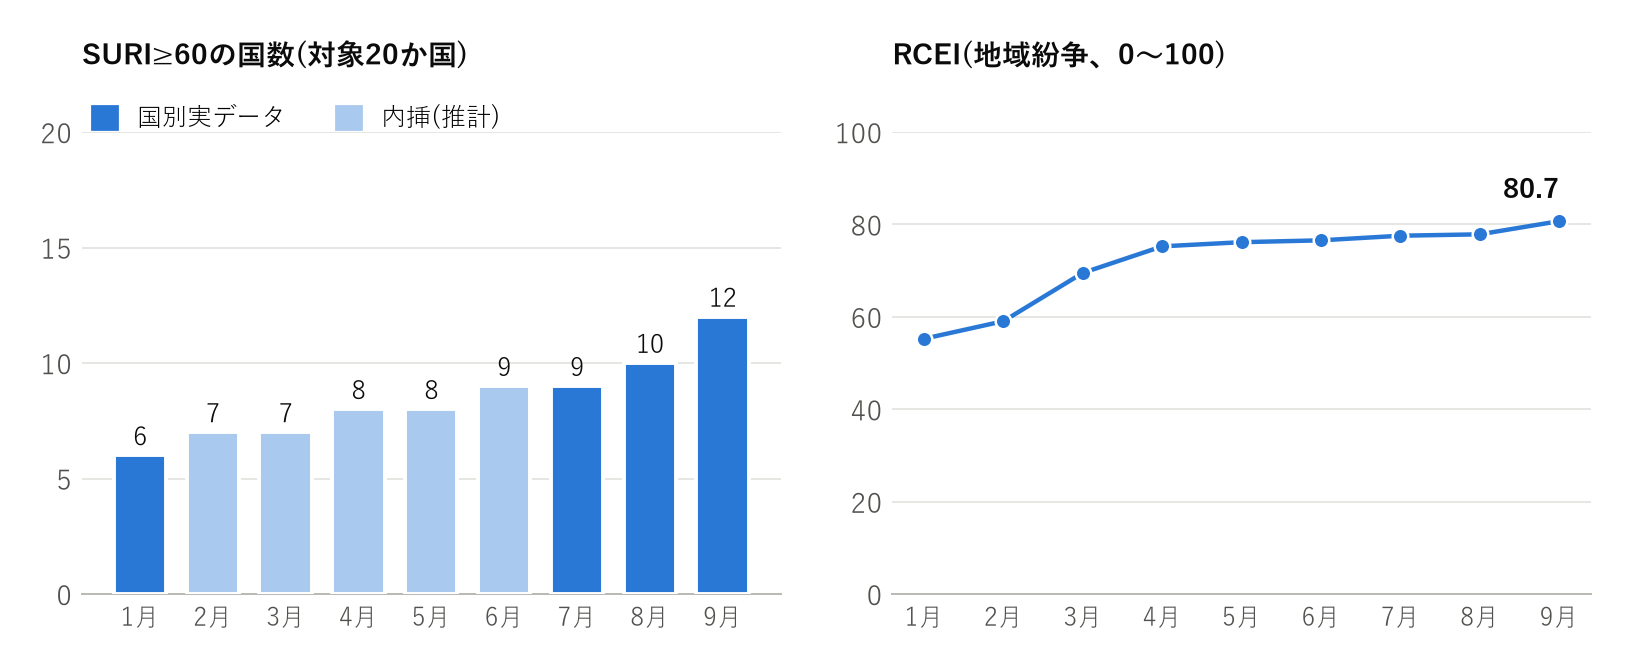
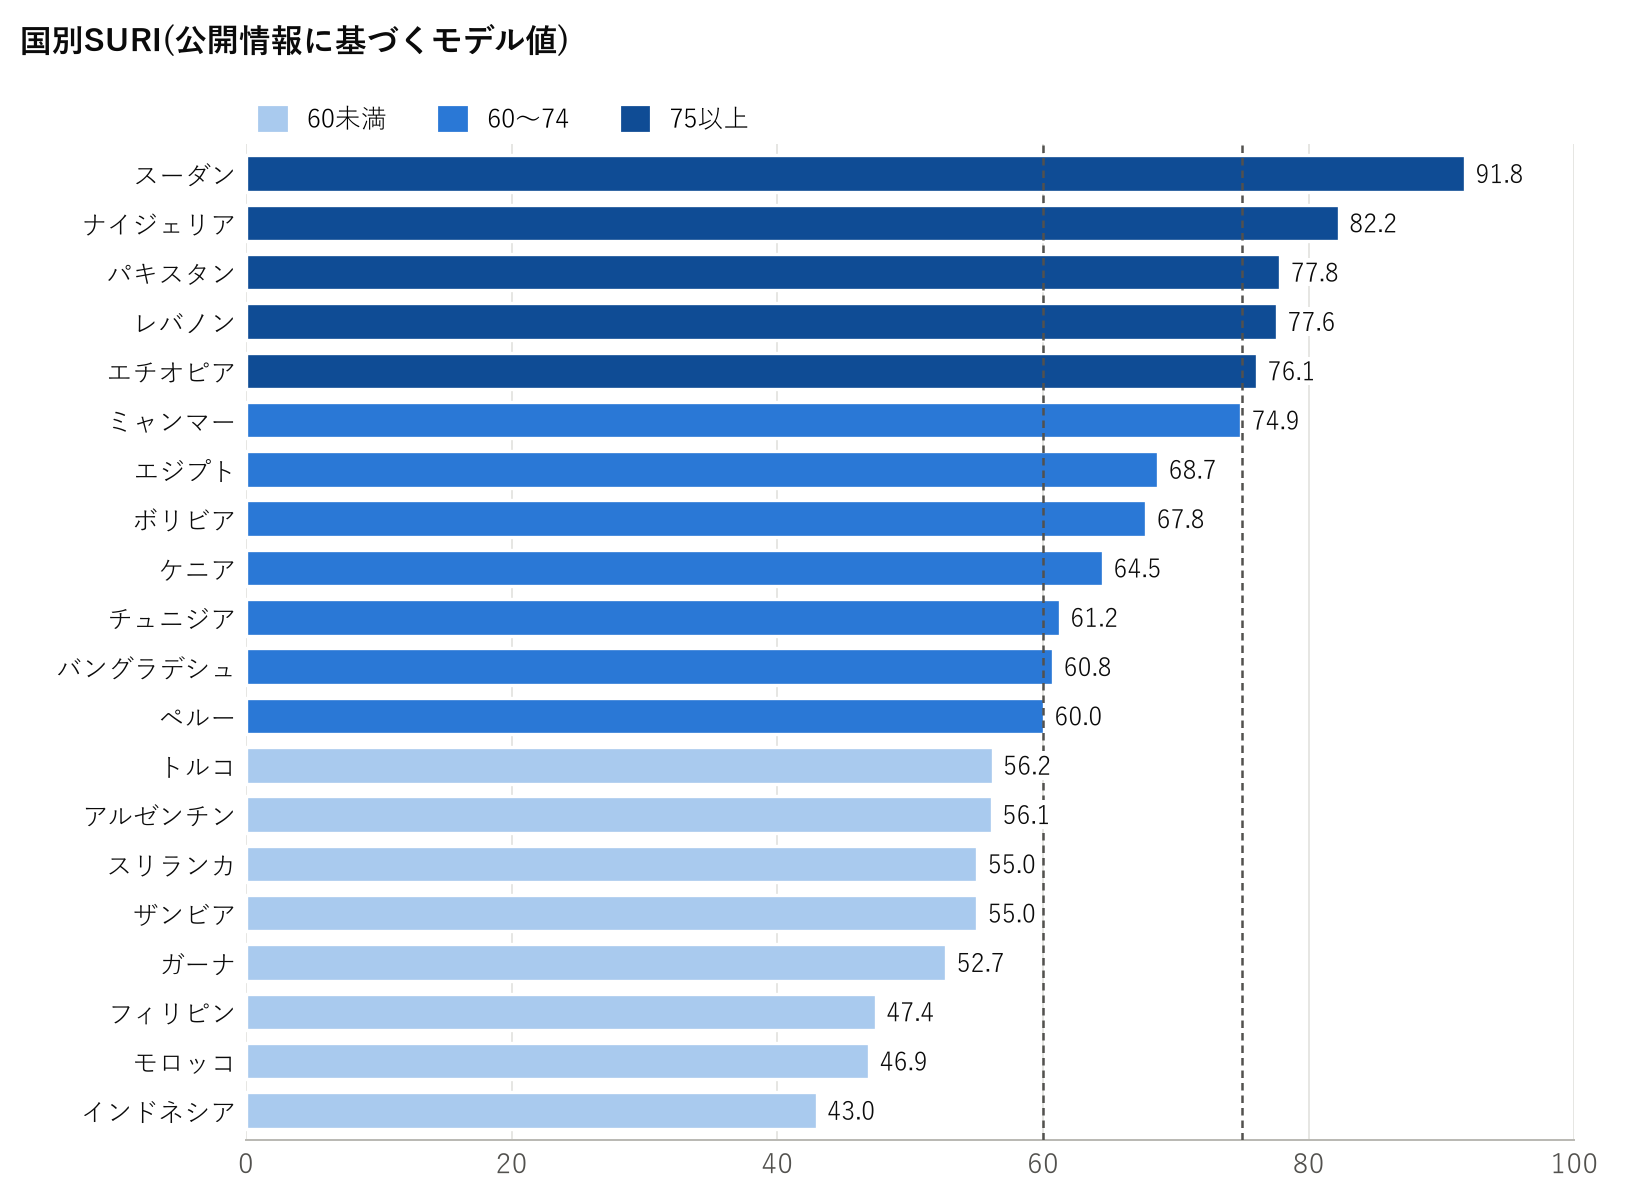
SURI≥60は10か国から12か国に増えました。新たに超えたのはバングラデシュ(60.75)とペルー(60.05)で、いずれも閾値すれすれです。SURI≥75は5か国のままで、ミャンマーが74.90で直下にあります。単純平均は62.67から63.79、人口加重は63.34から64.46です。人口加重がGDP加重を上回っており、人口の多い低所得国に圧力が偏っています。
今月の採点は全20か国の家計ストレスに+2、黒海産小麦と純燃料輸入に依存する13か国にさらに+1、抗議が70以上の6か国の抗議に+1、対外調達に依存する11か国の政府の脆弱性に+1、レバノンの紛争に+1としました。
RCEIは77.85から80.70に上がりました。戦闘強度、エスカレーション速度、食料・エネルギー・水の項目が上昇しています。
| 国 | 家計 | 抗議 | 政府 | 紛争 | SURI | 前月差 | 主な要因 |
|---|---|---|---|---|---|---|---|
| スーダン | 99 | 74 | 95 | 98 | 91.75 | +0.95 | 家計ストレスが上限に接近。紛争・飢饉の構造は不変 |
| ナイジェリア | 91 | 76 | 72 | 85 | 82.25 | +1.50 | 燃料・コメ高止まり+ドル高。重点監視を継続 |
| パキスタン | 84 | 73 | 73 | 78 | 77.85 | +1.50 | 8月の燃料抗議に続き小麦粉高止まり。対外調達コスト上昇 |
| レバノン | 86 | 62 | 86 | 74 | 77.60 | +1.25 | 湾岸戦域の再エスカレーション(9月下旬の商船被弾) |
| エチオピア | 86 | 56 | 75 | 85 | 76.10 | +1.05 | 紛争と干ばつの複合 |
| ミャンマー | 79 | 45 | 85 | 95 | 74.90 | +0.70 | 内戦継続。抗議より武力紛争が主経路 |
| エジプト | 88 | 57 | 71 | 47 | 68.65 | +1.25 | 小麦輸入+燃料補助の財政負担。ドル高で再び圧迫 |
| ボリビア | 76 | 83 | 72 | 30 | 67.75 | +1.15 | 燃料補助削減への抗議が継続 |
| ケニア | 76 | 78 | 57 | 35 | 64.50 | +1.50 | 5月の燃料抗議の再燃リスク。ドル高 |
| チュニジア | 78 | 59 | 66 | 30 | 61.25 | +1.25 | 食料輸入依存+財政脆弱 |
| バングラデシュ | 74 | 61 | 58 | 40 | 60.75 | +1.05 | 60.75で閾値超え。エネルギー輸入と停電 |
| ペルー | 66 | 75 | 61 | 30 | 60.05 | +0.95 | 60.05で僅差の閾値超え。一過性の可能性 |
| トルコ | 74 | 46 | 49 | 45 | 56.20 | +0.90 | 高インフレの慢性化 |
| アルゼンチン | 72 | 63 | 56 | 20 | 56.15 | +0.90 | 緊縮と実質所得低下 |
| ザンビア | 76 | 45 | 61 | 25 | 55.05 | +1.25 | 債務再編途上+干ばつ |
| スリランカ | 71 | 56 | 56 | 25 | 55.05 | +1.25 | 2022年危機の再発リスク |
| ガーナ | 71 | 49 | 53 | 25 | 52.70 | +1.25 | 債務再編後の生活費圧力 |
| フィリピン | 61 | 41 | 39 | 40 | 47.40 | +1.05 | コメ価格が政治問題化 |
| モロッコ | 64 | 46 | 40 | 25 | 46.90 | +1.05 | 干ばつによる農業減産 |
| インドネシア | 56 | 43 | 33 | 30 | 42.95 | +0.70 | 補助金財政負担が拡大 |
国別SURIは公開情報に基づくモデル値です。各国の公式評価や格付けではありません。SURI=0.35家計ストレス+0.25抗議動員+0.20政府の脆弱性+0.20紛争の波及。
| 月 | SURI≥60 | SURI≥75 | 単純平均 | 人口加重 | GDP加重 | 最大値 | データ |
|---|---|---|---|---|---|---|---|
| 1月 | 6 | 1 | 53.15 | 53.38 | 47.80 | 83.20 | 国別実データ |
| 8月 | 10 | 5 | 62.67 | 63.34 | 56.52 | 90.80 | 国別実データ |
| 9月 | 12 | 5 | 63.79 | 64.46 | 57.52 | 91.75 | 国別実データ |
| 項目 | 前月 | 当月 |
|---|---|---|
| 戦闘強度 | 85 | 87 |
| エスカレーション速度 | 72 | 78 |
| 国家の脆弱性 | 67 | 68 |
| 食料・エネルギー・水 | 79 | 83 |
| 難民・越境 | 83 | 83 |
| RCEI | 77.85 | 80.70 |
連鎖の強度
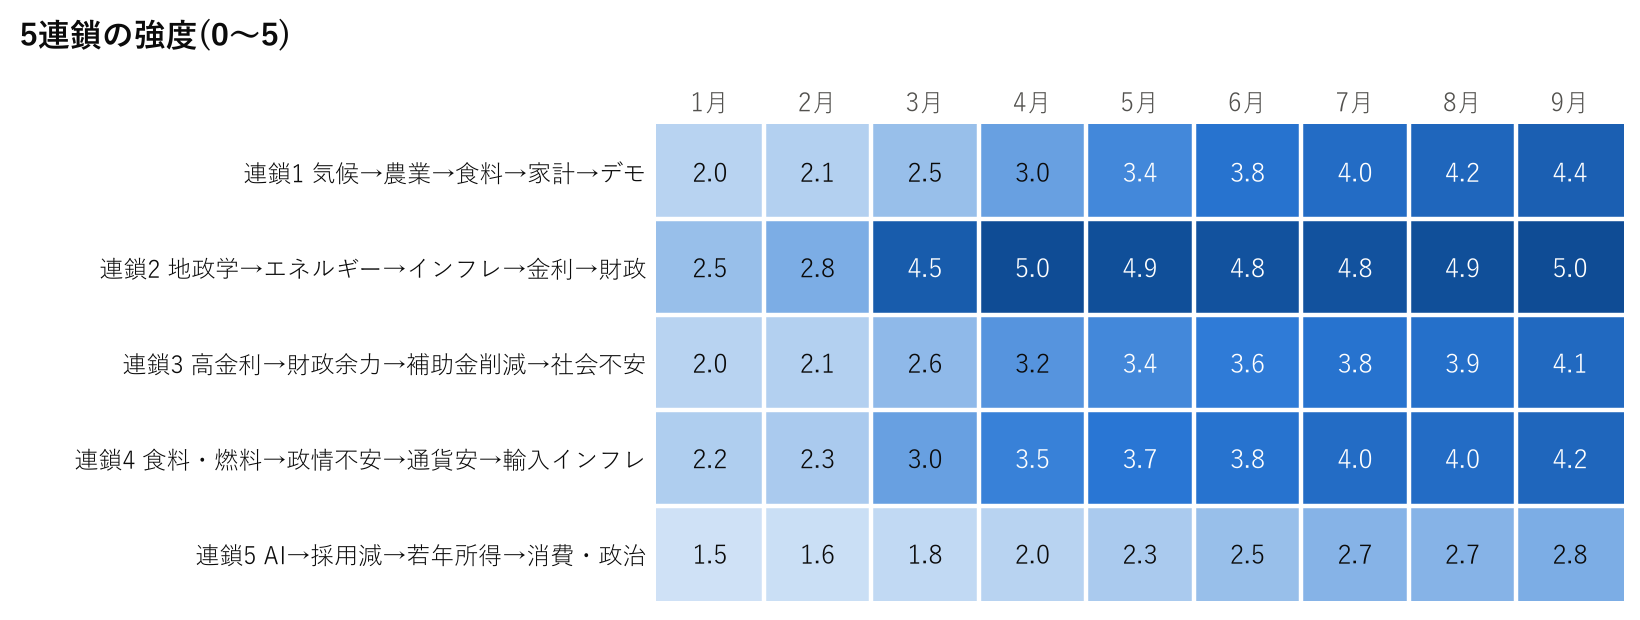
SCIは78.8から82.0に上がりました。連鎖2は4.9から上限の5.0に達し、連鎖4は4.0から4.2、連鎖1は4.2から4.4です。30年分のデータで裏づけがあるのは連鎖1だけで、他は構造的な推論です。
| 連鎖 | 前月 | 当月 | 前月差 |
|---|---|---|---|
| 連鎖1 気候→農業→食料→家計→デモ | 4.2 | 4.4 | +0.2 |
| 連鎖2 地政学→エネルギー→インフレ→金利→財政 | 4.9 | 5.0 | +0.1 |
| 連鎖3 高金利→財政余力→補助金削減→社会不安 | 3.9 | 4.1 | +0.2 |
| 連鎖4 食料・燃料→政情不安→通貨安→輸入インフレ | 4.0 | 4.2 | +0.2 |
| 連鎖5 AI→採用減→若年所得→消費・政治 | 2.7 | 2.8 | +0.1 |
| SCI(連鎖の平均×20) | 78.8 | 82.0 | +3.2 |
主観と客観の比較
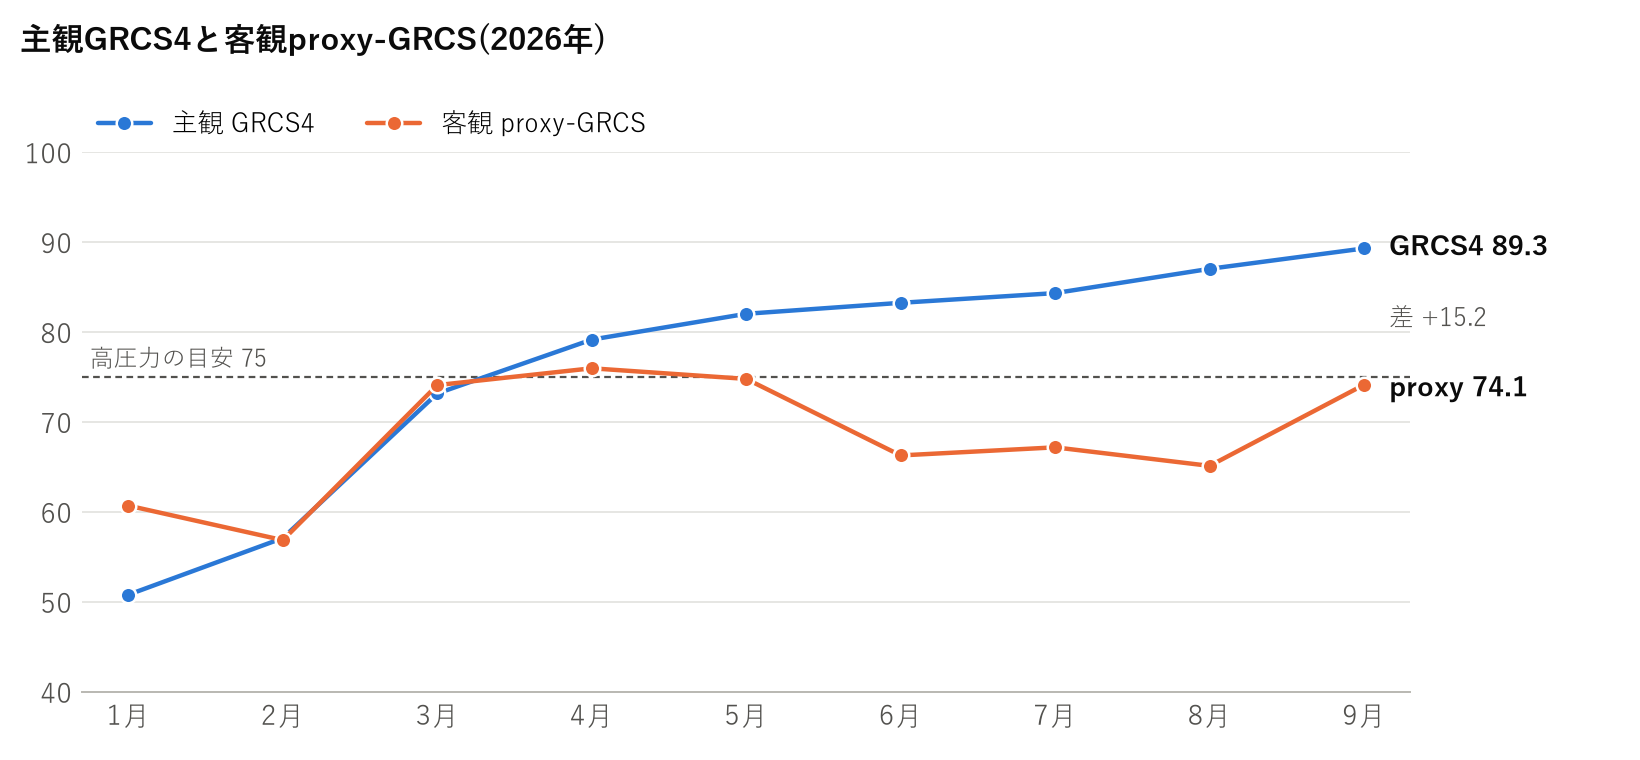
主観のGRCS4と、市場と統計から機械的に計算するproxy-GRCSを並べて確認します。9月は客観でも再上昇しました。パーセンタイルで見ると3〜5月(82〜88)と9月(82)に2つの山があり、6〜8月は中位(53〜58)です。主観は1月から毎月上がり続けており、この形の違いは主観の採点に上方向の偏りがある可能性を示します。
| 月 | GRCS4(主観) | proxy-GRCS(客観) | 過去比パーセンタイル | 差 |
|---|---|---|---|---|
| 1月 | 50.77 | 60.7 | 42.5 | −9.9 |
| 2月 | 57.07 | 56.8 | 34.1 | +0.2 |
| 3月 | 73.15 | 74.1 | 81.6 | −0.9 |
| 4月 | 79.14 | 76.0 | 88.0 | +3.2 |
| 5月 | 82.01 | 74.8 | 84.4 | +7.2 |
| 6月 | 83.23 | 66.3 | 55.6 | +17.0 |
| 7月 | 84.31 | 67.2 | 57.5 | +17.2 |
| 8月 | 87.01 | 65.1 | 53.4 | +21.9 |
| 9月 | 89.28 | 74.1 | 82.4 | +15.2 |
統一値について。作成時の76.3は、Brentに世界銀行の値(116.8ドル)、GPRに速報値(146.2)、実質化に8月CPIを使っていました。過去の系列はIMFのBrent(9月は102.02ドル)と確定に近いGPR(155.9)で計算していたため、9月だけ出所が混ざっていました。全期間をIMFに統一すると74.1(82.4パーセンタイル)です。4軸のパーセンタイルは食料43.9、財政64.7、エネルギー73.1、地政学92.1です。
この結果、当初+13.0としていた差は+15.2に変わり、±15の基準を超えます。次号で採点基準を点検します。また、74.1は高圧力の目安である75の直下です。9月を高圧力月として扱う記述は、閾値の直下という留保つきで読んでください。
検証中の仮説
今月の結果から、次の仮説を検証の対象とします。これは結論ではありません。
「マクロショックは金利経路を通じて金融資産の価格には波及し始めたが、金融システムの機能には波及していない。後者は金融機関の資本と流動性の厚みによるものと考えられるが、借り手側のレバレッジと銀行の債券含み損という、価格指数に映りにくいリスクは蓄積しつつある」
| 仮説 | 内容 | 現状 |
|---|---|---|
| H1 | マクロ圧力が上昇している | 主観で支持。客観は再上昇だが3〜5月の水準で、高圧力の閾値の近傍 |
| H2 | 金融には波及していない | 配管と信用条件では支持。価格の層は9月に初めて崩れ始めた |
| H3 | 波及しない理由は金融の強固さである | 未決。確度は低い |
判別のため、反証条件をP-16(配管の逼迫)、P-17(NFCIが0超)、P-18(STLFSI4が0超)として予測ログに加えました。P-18だけの成立は仮説と整合し、P-16も成立すれば強固さは介入に依存していたことになり、P-17が成立すれば仮説の中核を修正します。何も起きない場合は整合しますが、強固さと因果の弱さは区別できません。
2022年の利上げ開始からSVBの破綻まで約12か月でした。今後12か月を試験期間と位置づけます。詳しくはモデルの検証を参照してください。
予測ログ
予測は発行時の確率とともに記録し、期限が来たら判定します。P-16〜P-18は仮説検証のための予測です。到達型の予測は、成立した時点で確定します。P-11は後の改定で値が下がっても、公表時点で確定として扱います。
| ID | 予測 | 確率 | 期限 | 状況 | 発行 |
|---|---|---|---|---|---|
| P-01 | SURI≥60の国のうち3か国以上で、死者を伴う生活費・燃料関連の抗議が発生する | 0.65 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-02 | FAO食料価格指数が135以上に到達する | 0.35 | 2026年11月末 | 的中 9月 | MR-2026-07 |
| P-03 | 米HY OASの月末値が4.00%以上に拡大する | 0.20 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-04 | FCOが30以上に上昇する(2026年9月以降はv2.1で判定) | 0.15 | 2026年11月末 | 未判定 | MR-2026-07 |
| P-05 | 5か国以上で食料または燃料の補助金が新規導入・拡大される | 0.75 | 2027年2月末 | 未判定 | MR-2026-07 |
| P-06 | 欧州主要国(独仏伊西英)のいずれかで、GDP比0.2%以上の気候関連緊急財政措置が発表される | 0.55 | 2026年12月末 | 未判定 | MR-2026-07 |
| P-07 | 食料輸出規制を新規導入する国が5か国以上になる(IFPRI) | 0.40 | 2027年2月末 | 未判定 | MR-2026-07 |
| P-08 | GRCS4が85を超える | 0.45 | 2026年12月末 | 的中 8月 | MR-2026-07 |
| P-09 | 新興国2か国以上で通貨危機(3か月で対ドル20%超下落)が発生する | 0.40 | 2027年7月末 | 未判定 | MR-2026-07 |
| P-10 | 欧州天然ガスが月平均20ドル/MMBtuを超える(世界銀行) | 0.45 | 2026年12月末 | 的中 8月 | MR-2026-07 |
| P-11 | FAO食料価格指数が136.0以上に到達する | 0.45 | 2027年1月末 | 的中 9月 | MR-2026-08 |
| P-12 | 米HY OASの月末値が3.50%以上に拡大する | 0.30 | 2027年2月末 | 未判定。9月末3.12% | MR-2026-08 |
| P-13 | ホルムズ海峡のタンカー通航が月平均20隻/日以上に回復する | 0.25 | 2027年2月末 | 未判定。約13隻/日 | MR-2026-08 |
| P-14 | SURI≥75の国が4か国以上の状態が3か月連続する | 0.50 | 2026年12月末 | 未判定。2か月目 | MR-2026-08 |
| P-15 | 欧州天然ガスが月平均25.0ドル/MMBtuを超える(世界銀行) | 0.40 | 2027年2月末 | 的中 9月 | MR-2026-08 |
| P-16 | SOFR−IORBの月末値が+10bp以上、または連銀貸出の月内最大が500億ドル以上になる | 0.15 | 2027年3月末 | 未判定 | MR-2026-09 |
| P-17 | シカゴ連銀NFCIの週次値が0を上回る | 0.08 | 2027年3月末 | 未判定 | MR-2026-09 |
| P-18 | STLFSI4の週次値が0を上回る | 0.40 | 2027年3月末 | 未判定 | MR-2026-09 |
| P-19 | FAO食料価格指数が140.0以上に到達する | 0.35 | 2027年2月末 | 未判定 | MR-2026-09 |
| P-20 | SURI≥60の国が13か国以上になる | 0.40 | 2026年12月末 | 未判定 | MR-2026-09 |
判定済みは5件で、すべて的中です。平均Brierスコアは0.338で、コイン投げに相当する0.25より悪い水準です。的中でも低い確率しか置かなかった予測は点が悪くなります。未達の予測は期限が来るまで0として計上されないため、この時点の的中率は実力より高く見えます。
来月の注視項目
9月は5条件のうち③だけが成立しました。FCOの上昇は1か月目で、水準も30を大きく下回ります。連鎖1は4.4で4.5に接近しています。
| 条件 | 当月の値 | 成立 |
|---|---|---|
| ① FFIが75を超えて維持される | 71.45 | 未成立 |
| ② FCOが2か月連続で上昇し30を超える | 5.34(1か月連続の上昇) | 未成立 |
| ③ GRCS4が85を超える | 89.28 | 成立 |
| ④ SURI≥60が12か国を超える | 12 | 未成立 |
| ⑤ 連鎖1が4.5に達する | 4.4 | 未成立 |
2つ以上が同時に成立したら、レジーム転換を検討します。
9月から金利経路の監視を加えました。SOFR−IORB、NFCI総合、連銀貸出の3つです。11月下旬に公表されるFDICの第3四半期統計で、銀行の債券含み損も確認します。
データ改定の記録
- FAO食料価格指数の2026年8月を133.3から134.0に、穀物指数を116.3から116.8に改定しました。
- proxy-GRCSを全期間IMF統一で再計算しました。9月は76.3から74.1に、8月は63.9から65.1になりました。
- GPRの9月値は作成時の速報で146.2です。その後の改定で155.9になりました。主観スコアは変更していません。
- Lの上げ過ぎを防ぐルールを2026年9月から適用しました。+0.5以上の段差があるときだけLを動かします。今月は②のみ3.9から4.4に動かしました。
- 「FFI×GRCS4」を警戒指標にする提案は、全数検定の結果を受けて撤回しました。記述統計としてのみ残します。
出典と限界
この号の限界
- MとLは専門判断です。アンカー表で幅を抑えていますが、主観は残ります。
- 9月のproxy-GRCSはナウキャストで、GPRは改定されます。気温偏差はClimate Pulseの速報です。
- ホルムズ通航は報道に基づく概算です。新興国スプレッドとドル指数は代理系列です。
- 金融危機の予測には使えません。全数検定では、このモデルの客観版と将来の金融ストレスの間に関係は確認されていません。
- Brierスコアが0.25を継続して下回るまで、予測力があるとは言えません。
- Copernicus C3S(世界気温偏差)
- FAO(食料価格指数)
- World Bank Pink Sheet(穀物、肥料、Brent、欧州ガス)
- UNCTAD・報道(ホルムズ通航の概算)
- FRED: 米30年債 DGS30
- FRED: 10年タームプレミアム THREEFYTP10
- FRED: EMスプレッド代理 BAMLEMHBHYCRPIOAS
- FRED: ドル指数代理 DTWEXBGS
- FRED: 米HY OAS BAMLH0A0HYM2
- FRED: VIX VIXCLS
- FRED: SOFR(IORBとの差を算出)
- FRED: 銀行貸出態度 DRTSCILM
- FRED: STLFSI4
- FRED: シカゴ連銀 NFCI と副指数
- FRED: 連銀貸出 WLCFLL
- Challenger, Gray & Christmas(理由別レイオフ)
- ACLED(抗議・戦闘イベント、確認用)
- IPC(急性食料不安、確認用)
- Caldara & Iacoviello(GPR 地政学リスク指数)
- IMF(PFOODINDEXM、POILBREUSDM)