
AIの価値は本物です。間違っているのは、その価格と分配です。 本稿の見立ては、この一点から出発します。
AIは仕事のやり方を実際に変えつつあります。しかし、その価値を先取りした株価は、将来のキャッシュフローに比べて高くなりすぎました。そして果実は、一部の企業と資産を持つ層に集中しました。2027~2028年は、この2つの間違いが順に修正される時期になると筆者は考えています。
価格の修正は、市場で起きます。日経平均、TOPIX、ナスダックはピーク時の半値以下まで下がり、NYダウも30~40%安まで下がる。分配の修正は、政治で起きます。グレートトランジションが早まり、世界各国の政権交代へとつながっていく。
本稿では、当社がこれまで公開してきた分析を「価値」「価格」「分配」の視点で振り返り、そのうえで2027~2028年を考察します。予言ではなく、備えるためのシナリオとして読んでいただければ幸いです。
これまでブログや個別コンテンツで公開してきた内容
これまでの公開内容は、3つに整理できます。①はAIの「価値」、②は修正が起きる「環境」、③~⑤は「価格」の間違いを扱っています。分配の問題は、②の6番目のリスクとして顔を出しています。
① AIの急速な発展 ~ SaaSの死
まず「価値」です。当社の出発点は、AIが「画面と席数で課金するソフトウェア」の前提を崩すという見立てです。当社はこれを、小説と解説からなる連載にまとめました。
2026年に経営危機に陥った物流会社が、採算を切り、業務を選別し、AIに作業を渡していく物語です。連載では会社の流れを「SaaSが事実を持ち、APIがつなぎ、BIが見せ、AIが横断する」四層で整理しました。価値の源泉は画面から、横断するAIへ移ります。最初に減るのは、システムとシステムの間を人が埋める「つなぎ仕事」であり、人月や席数に連動する売上です。
AIの発展の速さは、当社がこれまでの記事で取り上げた数字にも表れています。Anthropicの2026年4~6月期の売上は116億ドルに達しました。Google Cloudの7~9月期の売上は前年同期比103%増です。5月にはOpenAIが導入支援の新会社を設立し、AI企業自身が実装の領域に入ってきました。AIは、既存の産業から売上を奪えるほどの力をすでに持っています。価値は本物です。
② 世界経済を揺るがす6つのマクロリスクと、その先のグレートトランジション
次に、価格と分配の修正が起きる「環境」です。AIだけを見ていても、2027年以降は読めません。5月の記事では、6つのリスクが互いに増幅し合う構図を整理しました。
- 気候崩壊の加速と、食料・水・保険・インフラへの慢性的圧力
- 世界的な債務膨張と、高金利・インフレ慢性化リスク
- 原油・海上輸送・サプライチェーンの詰まりの慢性化
- 米国政治の不安定化と、地政学的混乱の加速
- 日本企業における「2027年の崖」と、基幹システム・DX停滞リスク
- AI・AGIの進展による生産性革命と労働市場の再編
このうち6番目は、AIの価値が本物であるからこそ生じる分配の問題です。恩恵はAIを使いこなせる側に集まり、圧力は若手ホワイトカラーと定型業務に集中します。
「グレートトランジション」は、世界が一気に崩れることを指す言葉ではありません。低金利、グローバル化、安いエネルギー、米国中心の秩序、大量のホワイトカラー雇用という古い前提から、新しい前提へ移る過程を指します。
6つのリスクは、同じルールで毎月計測して開示しています。
2026年10月の計測値は、マクロ圧力(GRCS)85.65、金融の脆弱性(FFI)72.10、金融ストレス(FCO)9.44でした。圧力と脆弱性は高い一方、10月時点では金融市場の緊張そのものはまだ低い状態です。
このモニターは、実体・社会・供給網のリスクを価格とは別に測るもので、金融危機の時期を当てる道具ではありません。本稿の見立ても、計測値から機械的に導いたものではなく、筆者のシナリオ判断です。11月以降の計測値で金融ストレスが上がり始めるかどうかを、検証の材料にしていきます。
③ 次々と個別に起こるAI・SaaSメガプレイヤーの株価急落
ここからは「価格」です。2026年の急落は、業績が崩れる前に起きました。市場が売ったのは直近の数字ではなく、「AI時代に取り分を守れるか」「投資を回収できるか」という将来の評価です。
| 分析記事 | 急落の時期と大きさ | 当社分析の要点 |
|---|---|---|
| アクセンチュア株価急落の原因分析 | 5月13日。2021年12月の高値から約60%安 | OpenAIの導入支援新会社設立で、実装・変革支援への侵食が意識された |
| IBMの株価急落分析 | 7月14日。1日で約25%安 | 売上の未達は3~4%。ソフトウェア成長の鈍化で成長プレミアムが剥落 |
| ServiceNowの株価急落分析 | 10月28日の決算後。翌日の取引中に約23%安(報道時点) | 20%超の増収でも、契約残高の伸びの鈍化がAIによる既存ソフト侵食の懸念と結びついた |
| アルファベットの株価急落分析 | 10月28日の決算後。翌日の取引中に約13%安(報道時点) | Cloudは103%増でも、四半期フリーキャッシュフローがマイナス90.7億ドルとなり、投資回収が問われた |
時系列で並べると、懸念が周辺から中心へ移ってきたことが分かります。5月は人月で稼ぐITサービス、7月は従来型のエンタープライズIT、10月はSaaSの優等生、そしてAIに投資する側の巨大テックです。「SaaSの死」はまず人月と席数のビジネスを直撃し、秋にはAIの勝者と見られていた側の資金繰りにまで問いが広がりました。
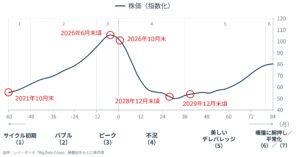
④ 【論考】2026年夏に株価はピークアウトし、10月末からAIバブル崩壊が始まった
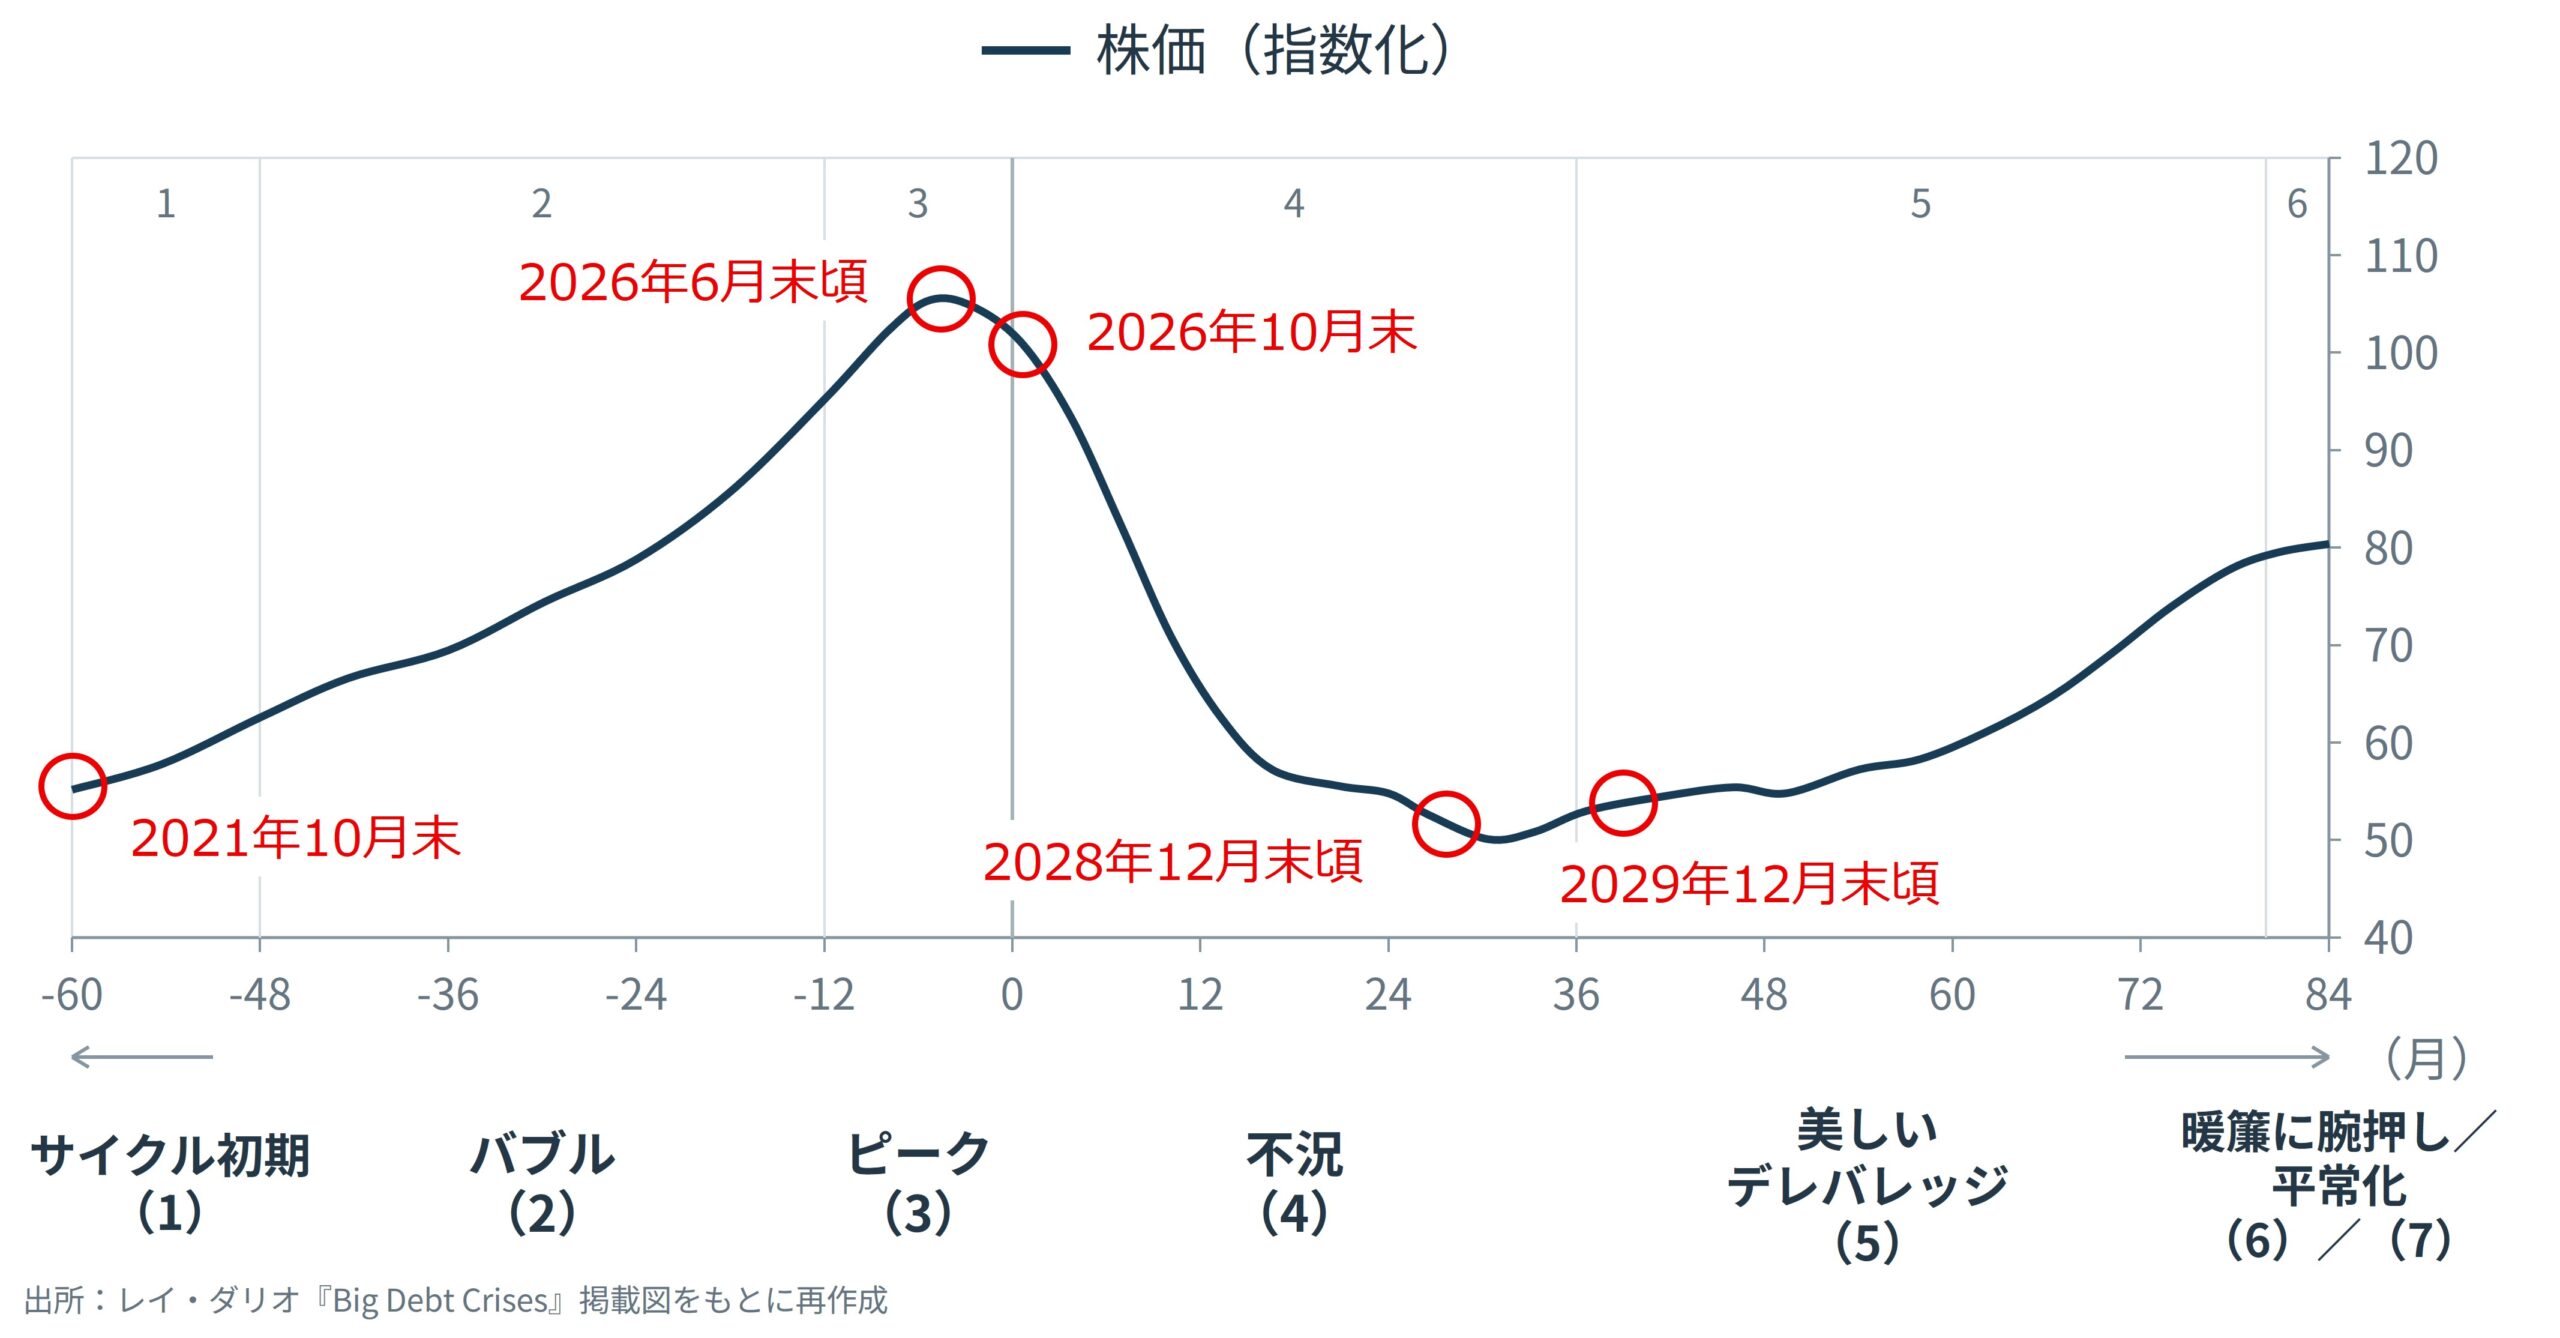
11月初めの論考で、筆者は「かなり高い確率で、AIバブルの崩壊が始まった」と書きました。
根拠は3つです。レイ・ダリオ氏が『Big Debt Crises』で挙げるバブルの7条件に、すべて当てはまること。スタグフレーション下で利下げが難しく、日米とも利上げ局面にあること。そして、AIの価値が否定されるのではなく、将来キャッシュフローに対して割高になった株価が現金化の連鎖で崩れる、という仕組みです。価値は本物で、価格が間違っている。本稿の背骨は、この論考の時点で固まっていました。
ピークの時期を指数ごとに確認すると、日経平均は6月(時事通信)、NYダウは8月5日(Macrotrends)、TOPIXは8月14日です。S&P500とナスダック総合は10月6日に最高値を付けました(CNN)。日本株とNYダウが夏に、米国のハイテク株が秋に天井を打ったことになります。
論考の公開後、市場はこの見立てに沿う方向へ動きました。
- 11月19日:Anthropicが上場。 調達額は約813億ドルと過去最大規模でした(Forge)。それでもAI関連株全体の売りは止まりませんでした。
- 11月20日:米国株が急落。 S&P500は3.7%安で6,910.39、ナスダック総合は5.3%安で22,617.73。S&P500は最高値から10%超安い調整局面に入り、ナスダックは年初来マイナスに転じました(AP通信)。
- 同日:日経平均は3,007円安。 終値は56,436.65円で、下げ幅は過去5番目です(OANDA証券)。
- 金融政策は引き締め方向。 11月18日公表のFOMC議事要旨では、ほぼ全員が追加利上げの可能性を認めました。
⑤ AIエコシステムの資金循環とキャッシュフロー枯渇リスク分析
バブルが調整で終わるか崩壊に進むかは、株価よりも資金繰りが決めます。当社は、AI企業の間を回る資金の構造を毎月更新して開示しています。
土台は、IMF「国際金融安定性報告書」2026年10月版の集計です。2023年以降の14件の取引で、投資家からAI企業への株式出資が約3,000億ドル、AI企業から投資家への将来の収益コミットメントが約1.4兆ドル、債務が約6,500億ドルです。「AI企業に出資し、その資金で出資者自身のGPUやクラウドを買ってもらう」循環に、2026年は保証やSPVを使った債務が重なりました。
リスクはOpenAIとAnthropicに集中しています。当社の整理では、Anthropicは四半期売上116億ドルに対し、将来の計算資源の支払い約束が約4,170億ドルあります。OpenAIも2030年までの計算資源支出を7,500億ドルと見込んでいます。収入が約束に追いつかなければ、評価損、返済困難、収益約束の不履行が同時に起きる構図です。
11月には2社の道が分かれました。Anthropicは上場で資金を確保した一方、OpenAIはアルトマンCEOが9月に上場計画の延期を表明しています(NPR)。2027年に公開市場が閉じたままなら、循環を支える新しい資金の出し手が問われます。この循環は、価格の間違いを支える仕組みであると同時に、分配の偏りの表れでもあります。巨額の資金がごく少数の企業の間を回り、その外側にはなかなか出ていきません。なお、循環図の企業の当てはめと一部の金額は当社の推定です。
【考察】2027年~2028年を先読みする
ここからの考察は、2つの修正を順に追います。前半は市場で起きる「価格の修正」、後半は政治で起きる「分配の修正」です。
価格の修正―トランプ政権の弱体化で、AIバブル崩壊からグレートトランジションへ
間違った価格は、いずれ修正されます。問題はその深さです。崩れ始めたバブルを、政治が支えられなくなる。筆者はこれが、2027~2028年の下落を深くする最大の要因だと考えています。
11月3日の中間選挙で、議会の議席配分は変わりました。AP通信の集計では、下院は民主党が257議席、共和党が173議席を獲得し(米太平洋時間11月21日午後5時2分時点)、上院は民主党が計56議席、共和党が計44議席です(同午後5時1分時点)。下院では5議席がどの党の獲得にも数えられておらず、その理由や行方はAPの結果からは分かりません。集計表では下院の民主党に「過半数到達」、上院の民主党に「主導権確保」の表示が付いていますが、これはAP自身の判定ではありません。数字はその後変わっている可能性があります。
大統領の支持率も低迷しています。エマーソン大学の調査(11月14~16日)では支持37%、不支持54%でした。
この状況が市場に効く経路は、3つあると筆者は見ます。
- 財政で支えられない。 減税や救済策は議会を通す必要があり、政権が望む形で通す難度は上がります。
- 金融で支えられない。 インフレが残り、FRBは利上げ局面にあります。株価が下がっても、利下げで応じる余地が狭い局面です。
- AI優遇が続かない。 同じ調査で、有権者が2027年の議会に求める優先課題は「生活費」57%、「イラン戦争の終結」49%、「AI産業の規制」37%でした。政治の関心は、AIの振興から規制と生活防衛へ移っています。
大統領には拒否権、大統領令、通商・外交の権限が残ります。弱体化とは、何もできなくなることではありません。「最後は政権が株価を支える」という市場の前提が外れる、という意味です。
株価はピーク時の半値以下へ
本稿のターゲットは次のとおりです。
| 指数 | 最高値(終値) | 11月20日終値 | 現在の下落率 | 本稿のターゲット |
|---|---|---|---|---|
| 日経平均 | 72,366.34円(6月25日) | 56,436.65円 | 22.0% | 30,000円(最高値から約59%安) |
| TOPIX | 4,197(8月14日) | 3,674.22 | 12.5% | 2,000(約52%安) |
| ナスダック総合 | 27,599.89(10月6日) | 22,617.73 | 18.1% | 約13,800(半値) |
| NYダウ | 54,349.12ドル(8月5日) | 48,147.33ドル | 11.4% | 約32,600~38,000ドル(30~40%安) |
米国指数の最高値と終値はMacrotrends(ナスダック、NYダウ)によります。NYダウはハイテク株の比重が小さいため、下落幅を小さく見ています。
ターゲットまでは、日経平均でここからさらに約47%、ナスダックで約39%の下落が必要です。現時点では遠い水準です。それでもこの水準を想定するのは、過去のバブル崩壊がその規模だったからです。S&P500は2000~2002年に49%、2007~2009年に57%下がりました(Fox Business)。ナスダック総合は2000~2002年に約78%下落しています(Walnut)。
株だけではない―換金売りの広がりと、金利の高止まり
下がるのは株価だけではありません。不動産、暗号通貨、金なども下落し、換金が続いていくと筆者は見ています。
その兆しはすでに出ています。11月20日、金は1オンス3,500ドル近辺まで下がり、2025年9月以来の安値を付けました(Kitco)。10月以降の下落率は、金が約15%、ビットコインが約28%と報じられています(CoinDesk報道の紹介)。本来は逃避先とされる金まで売られるのは、損失の穴埋めや証拠金の手当てのために、売れるものから現金に換える動きが出ているからです。借入で買われた資産ほど、この圧力を受けます。不動産は取引に時間がかかるため遅れて動きますが、株安と金利上昇が続けば、同じ方向へ向かうと考えます。
もう一つのリスクが、金利の高止まりです。通常の景気後退では、株安とともに国債が買われ、金利が下がって景気を支えます。しかし今回は、物価上昇と景気減速が同時に進むスタグフレーションの懸念があります。中央銀行は利下げに動きにくく、財政赤字の拡大も国債の買い手を慎重にさせます。11月20日は株安を受けて国債が買われ、利回りは小幅に低下しました。それでも米10年債は4.94%、日本の10年債は2.785%(日本経済新聞)です。日本の10年債は1年前に1.8%前後でした(国債金利の推移)。債券金利は高止まりするリスクが高いと筆者は見ています。
株も不動産も金も下がり、金利は下がらない。そうなると、借入を抱えた投資家の逃げ場は現金しかありません。換金が換金を呼ぶ展開が、下落を長引かせます。
「調整で終わる」という見方について
反対の見方にも根拠があります。AI需要は実在し、Google Cloudの売上は前年比103%増です。2000年と違い、投資の主体は巨額の利益を出している企業です。株安が実体経済に波及すれば、FRBが利上げを止める可能性もあります。そうなれば、今回の下げは大きめの調整で終わります。
ただ、価値が本物であることと、価格が正しいことは別の問題です。筆者が崩壊をメインシナリオに置くのは、⑤で見た資金循環の規模が、収入の実績に比べて大きすぎるからです。需要が本物でも、約束した支払いに収入が間に合わなければ、資金繰りは行き詰まります。そこに利上げと、政治の支えの不在が重なります。
崩壊が移行を早める
筆者が想定する順序は次のとおりです。
- 2026年末~2027年前半:資金調達の壁。 利上げと株安で、AI投資を支えてきた出資と債務の循環が細り、設備投資計画の削減が始まります。
- 2027年:実体経済への波及。 データセンター投資の減速が、半導体、電力、建設、貸し手の金融機関に広がり、不動産価格も下がります。
- 2028年:底値探しと政治の季節。 株価はターゲットの水準で底を探り、米大統領選が次の秩序の方向を決めます。
グレートトランジションは、もともと進行中の移行です。AIバブルの崩壊はそれを止めるのではなく、古い前提に残っていた資金と期待を一気に剥がす役割を果たします。AIそのものは残り、鉄道やインターネットと同じように、過剰投機の後に定着していきます。修正されるのは価格であって、価値ではありません。
日本への含意
日本は、3つの圧力を同時に受けます。
- 金利。 日銀の政策金利は1.25%で、12月の追加利上げが市場で見込まれています。借入で株や不動産を買ってきた家計と企業には、資産価格の下落と返済負担の増加が同時に来ます。
- 「2027年の崖」。 基幹システムの刷新時期が、株安と金利上昇に重なります。ここで投資を止めれば、業務の標準化とデータ基盤というAI活用の土台がさらに遅れます。
- 政治。 2028年7月までに次の参議院議員選挙があります。資産価格の下落と物価高が続けば、日本でも分配と負担をめぐる争点が前面に出てきます。
分配の修正―次の政権は穏健中道か?それとも急進左派か?
価格の修正の次に来るのが、分配の修正です。AIと資産価格の上昇がもたらした果実は、株式を多く持つ層と一部の企業に集中しました。その一方で、働く人の取り分は縮み、若手の仕事には圧力がかかっています。
分配の偏りを示すデータ
| 指標 | 数字 | 出典 |
|---|---|---|
| 米国の株式保有 | 資産上位1%の世帯が株式の約半分、上位10%が88%を保有 | FRBの分配統計(Yahoo Finance) |
| 米国の労働分配率 | 2026年4~6月期に52.8%。1947年の統計開始以来の最低。2000年は62~64% | 米労働統計局 |
| 米国の個人消費 | 所得上位10%が消費のほぼ半分を占める(2025年、過去最高) | ムーディーズの推計(U.S. Bank) |
| 米国株の集中 | 大型ハイテク7社がS&P500の時価総額の約3分の1。6月に約35%で過去最高 | Institutional Investor |
| 米国の若手雇用 | 大卒直後(22~27歳)の失業率は5.7%。全体は4.1%(2026年6月) | ニューヨーク連銀(NPR) |
| 日本株の集中 | AI・半導体関連7社の時価総額が年初から110兆円増。東証プライム全体の増加218兆円の半分超。残る約1,500社は10%増(6月18日時点) | 日本経済新聞の報道(紹介記事) |
読み取れることは3つあります。
- 株高の恩恵は、株を持つ層に集まります。 米国では上位10%が株式の9割近くを持ち、その層が消費のほぼ半分を担っています。AI関連株の上昇は、まずこの層の資産を押し上げました。
- 働く人の取り分は縮んでいます。 企業が生み出した付加価値のうち、賃金などで働く人に回る割合は、米国で統計開始以来の最低です。若い大卒者の失業率は、全体を上回っています。
- 株高そのものが、少数の企業に偏っています。 日米とも、指数の上昇の大半を7社前後が生み出しました。⑤で見た資金循環と同じ構図です。
この構造は、価格の修正ともつながっています。米国の家計が持つ金融資産に占める株式の割合は48.2%と、ITバブル期の38.7%を超えて過去最高です。株価が下がれば、消費の半分を担う層の支出が細り、景気全体に響きやすい構造になっています。
留保も書いておきます。労働分配率の低下は2000年代から続く長期の流れで、AIだけが原因ではありません。若手の失業率の上昇についても、AI以外の要因を重く見る研究があります。消費の数字は民間の推計です。それでも、AIブームがこの偏りを強める方向に働いたことは確かだと筆者は考えています。
日本は少し事情が違います。9月の実質賃金は前年比2.2%増で、9か月連続のプラスでした(日本経済新聞)。賃金の面では改善が続いています。偏りが表れているのは、株式市場の内側と、株を持つ人と持たない人の間です。
バブルが崩れれば、この偏りは誰の目にも見えるようになります。有権者はその答えを政治に求めます。次の政権の性格が、分配の修正の形を決めます。
2028年11月7日の米大統領選で次の政権が決まれば、その後の大きな流れは定まります。市場は、候補者選びが本格化する2027年から、その行方を織り込み始めます。
現時点では、民主党の候補者選びに明確な本命がいません。エマーソン大学の11月調査では、オソフ上院議員17%、ハリス前副大統領16%、オカシオコルテス下院議員15%、ブティジェッジ氏14%、ニューサム知事11%と上位が横並びです。共和党側はルビオ氏44%、バンス副大統領24%でした(Emerson College Polling)。
| シナリオ | 想定される経済政策 | 株式市場への含意 |
|---|---|---|
| A. 穏健中道の民主党政権 | 財政規律と選択的な分配。AIは規制と振興の両立 | 政策の予見可能性が戻り、底入れを助ける |
| B. 急進左派の政権 | 富裕層・大企業への増税、中低所得者層への分配拡大、巨大テックへの規制強化 | 企業利益と株価評価にもう一段の下押し |
| C. 共和党政権の継続 | 減税と規制緩和の維持 | 短期的には中立からプラス。財政赤字と金利の問題は残る |
筆者は、株価と雇用の悪化が深いほど、Bの可能性が高まると考えています。バブル崩壊の損失が中間層に及び、AIと資産価格の恩恵が一部に集中していたことが可視化されるからです。同じ調査で、有権者が議会に求める優先課題の第1位は「生活費」(57%)でした。分配を掲げる候補には追い風です。
ただし、危機が左派を利するとは限りません。後述する斎藤幸平氏も、AIや戦争、格差への不安が既存エリートへの不信を高め、ポピュリストへの期待を強めてきたと指摘しています(ニューズウィーク日本版)。不安は「分配」ではなく「排除」を求める声に向かうこともあります。
米国だけではない―世界各国の政権交代へ
2027~2028年は、主要国で選挙が続きます(欧州・南米の日程はRankiaPro、10月5日時点)。
| 国 | 選挙 | 時期 | 注目点 |
|---|---|---|---|
| スペイン | 総選挙(前倒し) | 2026年11月29日 | 世論調査では中道右派の国民党が先行 |
| フランス | 大統領選 | 2027年4月18日、5月2日 | マクロン大統領は出馬できない。国民連合が先行 |
| アルゼンチン | 大統領選 | 2027年10月24日 | ミレイ改革の継続を問う |
| ポーランド | 議会選 | 2027年11月11日まで | トゥスク政権と保守派大統領の対立 |
| イタリア | 総選挙 | 2027年12月まで | メローニ政権の任期満了 |
| 日本 | 参議院議員選挙 | 2028年7月まで | 株安と金利上昇のもとでの政権評価 |
| 米国 | 大統領選 | 2028年11月7日 | 次の秩序の方向 |
政権交代の向きは一つではありません。欧州で現在優勢なのは、多くが右派・保守の勢力です。経済の悪化は現職を倒しますが、どちらへ倒すかは国によって違います。分配への不満は共通していても、その受け皿が左派になるか右派になるかは、国ごとに異なるからです。いろいろな国が、いろいろな方向へ動いていく。その一つひとつを注視すべき局面に入ると筆者は考えています。
急進左派が米国政権を握ると何が起きるか
急進左派は、分配の修正を最も強い形で進める勢力です。政権が誕生すれば、富裕層や大企業への増税と、中低所得者層への分配の拡大が進みます。株価はさらに下方向へ向かう一方、地球環境への考慮と世界平和への動きは少しずつ加速する、というのが筆者の見立てです。
株価を押し下げる経路は3つあります。
- 法人増税。 税引き後利益が減り、同じ株価収益率でも株価は下がります。
- 富裕層への課税強化。 株式の最大の保有層の売買行動が変わります。
- 巨大テックへの規制。 独占規制やAI規制の強化は、指数を牽引してきた企業の利益率に直接効きます。
バブル崩壊で大きく下がった株価に、この圧力が重なります。回復は遅くなり、「株を持っていれば報われる」という前提が揺らぎます。
もっとも、反対方向に働く力もあります。分配は中低所得者層の消費を支え、内需型の企業には追い風になります。大規模な増税には議会の多数が必要で、公約がそのまま法律になるとは限りません。債務と高金利のもとでは、分配の財源を国債に頼る余地も限られます。「左派政権なら株安」と決めつけることはできません。
筆者がこのシナリオに期待するのは、株価の外側です。気候崩壊は6つのマクロリスクの第1であり、他の危機を悪化させる土台です。「イラン戦争の終結」は、米国の有権者が議会に求める優先課題の上位(49%)にあります。短期の株主利益よりも、環境と安全保障の安定を優先する政権が生まれれば、動きは少しずつ加速します。
ここにも留保が要ります。エネルギー価格が高い局面では、脱炭素政策は生活費と衝突します。対中競争は超党派の路線です。左派政権と環境・平和は直結しません。「少しずつ」と書くのはそのためです。
『人新世の「黙示録」』が説く「暗黒社会主義」へのシフトは始まるか
分配の問いを最も根本まで突き詰めた議論として、筆者が急進左派の台頭の先に重ねて見ているのが、斎藤幸平氏のいう「暗黒社会主義」です。斎藤氏は2026年4月に『人新世の「黙示録」』(集英社)を刊行しました。以下は、出版社の対談記事(集英社「青春と読書」)とインタビュー(週プレNEWS)に基づく筆者の理解です。
「暗黒社会主義」とは何か
なぜ「暗黒」なのか。 気候崩壊はもう元に戻せない段階に入り、破局は「これから避けるもの」ではなく「すでに起きているもの」だという認識が出発点です。食料などの物資が慢性的に足りない「恒久的な欠乏経済」が訪れ、成長は続けられない。未来は良くなるという進歩への信頼を、いったん手放す。その暗い前提を直視する姿勢を「暗黒」と呼んでいます。絶望やニヒリズムを肯定する言葉ではありません。
何に対抗する考えか。 同じ暗い現実認識から出発しながら、逆の結論に向かう潮流があります。テックエリートによる統治を肯定する、反民主的な「暗黒啓蒙」です。斎藤氏は、欠乏の不安の中で他者を切り捨てて「選ばれる側」に入ろうとする動きを「選民ファシズム」、AIやロボットを使った監視と排除で社会の不安定を抑え込む体制を「テクノ・ファシズム」と呼びます。暗黒社会主義は、診断は共有しつつ結論を拒み、民主主義を保ったまま、共同で生き延びる道を探す立場です。
中身は「民主的計画」。 市場に任せた結果が、格差、金融危機、デジタル独占、環境悪化だったと斎藤氏は見ます。そこで、国家を中心に経済を社会化し、計画化することが必要だと主張します。ただし、ノルマと監視で画一的な計画を押しつけたソ連型は明確に退けています。専門家、市民、消費者、労働者が意思決定に参加する計画であり、生活に不可欠なものを優先して限られた資源を分かち合う経済です。
込められた意図。 これは絶望の提案ではなく、希望の提案です。これまでの資本主義の世界にしがみつけば、社会は分断され、力による支配に向かう。終わりを受け入れることで、はじめて別の社会の可能性が開ける。危機が誰の目にも現実になる局面に備えて、その後の道筋を先に示しておく。筆者はこの言葉をそう理解しています。
米国の急進左派との接点と距離
接点はあります。斎藤氏自身が、ニューヨーク市長に民主的社会主義者が選ばれ、乳幼児ケアの無償化や公営の食料品店を進めようとしていることを、可能性を示す例に挙げています。左派が労働者とつながる「左派ポピュリズム」の必要も説いています。
距離もあります。米国の左派が掲げてきたのは増税と分配、環境分野への投資であり、経済成長そのものは否定していません。脱成長と計画を説く斎藤氏の立場は、その先にあります。
それでも方向は同じです。株主価値を最優先する経済から、生活の土台と地球環境を優先する経済へ。バブル崩壊で資産価格が大きく下がり、分配を掲げる政権が生まれれば、暗黒社会主義的な方向へのシフトが始まる可能性があると筆者は考えています。
一度リセットして、作り替える
筆者は、一度リセットして新しい社会・経済へ作り替える取組は、この時代においてはアリだと考えています。
崩壊を望むという意味ではありません。古い前提はすでに壊れ始めています。それを資産価格の力で延命させるより、前提が外れたことを認めて設計し直す方が、長い目で見た損失は小さいと考えるからです。企業変革も同じです。「SaaSの死」の連載で描いたのは、採算を切り、業務を選別し、「戻さない」と決めた会社だけが作り替えに成功する姿でした。
ただし、リセットの費用は平等には配られません。資産価格が下がれば、年金資産が減り、雇用が失われ、借入で資産を買った家計が行き詰まります。最初に痛むのは、蓄えの薄い人たちです。作り替えを「アリ」と言う以上、移行期に誰をどう支えるかまで含めて考える必要があります。
AIは誰のためのものか
斎藤氏は、技術革新だけで危機を越えられるという見方を退けます。AIやロボットが監視と排除の道具になる危険も指摘しています。当社は、AIでホワイトカラーの生産性を大きく引き上げられると考える立場です。一見すると正反対に見えます。
当社と斎藤氏が分かれるのは、AIの価値の評価です。当社は、AIの価値は本物だと考えています。しかし、分配の問いは共通しています。AIが生む果実を誰が受け取り、誰がルールを決めるのかです。当社のat.AI Principlesには「作業は渡すが、責任は渡さない」「値段と価値を混同しない」という原則があります。AIに任せる範囲を決めるのは人と組織であり、測るべきものは株価ではなく生み出した価値です。
バブルの間、AIの価値は資産価格として先取りされ、限られた人の手に渡りました。価格が修正された後に残るのは、価値そのものです。それを働く人と社会の生産性につなげ、広く分かち合えるか。グレートトランジションの成否はそこで決まると筆者は考えています。
結び 2027~2028年に向けて見ておくもの
AIの価値は本物で、間違っているのは価格と分配である。本稿はこの一点から、2027~2028年を考えてきました。価格の修正は市場で、分配の修正は政治で進みます。この見立てが当たるかどうかは、次の節目で確かめられます。
| 時期 | 見るもの | 確かめたいこと |
|---|---|---|
| 2026年12月 | FOMC(8~9日)、日銀金融政策決定会合(18日) | 株安の中でも引き締めを続けるか |
| 毎月 | 当社マクロリスクモニター | 金融ストレスが低位から上昇に転じるか |
| 毎月 | 当社AIエコシステム分析 | 出資・債務・収益約束の循環が細るか |
| 随時 | 長期金利、金、暗号通貨、不動産価格 | 換金売りが広がるか。株安でも金利が下がらない状態が続くか |
| 2027年 | OpenAIの上場可否 | 公開市場がAI企業の資金需要を吸収できるか |
| 2027年~ | 各国の選挙と米大統領選の候補者選び | 政権交代の向き。分配を掲げる候補への支持が広がるか |
| 2028年11月7日 | 米大統領選 | 次の秩序の方向 |
危機の時期を正確に当てることはできません。大切なのは、どのシナリオでも致命傷を負わない備えです。個人は流動性と複数の収入源、そしてAIを使いこなす力を。企業は業務の標準化とデータ基盤、AIの実装力を。価格が下がっても、価値は消えません。バブルが剥がれた後に残るのは、AIを実際の生産性に変えられた組織だと筆者は考えています。
本稿は一般的な情報提供と筆者個人の見解であり、特定の有価証券や資産の売買を推奨するものではありません。株価や調査の数字は2026年11月20~21日時点のものです。
参照した外部情報
- 米国株:AP通信(11月20日)、CNN(11月20日)、Macrotrends(ナスダック、NYダウ)
- 日本株:OANDA証券(11月20日)、時事通信(6月25日)
- 過去の下落局面:Fox Business、Walnut
- 金・暗号通貨・金利:Kitco(11月20日)、CoinDesk報道の紹介(KuCoin)、日本経済新聞・長期金利、国債金利の推移、MogWatch・日銀の政策金利見通し
- AI企業:Forge・Anthropicの上場、NPR(11月21日)
- 政治:Emerson College Polling(11月19日)、RankiaPro・2027年の選挙日程、米連邦議会の議席数はAP通信の集計
- 斎藤幸平氏:集英社「青春と読書」対談、週プレNEWS、ニューズウィーク日本版
- 分配の偏り:米労働統計局・労働分配率、Yahoo Finance・家計の株式保有(10月24日)、U.S. Bank・K字型経済、Institutional Investor・株式市場の集中、NPR・大卒直後の雇用(8月18日)、日本版M7の紹介記事、日本経済新聞・実質賃金

コメント